目錄
重點速讀 1 分鐘|2 分鐘深讀美國 9 月非農將檢驗就業市場是否延續韌性
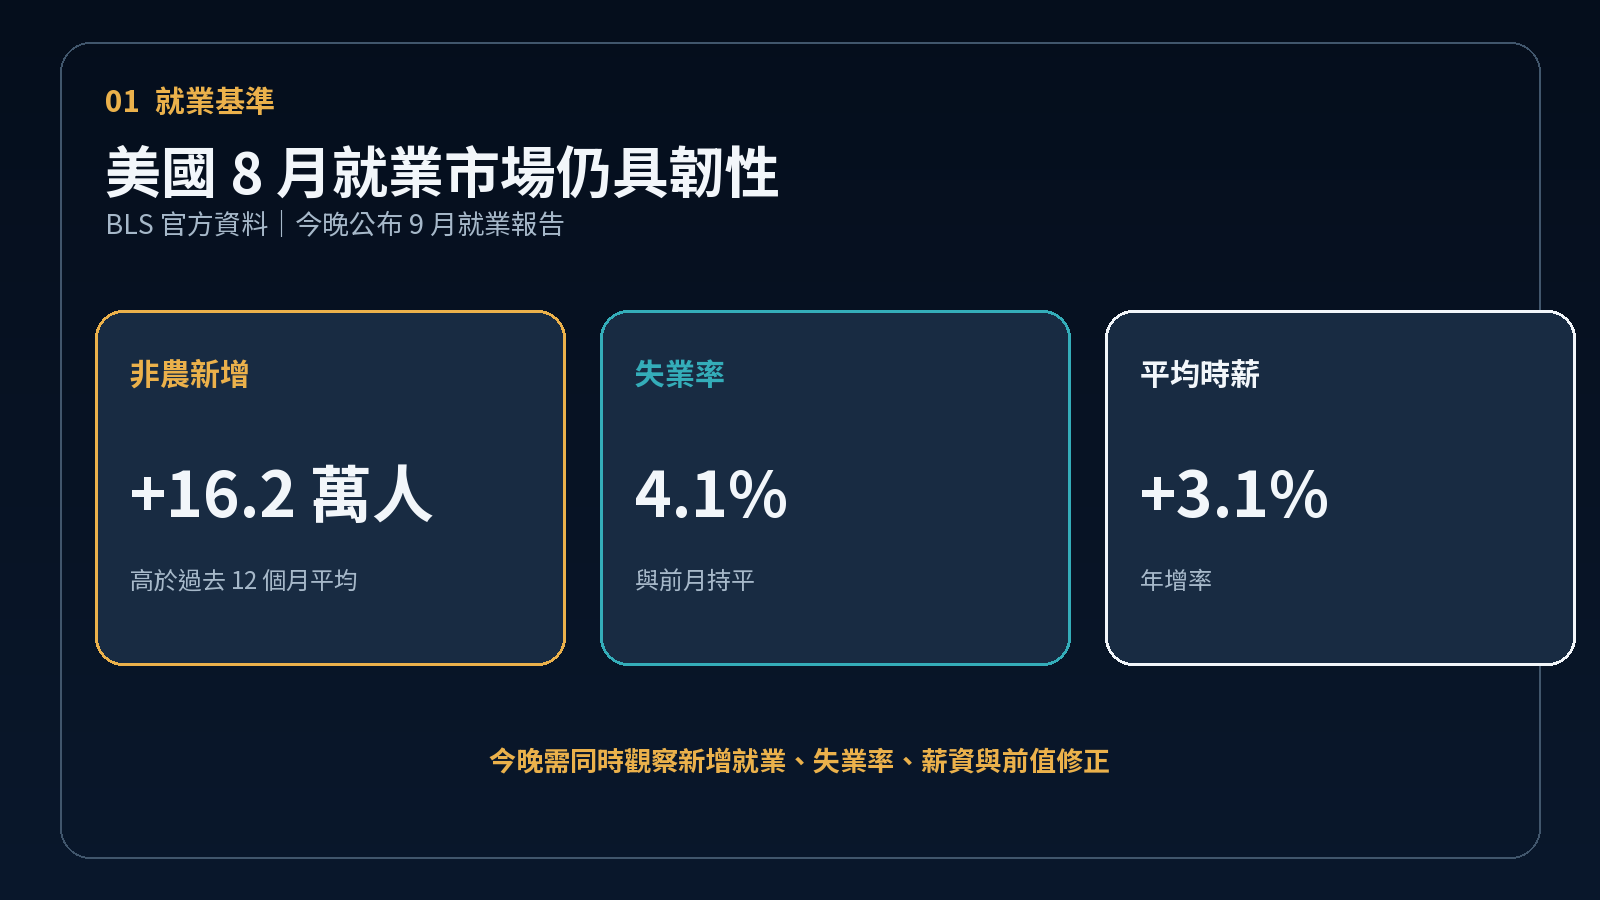
美國勞工統計局將在台北時間 10 月 2 日 20:30 公布 9 月就業報告。前一個月非農就業增加 16.2 萬人,失業率維持 4.1%,平均時薪年增 3.1%;新增就業高於過去 12 個月平均的 3.1 萬人,顯示勞動需求尚未明顯轉弱。今晚不能只看新增職位,也要同步比較失業率、時薪與前值修正。若就業與薪資保持強勁,聯準會仍有理由維持偏緊政策;若多項指標一起降溫,10 月再次升息的必要性就會下降。
美國核心 PCE 月增 0.2%,但消費支出仍有韌性
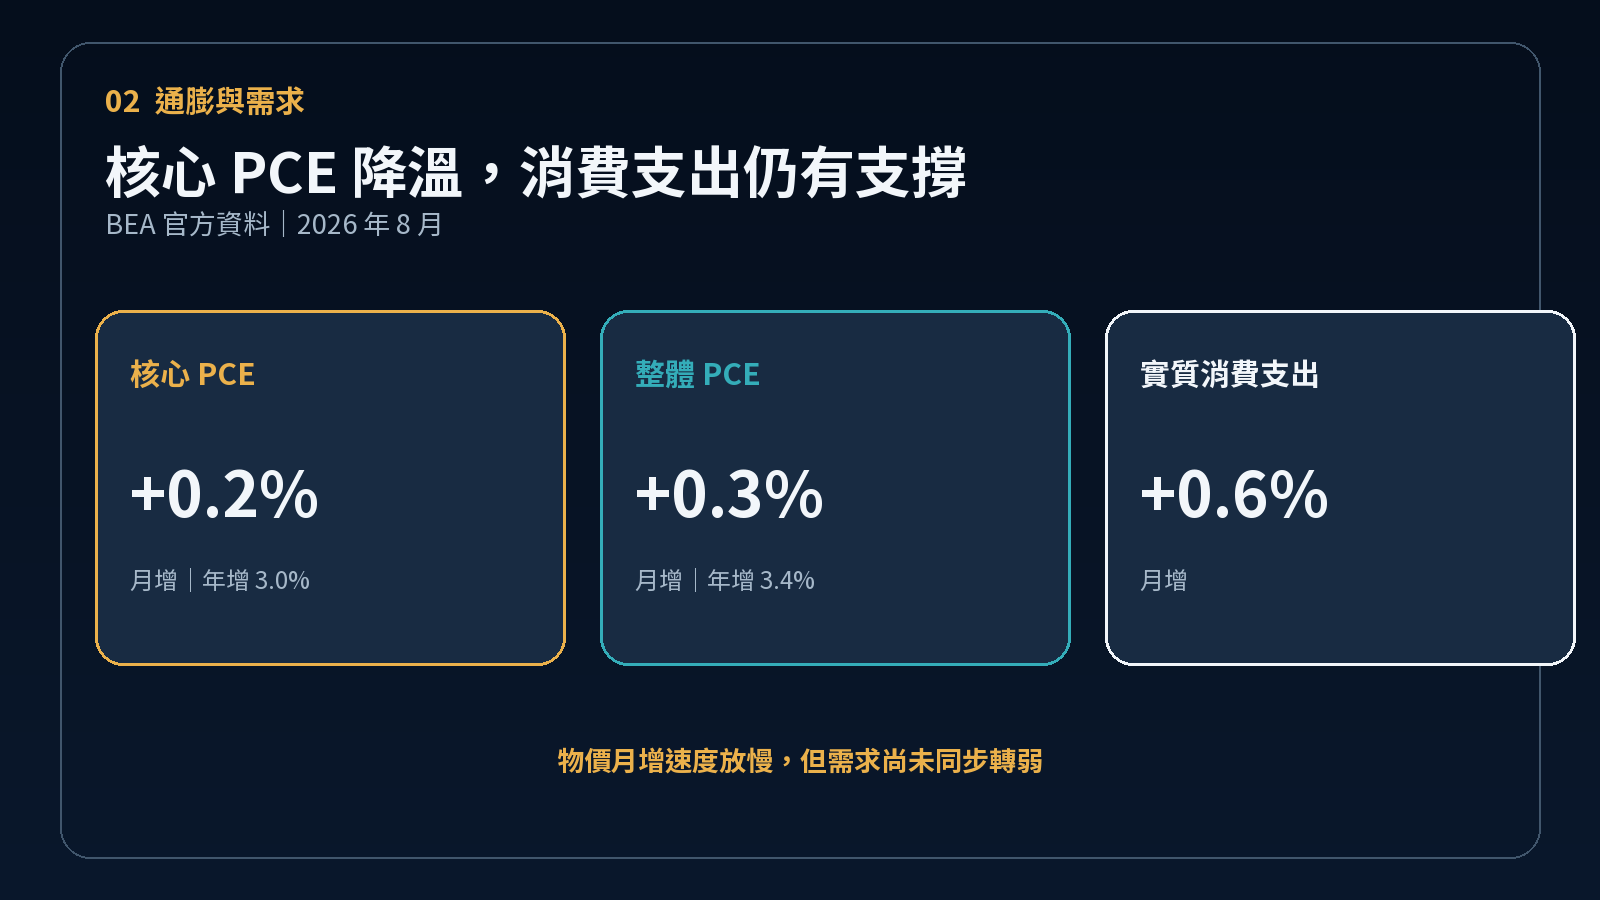
美國 8 月核心 PCE 物價指數月增 0.2%、年增 3.0%,整體 PCE 物價指數月增 0.3%、年增 3.4%。通膨月增速度放慢,讓聯準會在 10 月會議前多了一項觀察空間;不過,同月名目消費支出月增 0.9%,實質消費支出也月增 0.6%,需求並未同步轉弱。這組資料呈現的訊號並不單一:物價壓力有所緩和,消費活動仍具支撐。就業報告若再顯示薪資與職缺需求偏強,通膨回到 2% 目標的速度仍可能受到限制。
聯準會 9 月升息後,非農將影響 10 月政策判斷
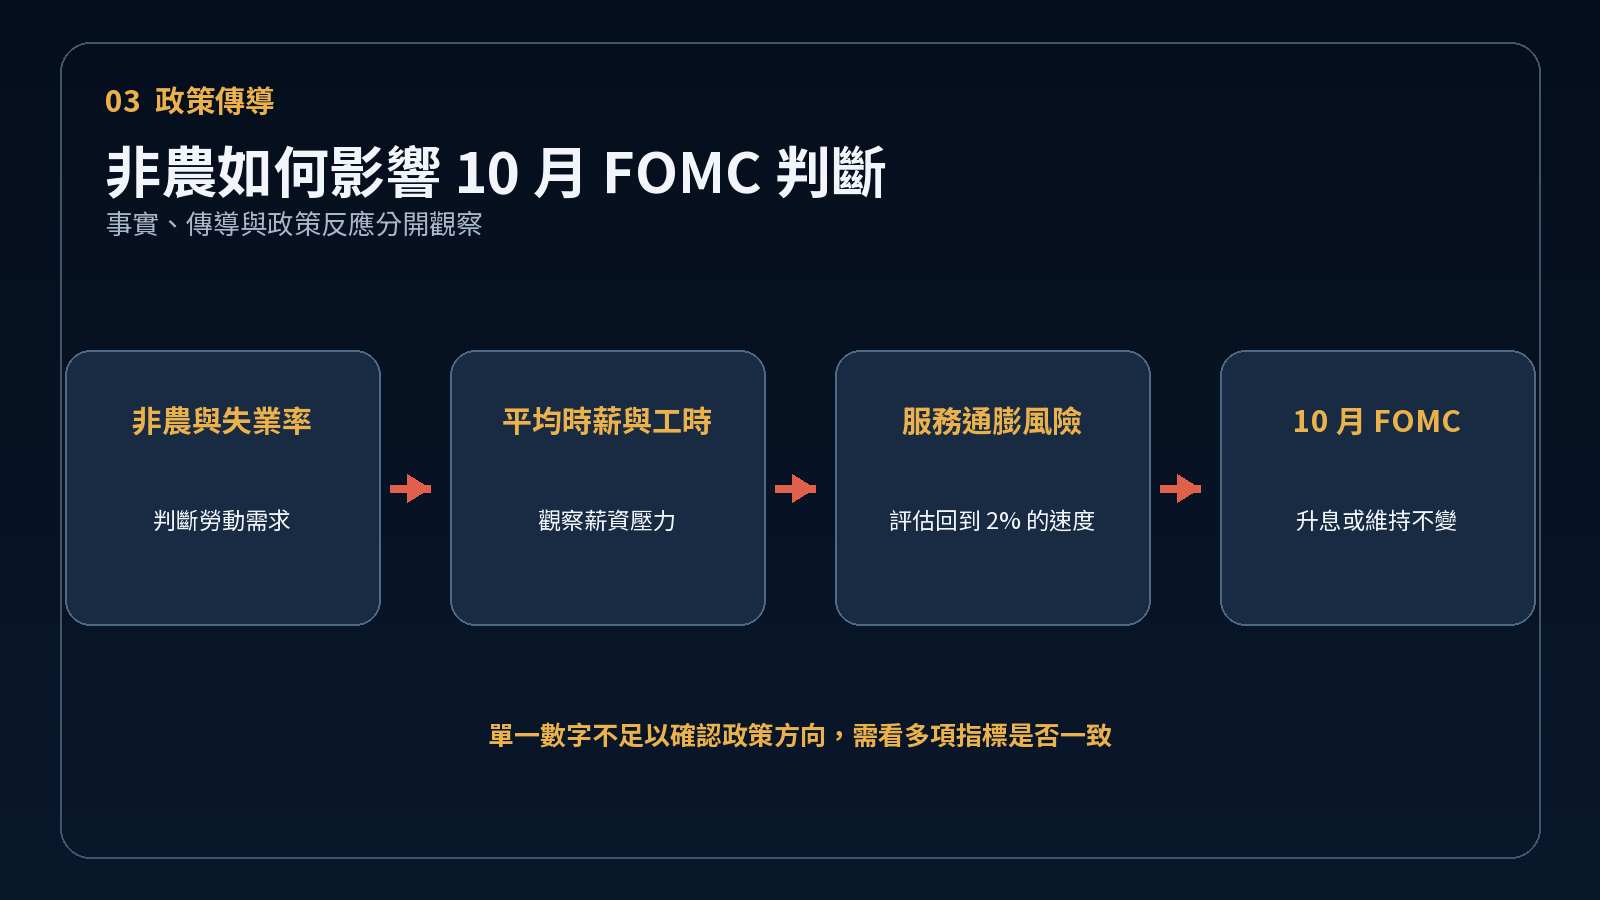
聯準會 9 月已將聯邦資金利率目標區間提高一碼至 3.75% 至 4.00%,並表示通膨仍偏高。最新經濟預測中,官員對 2026 年底聯邦資金利率的中位數為 4.1%,核心 PCE 通膨中位數為 3.4%,失業率中位數為 4.1%。這代表政策制定者仍預期利率維持在目前區間附近,同時等待通膨與勞動市場提供更多證據。9 月非農若偏強,會強化需求仍具韌性的判斷;若就業、薪資與工時同步放慢,政策討論可能轉向觀察既有升息的累積效果。
美國利率路徑接下來要看 CPI、薪資與前值修正
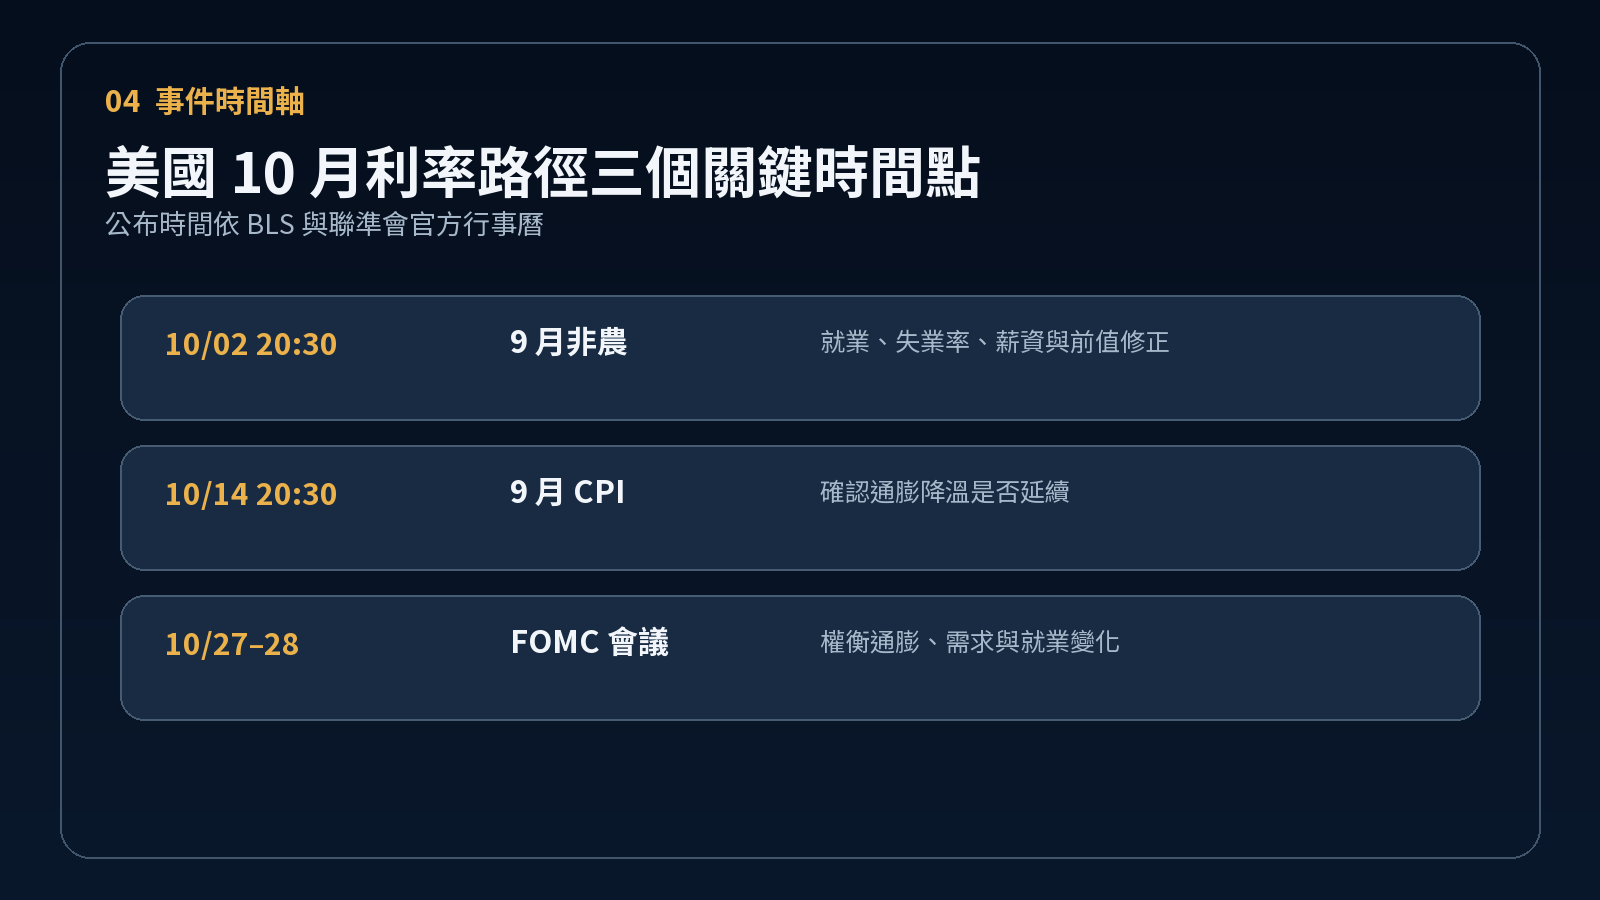
今晚公布後,第一步要比較非農新增人數、失業率、平均時薪與前兩個月修正;單一數字不足以確認勞動市場方向。第二步是 10 月 14 日公布的 9 月 CPI,確認物價降溫是否延續。第三步則是 10 月 27 至 28 日 FOMC 會議,檢視聯準會如何權衡核心通膨仍高於目標、消費支出偏強與就業變化。若薪資與服務通膨一起降溫,升息壓力可望降低;若需求與薪資持續強勁,利率維持高檔的時間可能拉長。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。
文章參考來源
- 美國經濟分析局:2026 年 8 月個人所得與支出 — 核心與整體 PCE、名目及實質消費支出。
- 美國勞工統計局:2026 年 8 月就業報告 — 非農新增就業、失業率、平均時薪與前期就業基準。
- 美國勞工統計局:2026 年就業報告發布時程 — 9 月就業報告公布日期與時間。
- 聯準會:2026 年 9 月 FOMC 聲明 — 3.75% 至 4.00% 目標區間與政策判斷。
- 聯準會:2026 年 9 月經濟預測 — 聯邦資金利率、核心 PCE 與失業率預測中位數。
- 聯準會:2026 年 FOMC 會議行事曆 — 10 月 27 至 28 日會議日期。
- OKX 星球:升息預期延後,9 月非農成為下一個關鍵 — 本文即時選題來源。