目錄
重點速讀 1 分鐘|2 分鐘深讀美國 30 年期公債殖利率升至 5.6206%,創 2002 年來新高
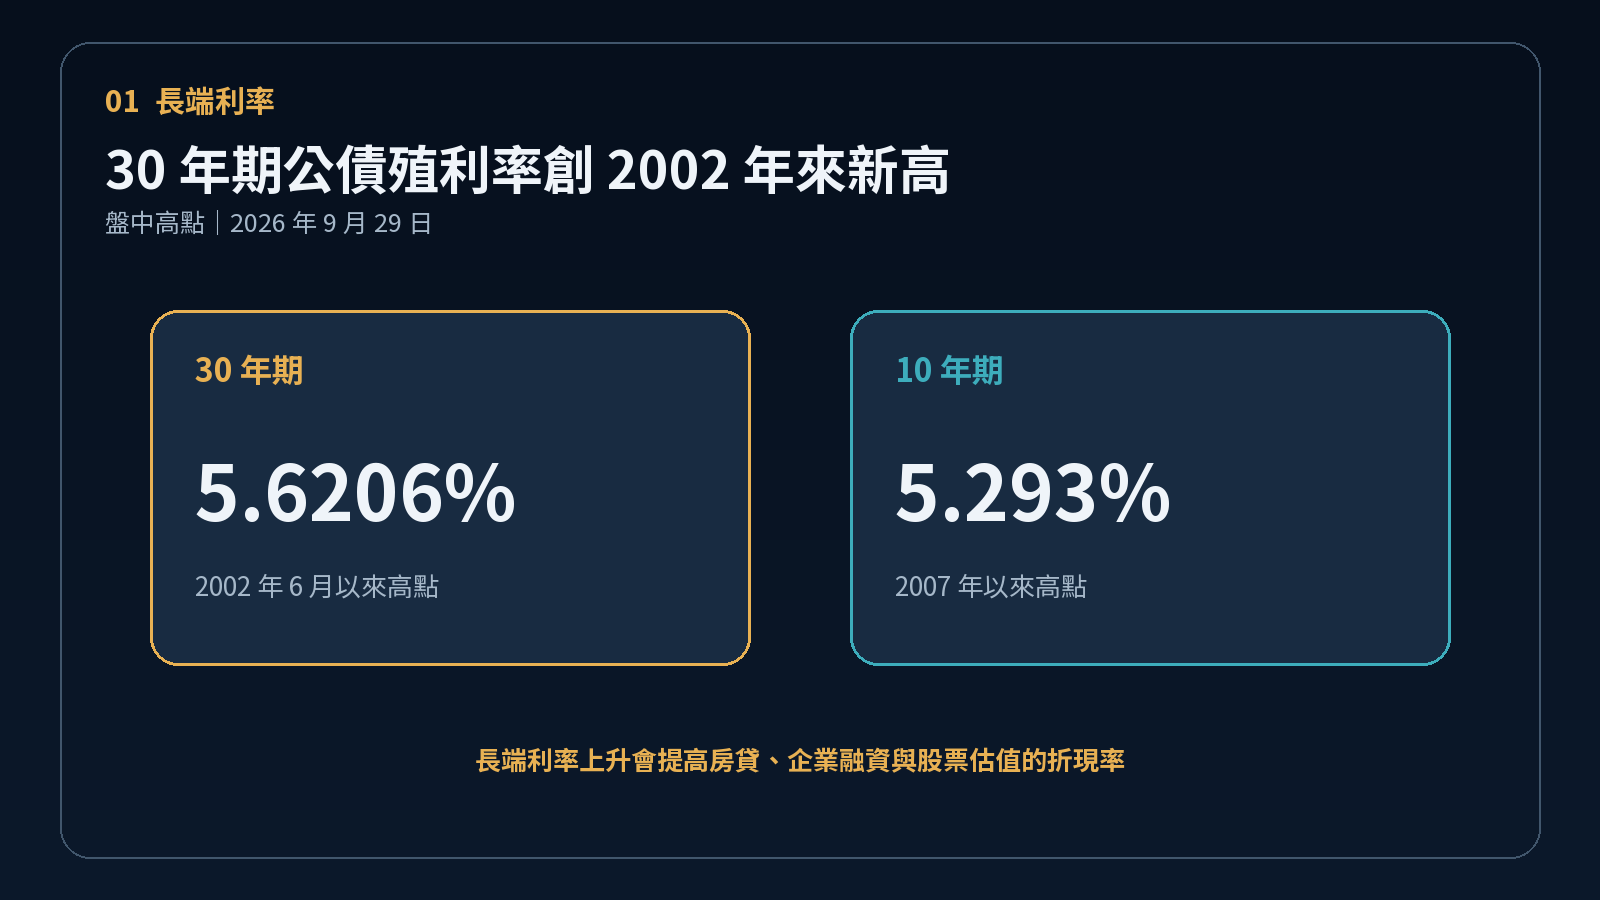
美國 30 年期公債殖利率 9 月 29 日盤中升至 5.6206%,創 2002 年 6 月以來新高;10 年期殖利率也升至 5.293%,為 2007 年以來高點。長端利率同步走高,會提高房貸、企業融資與股票估值使用的折現率,因此壓力不只停留在債券市場。近期通膨、能源價格、財政融資需求與聯準會政策預期共同影響長天期債券定價。殖利率快速上升也代表既有債券價格下跌,持有較長存續期間部位的投資人承受更大的帳面波動。
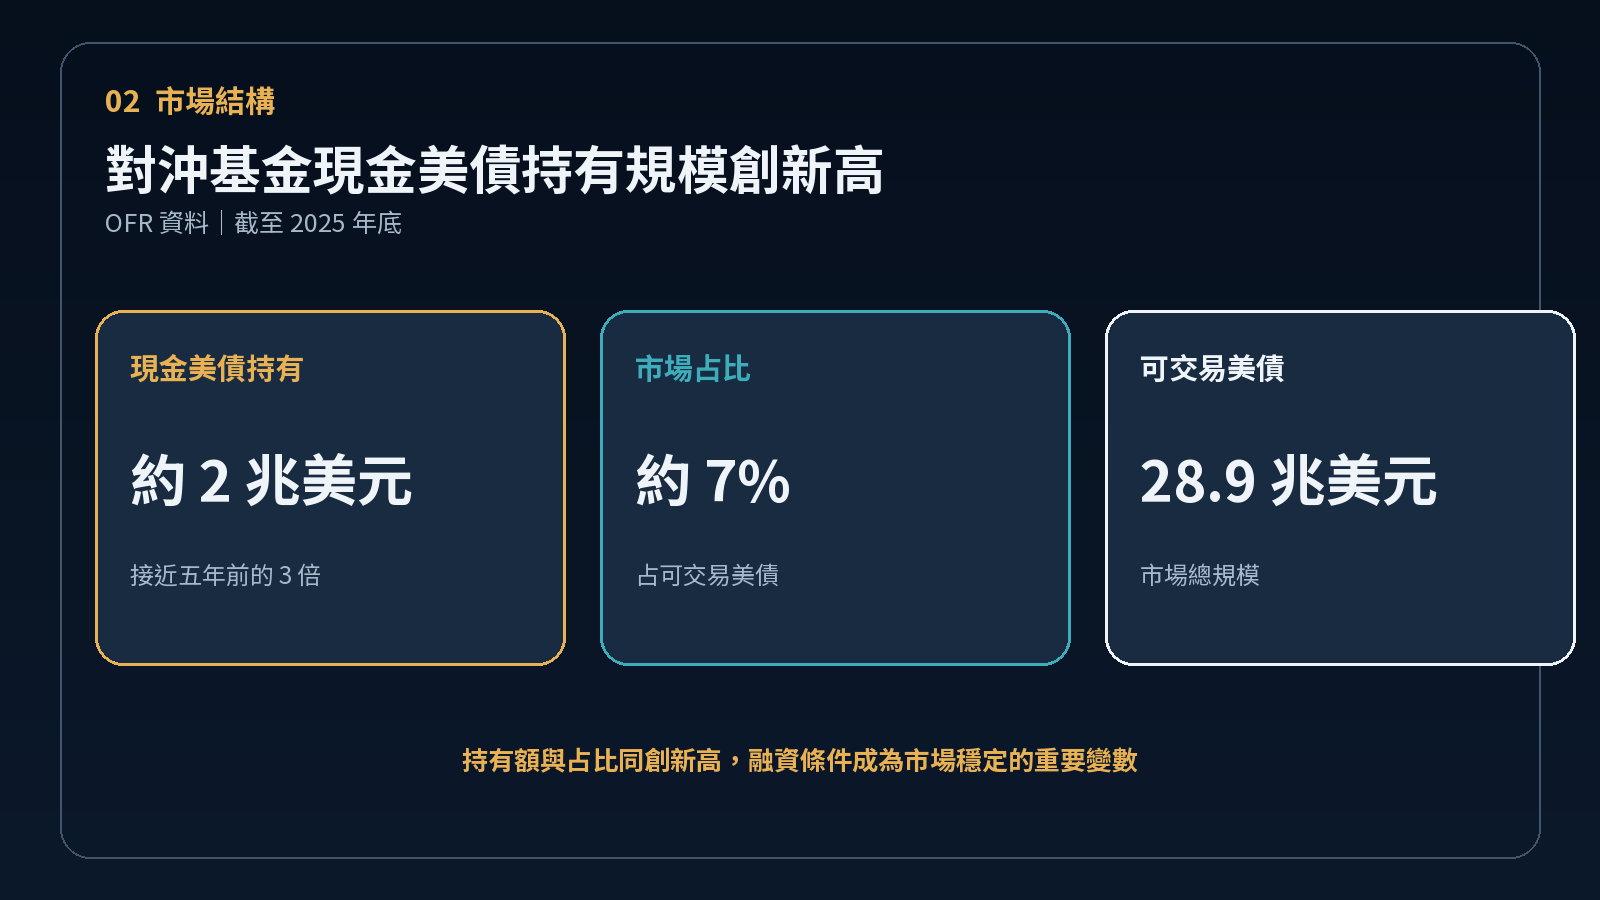
對沖基金持有約 2 兆美元現金美債,占可交易市場約 7%
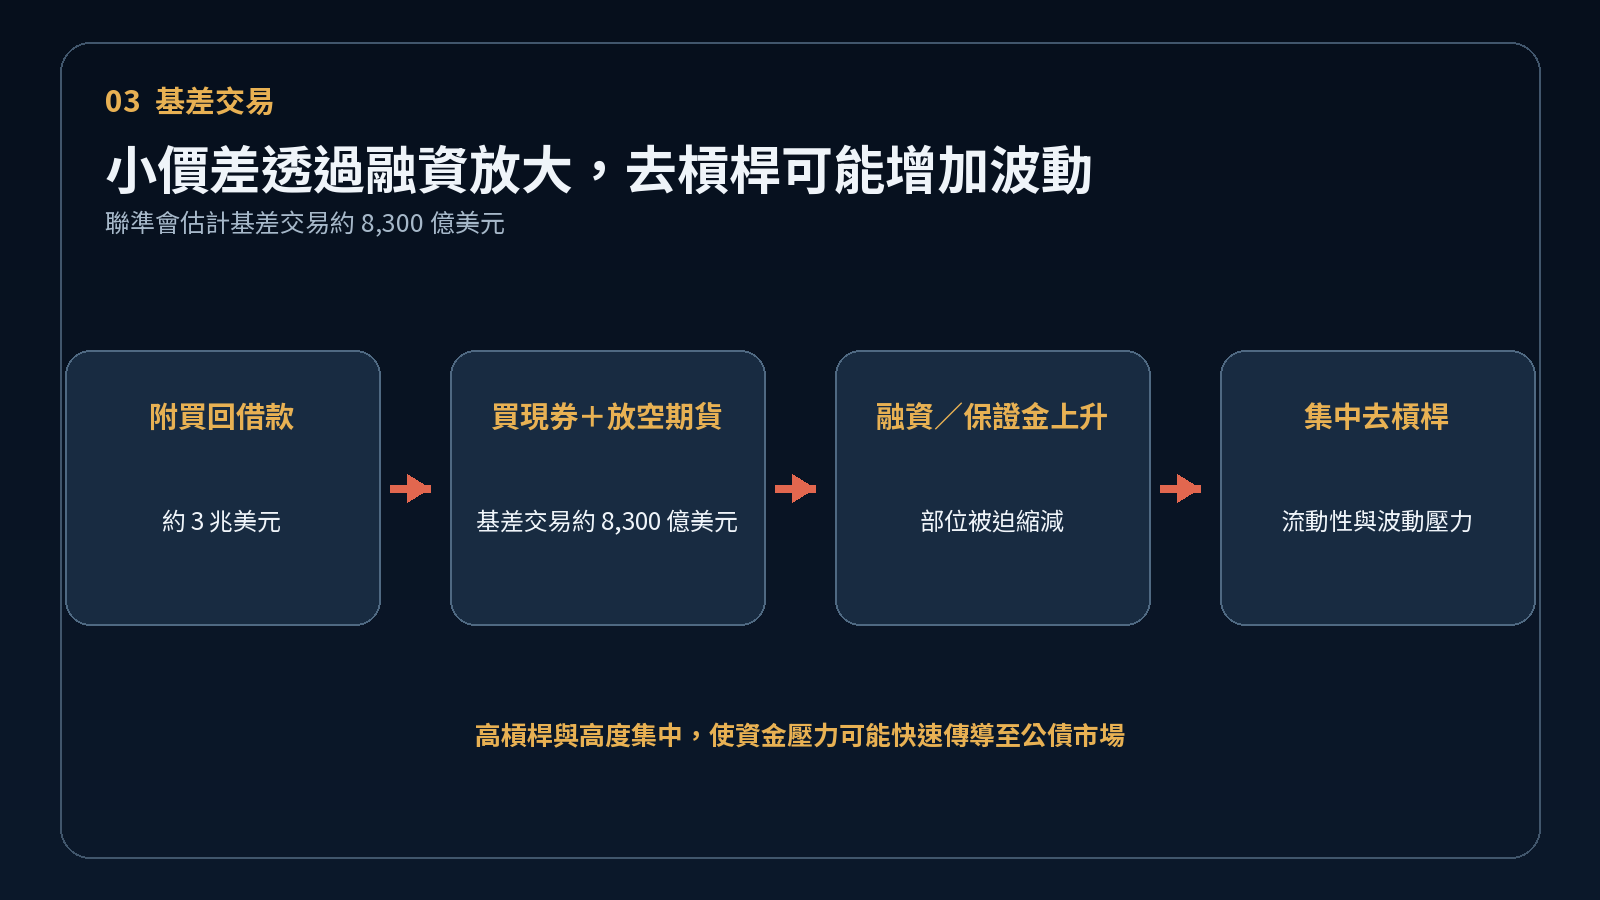
美國金融研究辦公室(OFR)指出,截至 2025 年底,對沖基金持有約 2 兆美元現金美債,接近五年前的三倍,並占 28.9 兆美元可交易美債約 7%,兩項規模都創新高。這些持有不全是方向性押注,部分來自基差交易:買進相對便宜的現券,同時放空價格較高的公債期貨,賺取兩者收斂的微小價差。由於價差通常很小,策略常透過附買回市場借款放大部位,使融資成本與保證金變化成為風險核心。
聯準會估計基差交易約 8,300 億美元,高槓桿提高去槓桿風險
聯準會研究估計,2025 年 9 月對沖基金持有約 4 兆美元美債總曝險,其中多頭 2.4 兆美元、空頭 1.6 兆美元;以附買回借款約 3 兆美元支應部位。研究估算基差交易約 8,300 億美元,占多頭曝險 35%。當公債價格急跌、附買回融資轉貴,或期貨保證金提高時,基金可能同時縮減現券與期貨部位。若多家機構集中降低槓桿,賣壓與流動性需求可能互相強化,讓原本由利率變動引起的波動進一步擴大。
美債市場後續要看殖利率、附買回成本與市場深度
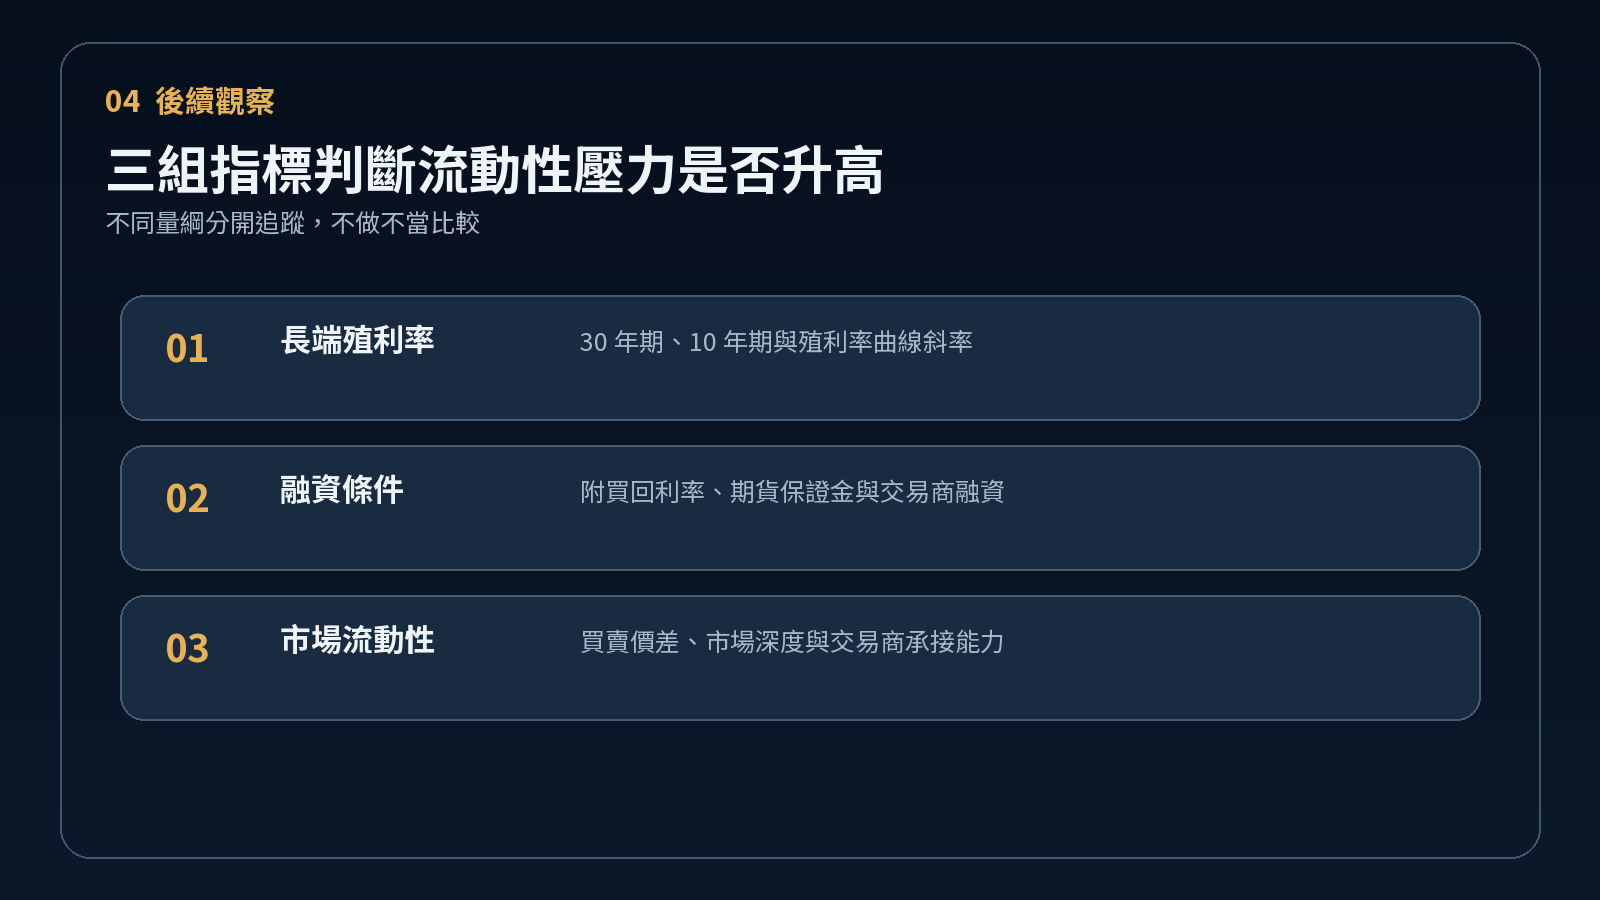
後續可追蹤三組指標。第一,30 年期與 10 年期公債殖利率是否持續創高,以及曲線長端是否進一步陡峭;第二,附買回利率、期貨保證金與交易商融資條件是否收緊,這會直接影響基差交易的持有成本;第三,買賣價差、市場深度與交易商承接能力是否惡化。聯準會金融穩定報告已指出,對沖基金槓桿接近歷史高點。若利率回落且融資穩定,去槓桿壓力可望受控;若長端殖利率與融資成本同步上升,市場流動性風險就需要提高警覺。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。
文章參考來源
- Reuters:美國長天期公債殖利率升至多年高點 — 30 年期與 10 年期公債殖利率盤中高點及市場背景。
- 美國金融研究辦公室:對沖基金現金美債持有達 2 兆美元 — 現金美債持有規模、占比與基差交易風險。
- 聯準會:拆解對沖基金美債曝險 — 總曝險、附買回融資、基差交易規模與集中度。
- 聯準會:2026 年 5 月金融穩定報告—金融部門槓桿 — 對沖基金槓桿與附買回融資風險。
- OKX 星球:美債 30 年期殖利率突破 5.6% — 本文即時選題來源。