目錄
重點速讀 2 分鐘|12 分鐘深讀前情提要:BTC 比特幣與 Strategy(MSTR)都會受比特幣價格影響,但不是同一種資產。BTC 是直接持有數位資產;MSTR 是一張位於債務、特別股與公司營運之後的普通股。本文用最新申報與情境公式,拆解兩者的曝險、費用、風險與理論報酬。
先說結論:MSTR 不是「有槓桿的 BTC ETF」
如果只記得一件事,請記得:買 BTC,是承擔比特幣本身的價格與保管風險;買 MSTR,是承擔比特幣加上一家公司的資本結構、估值與執行風險。
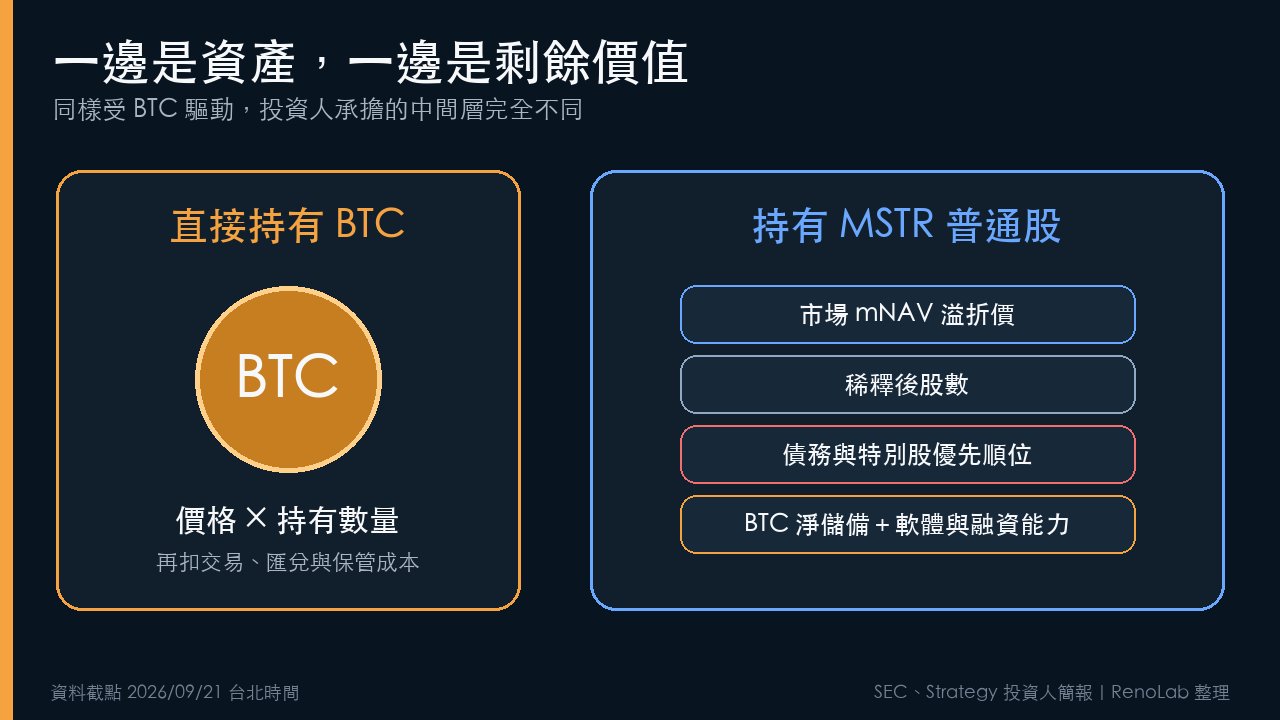
兩者上漲時常常同方向,原因很直觀:Strategy 的主要經濟資產是 BTC。可是 MSTR 的股價還要經過四層轉換:公司持有多少 BTC、每股能分到多少 BTC、債務與特別股先拿走多少價值,以及市場願意給「每股淨 BTC 價值」多少溢價或折價。
所以 MSTR 並沒有固定的「BTC 兩倍」或「BTC 三倍」報酬。當 BTC 上漲、每股 BTC 增加、mNAV 溢價擴張時,MSTR 可能大幅跑贏;但 BTC 即使上漲,只要溢價收縮、公司增發普通股造成稀釋,或資本成本提高,MSTR 仍可能落後。
截至 2026 年 9 月 21 日台北時間,市場資料顯示 BTC 約 81,510 美元;MSTR 最近一個美股收盤價為 153.92 美元。Strategy 向 SEC 申報,截至 9 月 7 日持有約 845,050 枚 BTC,總成本約 637.3 億美元、平均成本約 75,412 美元。這些數字會變動,不能把今天的比率當成永久規則。
兩者相同在哪裡?核心驅動因子都是 BTC
第一個共同點是方向性曝險。當市場提高對 BTC 的長期估值,Strategy 帳上 BTC 的美元價值通常同步增加,MSTR 的普通股價值也往往受惠。反過來,BTC 大跌會壓縮公司資產價值、融資能力與投資人風險偏好,MSTR 很難完全獨善其身。
第二個共同點是高波動。FINRA 提醒,BTC 價格可能在短時間大幅變動,投資人可能損失部分或全部本金。MSTR 又把這個波動放進普通股的剩餘請求權,因此公司自己的投資人簡報也把 MSTR 定義為對 BTC、融資執行與複雜資本結構的高波動曝險。
第三個共同點是都不保證產生穩定現金流。BTC 本身沒有股息或利息;MSTR 雖有軟體業務,但普通股目前也不是以穩定配息為核心。MSTR 的投資邏輯主要來自 BTC 淨值、資本市場操作與市場給予的溢價,而不是傳統成熟企業的自由現金流折現。
不過,共同驅動不等於同一資產。黃金與金礦股都受金價影響,風險卻不同;BTC 與 MSTR 的關係更接近「原物料」與「持有大量原物料、同時積極融資的公司」。
直接買 BTC,你實際擁有什麼?
直接買 BTC,理論上每投入 1 美元,就得到接近 1 美元的 BTC 曝險,扣除交易價差與費用。若把幣提到自己的錢包,你持有的是鏈上資產與私鑰控制權,不必依賴公司董事會、資本配置政策或股票市場開盤。
這種「直接」有三個代價。
第一是保管。SEC 投資人教育辦公室說明,自託管代表投資人獨自負責私鑰與助記詞;一旦遺失、遭竊或設備損壞而無法復原,資產可能永久失去。把 BTC 留在交易平台則把私鑰風險換成平台、託管商、駭客與破產風險。
第二是交易不可逆。地址填錯、助記詞外洩或授權錯誤,通常沒有券商客服能撤銷鏈上交易。
第三是 24 小時市場。BTC 全年無休,優點是重大消息發生時可以立即交易;缺點是夜間與週末也可能急跌,風險管理沒有「收盤後先休息」的緩衝。
直接 BTC 的常見成本包括:買賣手續費、買賣價差、法幣匯兌價差、提幣費或鏈上礦工費,以及硬體錢包、備援與保管成本。這些費用依平台、交易量、付款方式與鏈上壅塞而變,不能用單一百分比概括。
買 MSTR,你排在誰的後面?
MSTR 是 Strategy 的 A 類普通股。普通股股東並不擁有公司錢包裡可贖回的特定 BTC,也不能拿一股 MSTR 向公司換取固定數量的比特幣。
Strategy 在 2026 年 8 月投資人簡報中,把 MSTR 描述為 BTC 儲備、美元流動性、數位信用發行、軟體業務、品牌與資本配置能力的組合。這句話的另一面是:普通股必須承擔所有組件的結果。
公司截至 2026 年 8 月 10 日的示意快照包括約 67.54 億美元債務、152.39 億美元特別股,年度利息加特別股股息約 17.36 億美元。債權人與特別股在經濟順位上先於普通股;普通股拿到的是扣除較優先請求權後的剩餘價值。
這也是 MSTR 對 BTC 產生「經濟放大」的來源。公司快照以 64,279 美元 BTC、840,447 枚持倉與約 3.982 億稀釋後股數估算:每股毛 BTC 價值約 127.46 美元,扣除特定債務與特別股、加回美元儲備後,每股淨 BTC 價值約 92.11 美元。公司稱當時的放大係數約 1.47 倍。
但放大不是免費槓桿。公司必須支付利息與特別股股息,還可能增發普通股、可轉債或特別股。2026 年上半年,Strategy 發行約 5,850 萬股 A 類普通股,淨募資約 82.4 億美元;同期假設稀釋後股數增加約 5,640 萬股。新資金若以有利條件買到足夠 BTC,可能提高每股 BTC;條件不利時,也可能稀釋每股經濟價值。
曝險怎麼量?不要只看「公司有幾枚 BTC」
比較 MSTR 與 BTC,至少要看三個數字。
第一是每股 BTC,也就是公司持幣數除以假設稀釋後股數。持幣總數增加,不代表每股持幣一定增加;如果股數增得更快,普通股股東的單位曝險反而可能下降。
第二是每股淨儲備。簡化公式是:
每股淨儲備 ≈(BTC 數量 × BTC 價格+美元資產-債務-特別股優先請求權)÷ 稀釋後股數。
第三是 mNAV。這裡可理解為「MSTR 股價 ÷ 每股淨 BTC 價值」。mNAV 高於 1,代表市場除了淨儲備外,還替融資能力、軟體、品牌、選擇權與未來執行給價;低於 1,則代表市場打折。
必須強調,Strategy 自己也提醒:mNAV 不是傳統基金 NAV,也不是可贖回或清算保證。它是一個公司定義的補充指標,對債務是否價內、特別股處理方式與稀釋股數假設都很敏感。
理論報酬怎麼算?兩條公式先分開
直接 BTC 的近似報酬很單純:
BTC 報酬 ≈ 期末 BTC 價格 ÷ 期初 BTC 價格-1-買賣、匯兌與保管成本。
MSTR 的近似報酬則是:
MSTR 報酬 ≈(期末 mNAV ÷ 期初 mNAV)×(期末每股淨儲備 ÷ 期初每股淨儲備)-1。
第二條公式說明了為什麼兩者會分岔。BTC 價格只是每股淨儲備的其中一個變數;持幣數、稀釋股數、現金、債務與特別股也會改變分母或分子,最後還要乘上市場溢折價的變化。
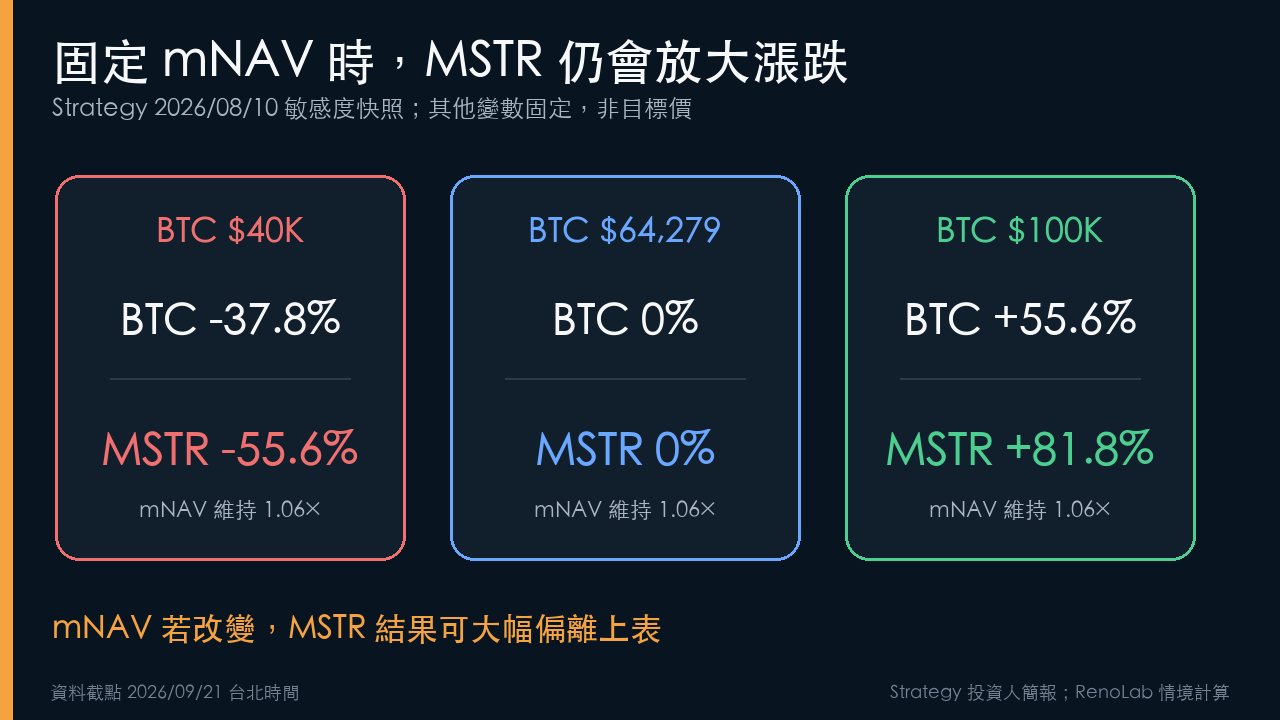
以下沿用 Strategy 2026 年 8 月 10 日的官方敏感度快照,固定 BTC 數量、美元儲備、債務、特別股與稀釋股數,只改 BTC 價格。這是解釋工具,不是目標價:
情境 BTC 價格變動 每股淨儲備變動 若 mNAV 維持 1.06 倍,MSTR 理論變動 BTC 由 64,279 降至 40,000 美元 -37.8% 92.11 → 40.87 美元,約 -55.6% 約 -55.6% BTC 維持 64,279 美元 0% 約 92.11 美元 約 0% BTC 升至 100,000 美元 +55.6% 92.11 → 167.49 美元,約 +81.8% 約 +81.8%
這張表展示了資本結構的剩餘放大:BTC 下跌時,債務與特別股不會按同比例消失,所以普通股淨值跌得更快;BTC 上漲時,固定的優先請求權占比下降,普通股淨值可能升得更快。
然而,mNAV 不會固定。若 BTC 到 100,000 美元,但 mNAV 從 1.06 倍縮到 0.8 倍,以上述快照計算,MSTR 理論價格約 133.99 美元,相對 97.33 美元起點只上升約 37.7%,明顯落後 BTC 的 55.6%。反之,若 mNAV 擴到 1.5 倍,理論價格約 251.24 美元,漲幅約 158%。真正讓 MSTR 報酬極端化的,往往是淨儲備放大與 mNAV 變動同時發生。
兩邊可能付出哪些費用?
成本項目 直接買 BTC 買 MSTR 進出成本 交易手續費、價差 券商手續費、價差;複委託可能有最低費用 匯兌 入金或買穩定幣時可能發生 台幣換美元的匯差與匯費 持有成本 自託管設備、備份;第三方託管可能收費 沒有明列管理費,但公司利息、特別股股息與營運成本會間接影響普通股價值 移轉成本 提幣費、鏈上礦工費 股票轉倉、ADR 以外的一般美股相關費用;依券商而異 隱性成本 平台倒閉、私鑰遺失或操作錯誤 mNAV 溢價、稀釋、融資成本、交易時段外跳空 稅務 依居住地、交易方式與申報身分 海外股票交易與所得稅務依投資人身分而異
MSTR 沒有像 ETF 一樣每天扣一個公開管理費率,不等於「沒有持有成本」。普通股股東承擔的是公司層級的資金成本與優先證券負擔。反過來,直接 BTC 沒有企業債務,但投資人得自己購買保管、流程與資安。
稅務不是手續費,也不能用一條規則套用所有台灣投資人。交易平台所在地、券商、持有工具、是否使用公司帳戶及個人基本所得額都可能改變結果,本文不做個別稅務建議。
風險比較:哪一種比較危險?答案取決於你怕什麼
直接 BTC 最核心的額外風險是保管與不可逆操作。你可以移動資產、全天交易,也必須承擔私鑰、平台與鏈上操作責任。
MSTR 免去個人管理私鑰,股票可放在傳統券商帳戶,也有 SEC 申報、公司治理與成熟的股票期權市場;但它加入新的風險:
剩餘順位風險:債務與特別股先於普通股。
mNAV 壓縮:市場溢價下降時,MSTR 可在 BTC 上漲時仍落後。
稀釋與資本配置:增發是否真正提高每股 BTC,要看發行價格、資金用途與股數變化。
現金義務:利息與特別股股息需要資金。Strategy 在 2026 年 7 月曾出售 BTC,用來支付特別股分配並補回美元儲備,證明「永不賣幣」不是法律保證。
交易時段與跳空:Nasdaq 常規交易為美東時間週一至週五 9:30 至 16:00;BTC 在週末大幅波動時,MSTR 可能等開盤才一次反映。
公司與政策風險:軟體營運、管理層決策、會計、稅務、監管及託管商都可能影響股價。
因此,很難用一句「MSTR 比 BTC 危險」結束。若投資人最擔心私鑰遺失,受監管券商裡的股票可能比較容易管理;若最擔心公司稀釋、優先請求權與市場溢價,直接 BTC 的曝險則更乾淨。
結論:先選擇風險,再選擇商品
直接 BTC 的優勢是透明:一枚就是一枚,理論報酬主要由價格決定。它的代價是投資人必須決定要信任交易平台、第三方託管,還是自己承擔私鑰責任。
MSTR 的優勢是把 BTC 曝險放進傳統證券帳戶,並可能透過資本市場操作增加每股 BTC;它的代價是普通股位於複雜資本結構的最後一層,報酬同時被 BTC、每股淨儲備與 mNAV 三個旋鈕控制。
如果投資假設只是「BTC 會漲」,直接 BTC 最接近原始命題。如果投資假設進一步包含「Strategy 能持續用有利條件融資、增加每股 BTC,而且市場願意維持或提高溢價」,才是在押注 MSTR。兩者可以同向,卻不是可以互換的代名詞。
本文為公開資料研究與情境分析,不構成投資建議、法律建議或稅務建議。價格資料截點:2026 年 9 月 21 日台北時間;MSTR 最近收盤為 9 月 18 日。公司持幣資料截點為 2026 年 9 月 7 日,資本結構敏感度採 2026 年 8 月 10 日官方快照。情境計算固定其他變數,不代表預測或目標價。