
目錄
重點速讀 1 分鐘|2 分鐘深讀美國 CPI 與 PPI 同步升溫,通膨壓力重新擴大
美國 9 月消費者物價指數(CPI)月增 0.6%、年增 3.7%,生產者物價指數(PPI)又月增 1.3%、年增 6.3%,兩項通膨資料都較前期升高。CPI 的汽油價格單月上漲 9.1%,PPI 最終需求能源價格更跳升 10.8%,顯示能源衝擊已同時進入消費端與生產端。這組資料提高了 10 月 FOMC 維持緊縮立場的必要性,但能源造成的短期波動,仍需和核心通膨趨勢分開判讀。
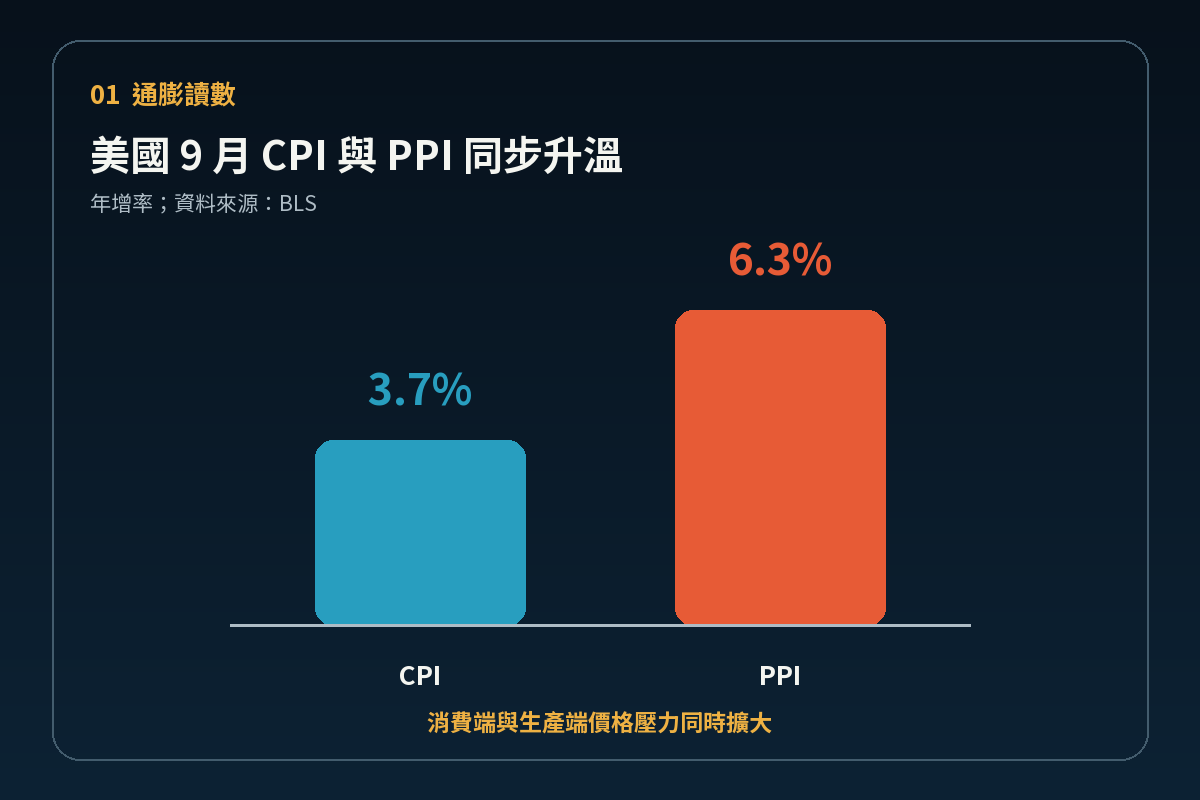
美國 PPI 月增 1.3%,能源推動商品成本急升
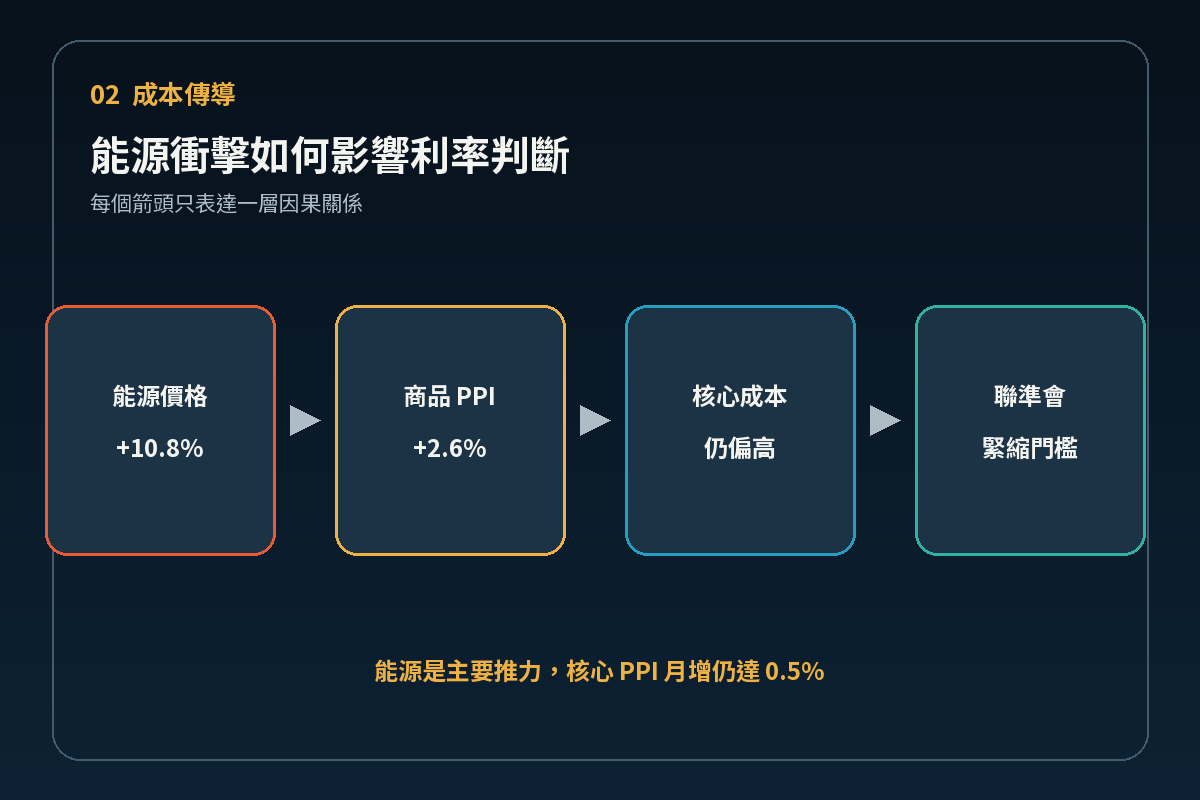
9 月 PPI 的月增幅 1.3%,是 2022 年 3 月以來最大單月漲幅;最終需求商品價格上升 2.6%,服務價格也增加 0.8%。其中,能源價格上漲 10.8%,占商品價格漲幅超過八成。即使排除食品、能源與貿易服務,核心 PPI 仍月增 0.5%、年增 5.0%,代表成本壓力並非完全來自油價。若企業無法自行吸收增加的投入成本,後續可能透過售價調整,延長消費通膨回落所需時間。
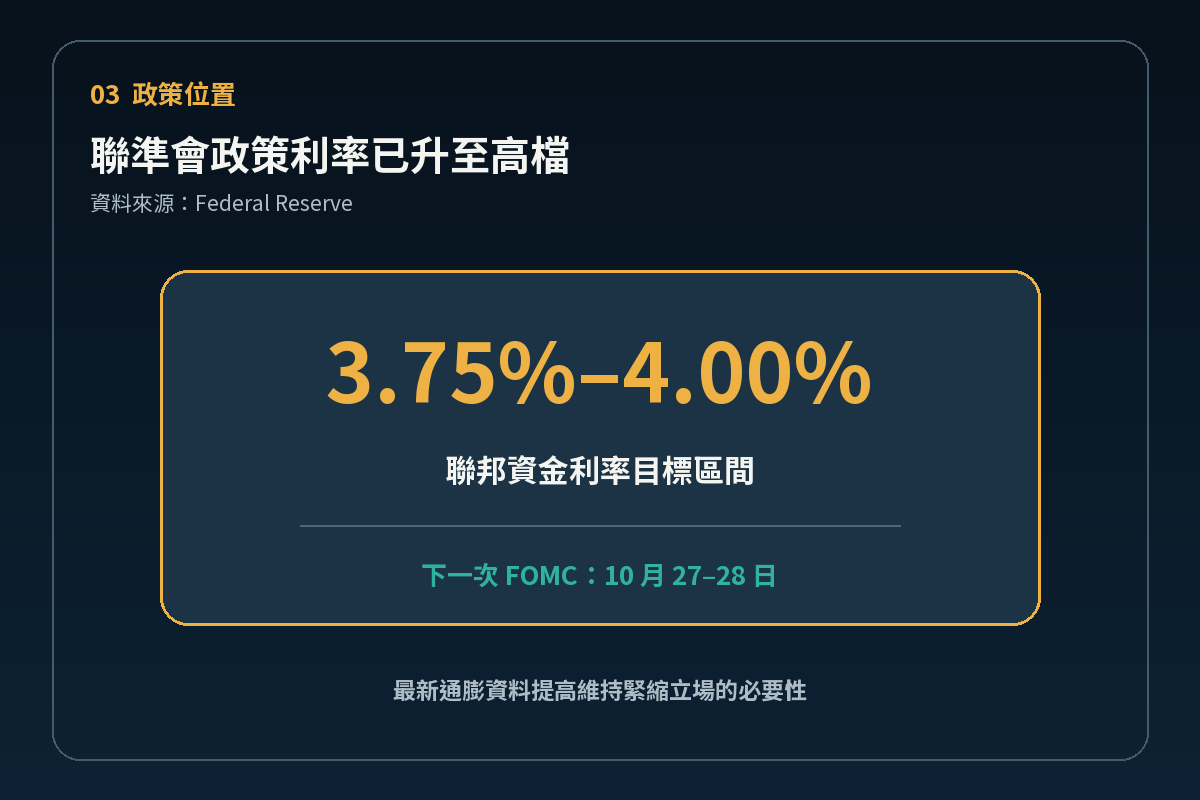
聯準會已升息至 3.75% 至 4.00%,政策門檻再提高
聯準會在 9 月會議升息 1 碼,把聯邦資金利率目標區間提高至 3.75% 至 4.00%,並重申通膨仍然偏高。最新 CPI 與 PPI 使暫停升息需要更多證據,但單月資料仍不足以直接決定下一步。副主席 Jefferson 先前表示,短期通膨可能維持高檔,後續調整仍要依資料趨勢、經濟展望與風險平衡判斷。政策焦點因此轉向能源漲勢是否持續,以及核心價格有沒有擴散。
10 月 FOMC 前應追蹤核心價格、就業與需求韌性
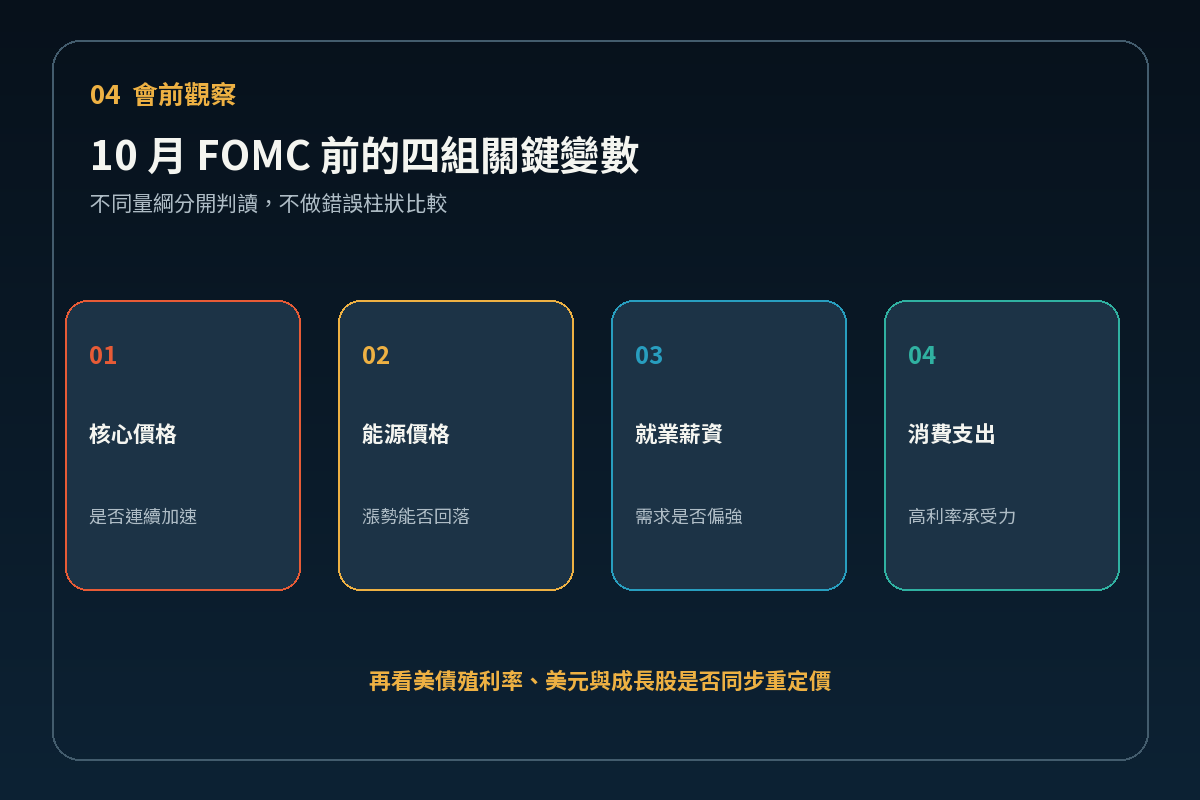
下一次 FOMC 將於 10 月 27 至 28 日舉行。會前可追蹤四組變數:核心 CPI 與核心 PPI 是否連續加速、能源價格能否回落、就業與薪資是否仍偏強,以及消費需求能否承受較高利率。若能源漲勢放緩但核心價格仍高,市場可能延長高利率預期;若核心通膨與需求同步降溫,暫停升息的空間才會增加。美債殖利率、美元與成長型股票的反應,將反映市場如何重新評估政策路徑。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。