
目錄
重點速讀 2 分鐘|5 分鐘深讀聯準會按兵不動,兩位官員仍主張進一步緊縮
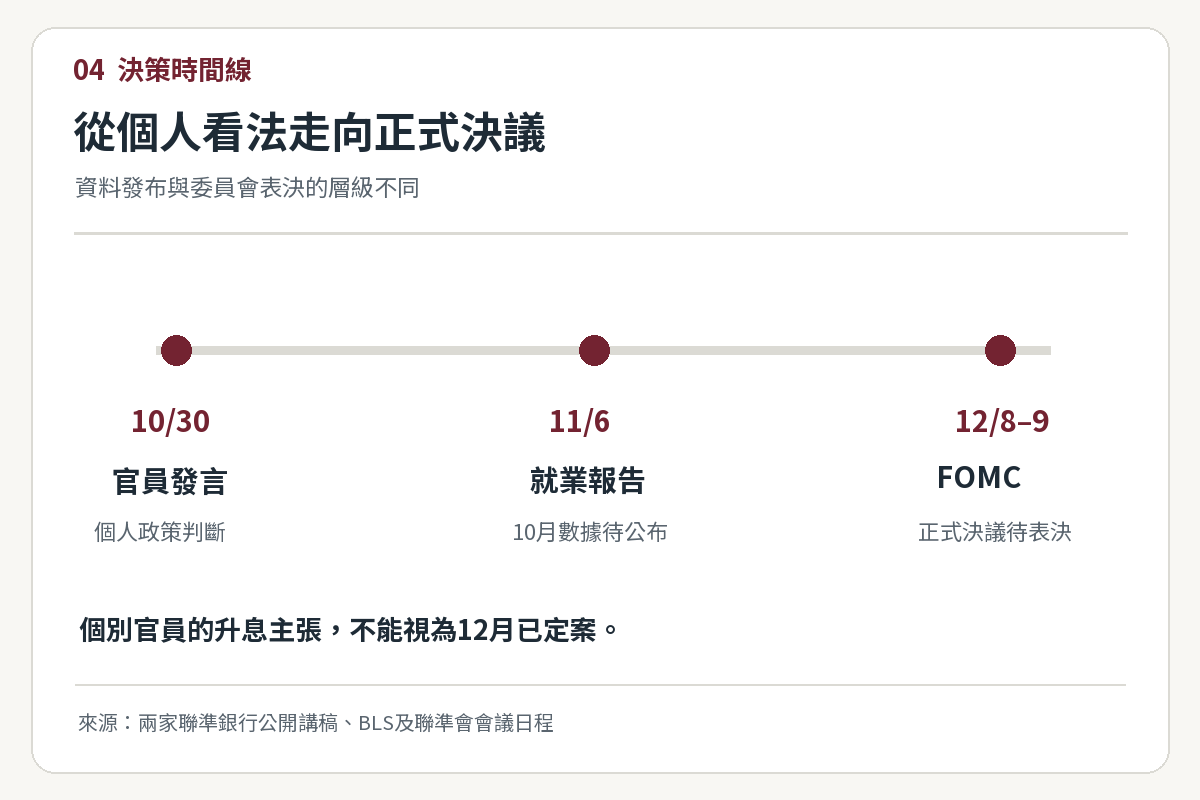
聯準會在10月28日將聯邦基金利率目標區間維持在3.75%至4.00%,但兩位官員投票支持升息25個基點。兩天後,聖路易斯聯準銀行總裁穆薩萊姆表示,進一步緊縮可能很快有必要;達拉斯聯準銀行總裁洛根則認為,依目前展望,至少還需要兩次各25個基點的升息。這是官員各自的政策判斷,並非12月委員會已作出的決定。與10月會議前的猜測相比,新的資訊是會後兩場公開發言:即使本次暫停,部分官員仍認為利率尚未達到足以壓低通膨的水準。
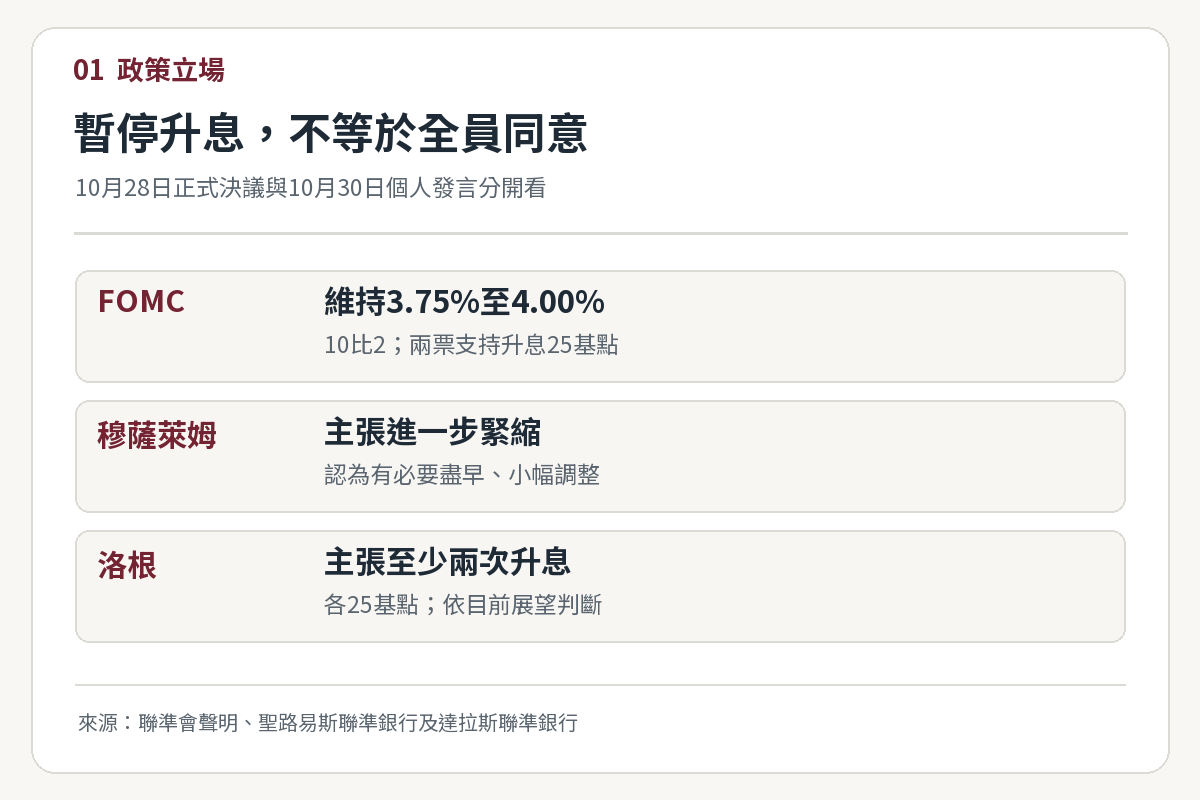
3.1%核心PCE與2%目標之間仍有距離
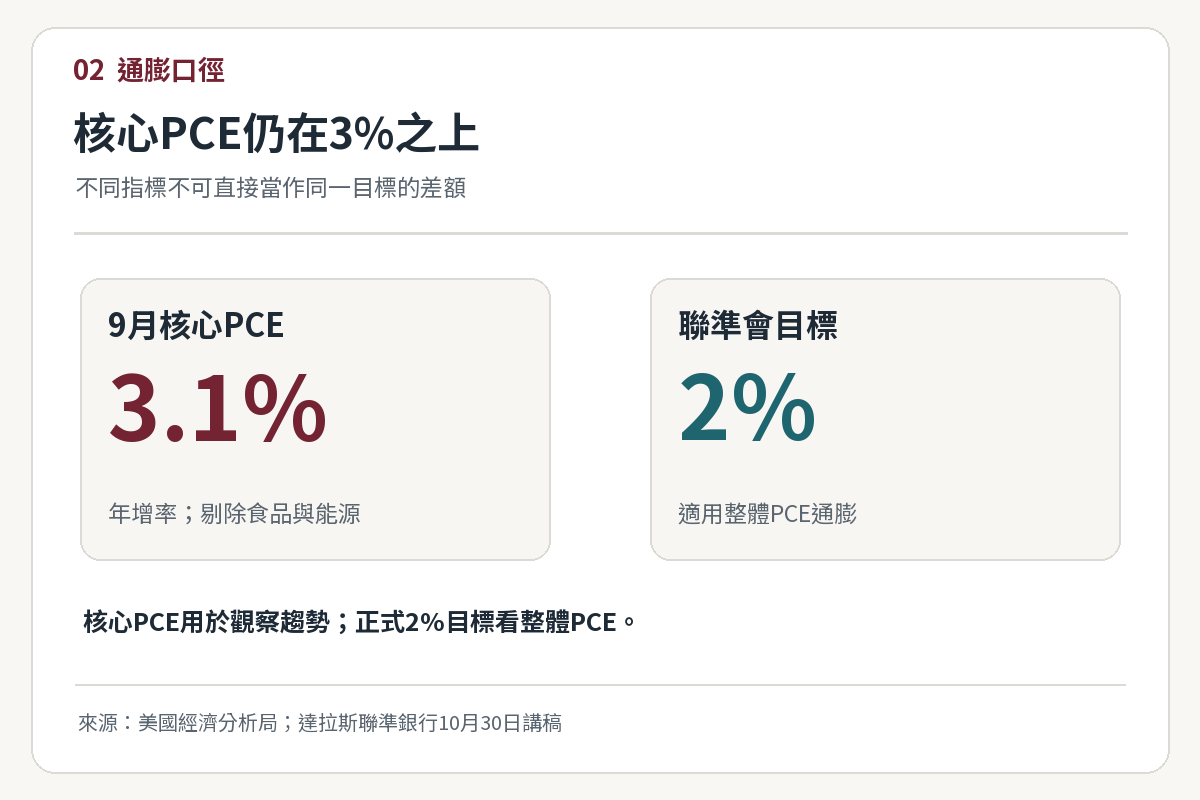
美國商務部經濟分析局公布,9月剔除食品及能源的個人消費支出物價指數,較去年同期上升3.1%。這個「核心PCE」是觀察通膨趨勢的指標;聯準會正式的2%目標則是整體PCE通膨,兩者口徑不同,不能直接把1.1個百分點的差額解讀為政策缺口。洛根在10月30日發言中引用核心PCE 3.1%,認為價格壓力不限於能源或關稅。穆薩萊姆則擔心通膨持續高於目標,主張較早、小幅地調整政策。若後續物價數據仍偏高,支持升息的論點會更有力;但單月數字本身不能決定利率。
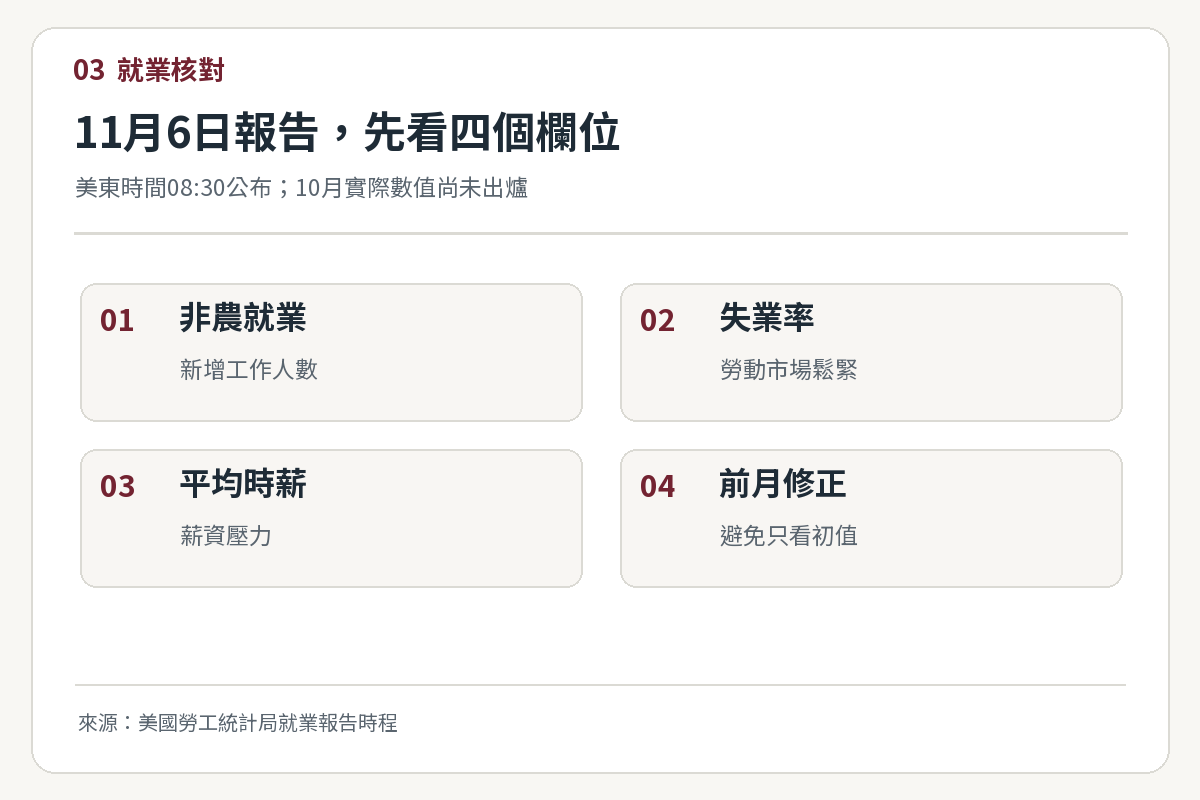
11月6日就業報告將補上另一半判斷
聯準會同時負責物價穩定與充分就業。美國勞工統計局排定於美東時間11月6日上午8時30分公布10月就業報告,本文撰寫時結果尚未出爐。屆時應分開檢查非農就業新增人數、失業率、平均時薪及前月修正:若就業與薪資維持韌性,較高利率對勞動市場的立即壓力可能較小;若就業明顯轉弱,政策取捨就更複雜。這些是分析情境,不是對數據或12月會議的預測。洛根也表示,政策應依展望和風險改變,而不能只憑一次發布決定。
12月決策要看集體表決,不能把個別發言當結論
下一次聯邦公開市場委員會會議排定12月8日至9日。10月決議以10比2通過維持利率,顯示委員會內已有分歧;但穆薩萊姆和洛根的發言代表個人看法,並不等於全體委員支持同一升息路徑。市場應在11月就業及接下來的通膨數據公布後,重新核對物價趨勢、就業韌性與正式聲明。利率預期的變化可能透過美國公債殖利率、美元及企業融資成本影響美股估值,方向與幅度仍取決於新資料及市場原先定價。真正值得追蹤的是政策理由是否改變,而非把某位官員的「至少兩次」直接當成已排定的升息次數。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。