
目錄
重點速讀 2 分鐘|5 分鐘深讀聯準會10月會議前,利率仍在3.75%至4.00%
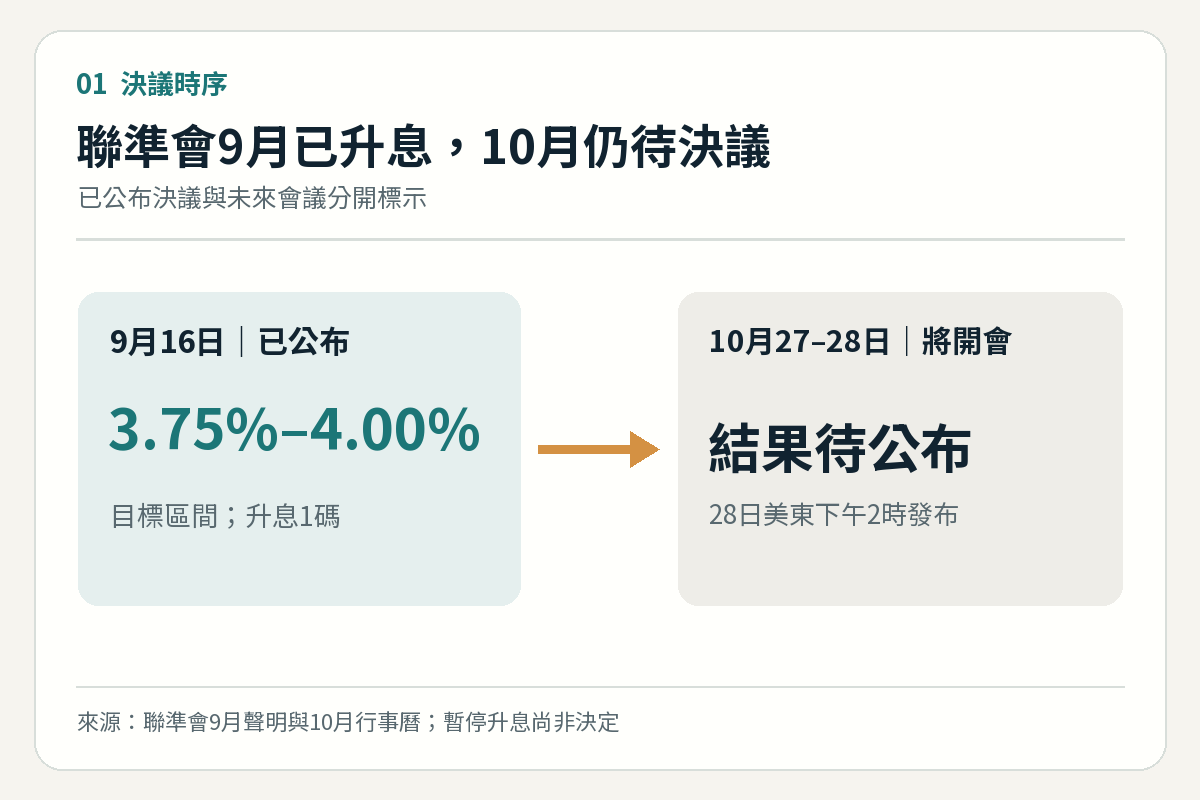
聯準會將於美東 10 月 27 日至 28 日舉行利率會議,10 月 28 日下午公布決議。9 月會議才將聯邦資金利率目標區間提高 1 碼至 3.75% 至 4.00%,並指出通膨仍高於目標。這次是否暫停升息,必須等正式聲明,不能把市場預期寫成決定。對債券、美元與股票而言,利率維持不變也可能搭配偏緊的後續指引;因此市場關注的不只當次利率,更包括聯準會如何描述通膨、就業與下一次會議的政策空間。
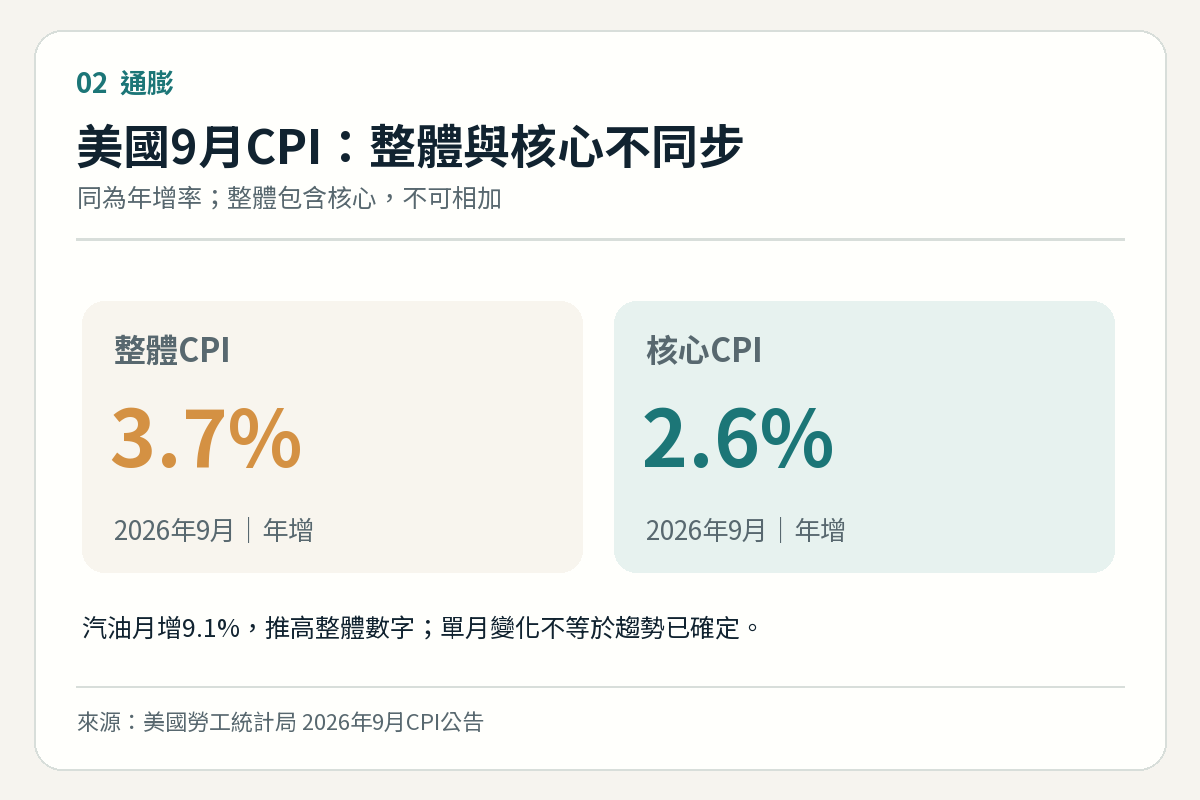
美國9月CPI年增3.7%,能源與核心物價走勢不同
美國勞工統計局公布,9 月消費者物價指數(CPI)月增 0.6%、年增 3.7%;剔除食品與能源後的核心 CPI 月增 0.3%、年增 2.6%。汽油單月上漲 9.1%,推高整體通膨,代表能源衝擊是當月數字的重要來源。核心指標升幅較低,顯示不同價格項目的壓力並不一致。不過,整體通膨仍高於聯準會 2% 的長期目標。決策者須判斷能源價格上升是否會延伸至其他商品與服務,而不能單靠一個月的 CPI 決定後續利率。
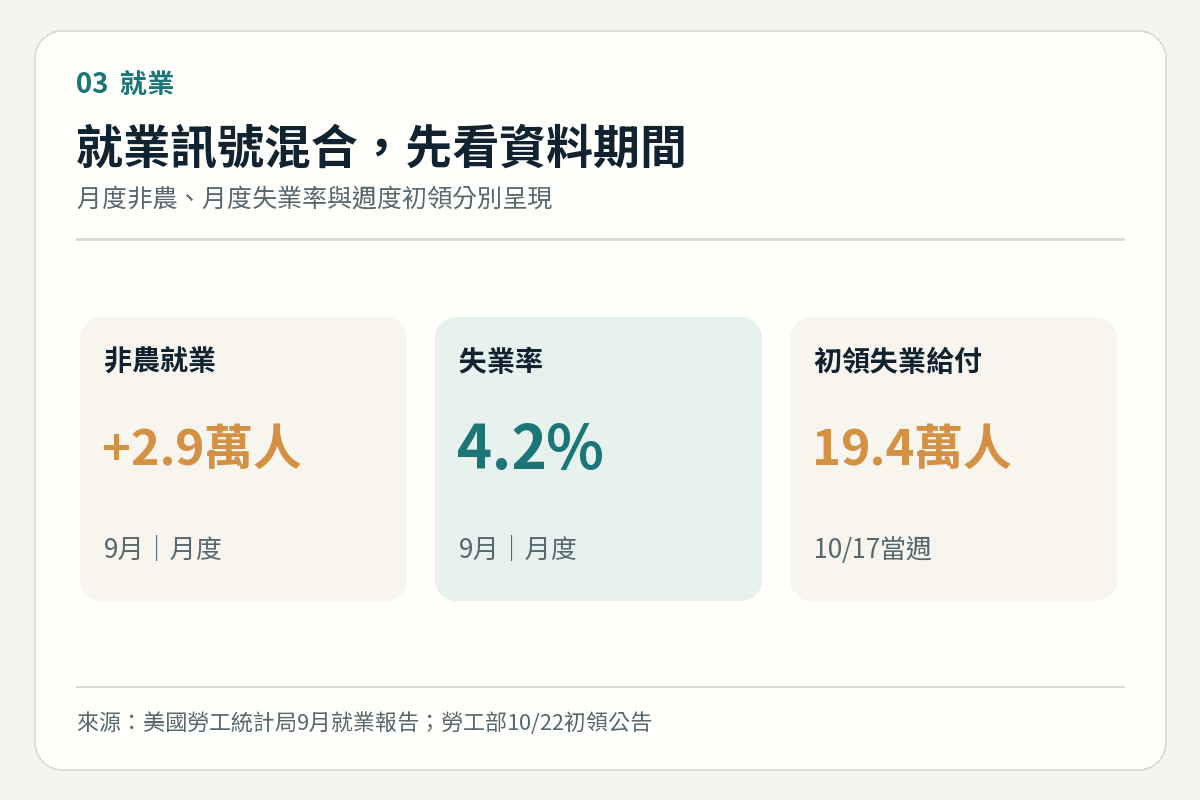
美國就業數據呈現不同訊號,單週初領不能代表全貌
9 月非農就業僅增加 2.9 萬人,失業率為 4.2%,兩項月度資料都顯示就業成長較溫和。另一方面,美國勞工部公布,截至 10 月 17 日當週初次申請失業給付人數為 19.4 萬,比前週修正後的 20 萬減少 6,000 人。初領數字較低,說明近期裁員申請沒有同步急升;但單週資料波動較大,也不能直接推翻整月就業報告。月度就業與週度初領的期間、口徑不同,應分開解讀。這種混合訊號使聯準會更需要比較多期趨勢。
聯準會10月決議需看聲明措辭與12月政策空間
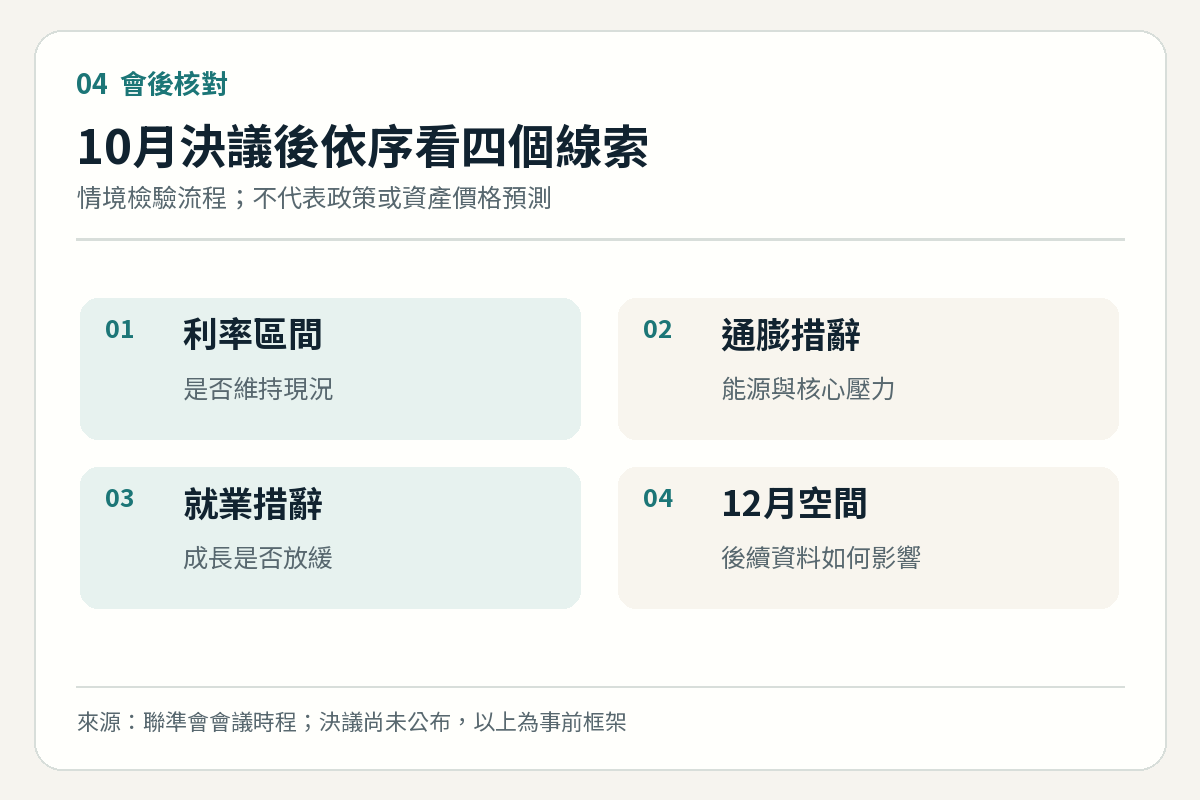
10 月 28 日決議公布後,首先核對利率目標區間是否改變,再看聲明對通膨、經濟活動與就業的描述有無調整。若利率維持原位,但聲明繼續強調物價風險,市場仍可能重新評估 12 月政策路徑;若更重視就業轉弱,解讀則可能不同。這是情境分析,並非預測利率或資產價格。下一步還要追蹤能源價格是否持續推高整體物價、核心通膨是否擴散,以及後續就業報告能否證實 9 月的放緩。只有把決議文字與新資料放在一起,才能評估暫停升息的意義。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。