
目錄
重點速讀 1 分鐘|2 分鐘深讀PIMCO 的 6%情境不是基準預測
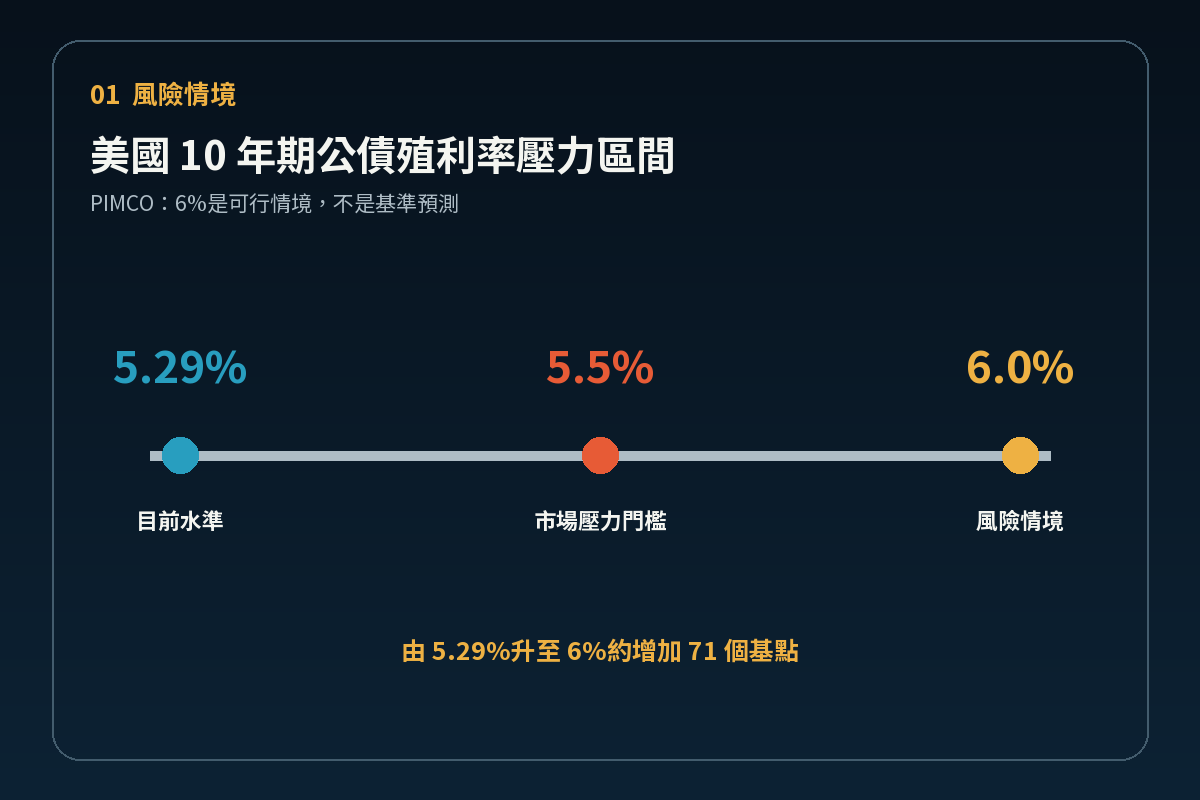
PIMCO 投資長 Dan Ivascyn 表示,美國 10 年期公債殖利率由約 5.29%快速升向 6%在短期交易情境下「可行」,主因包括高油價推升通膨疑慮、政府債務供給,以及槓桿投資人被迫平倉。不過,6%是風險情境,不代表 PIMCO 的基準預測。若殖利率先突破 5.5%,Ivascyn認為股票與信用市場可能出現明顯壓力。市場需要關注的重點,是長端利率上升速度與資金去槓桿是否互相強化。
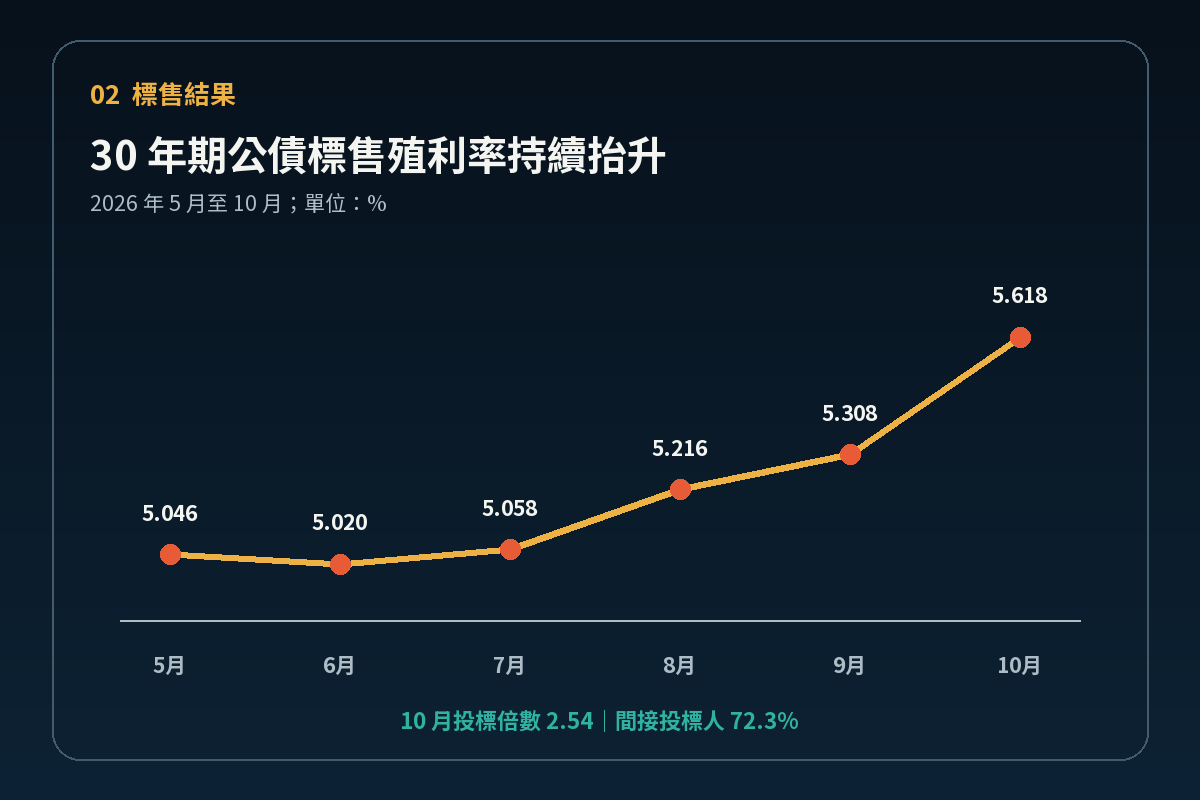
美國 30 年期公債標售利率升至 5.618%
美國財政部 10 月 8 日重啟標售 220 億美元、剩餘期限約 29 年 10 個月的公債,得標殖利率達 5.618%,高於 9 月的 5.308%。投標倍數為 2.54 倍,間接投標人承接 72.3%,主要交易商僅承接 6.8%,顯示高殖利率仍吸引資金,而非市場全面失去承接能力。這組結果把「價格壓力」與「需求崩落」區分開來:發債成本明顯提高,但最新標售仍有足夠買盤。
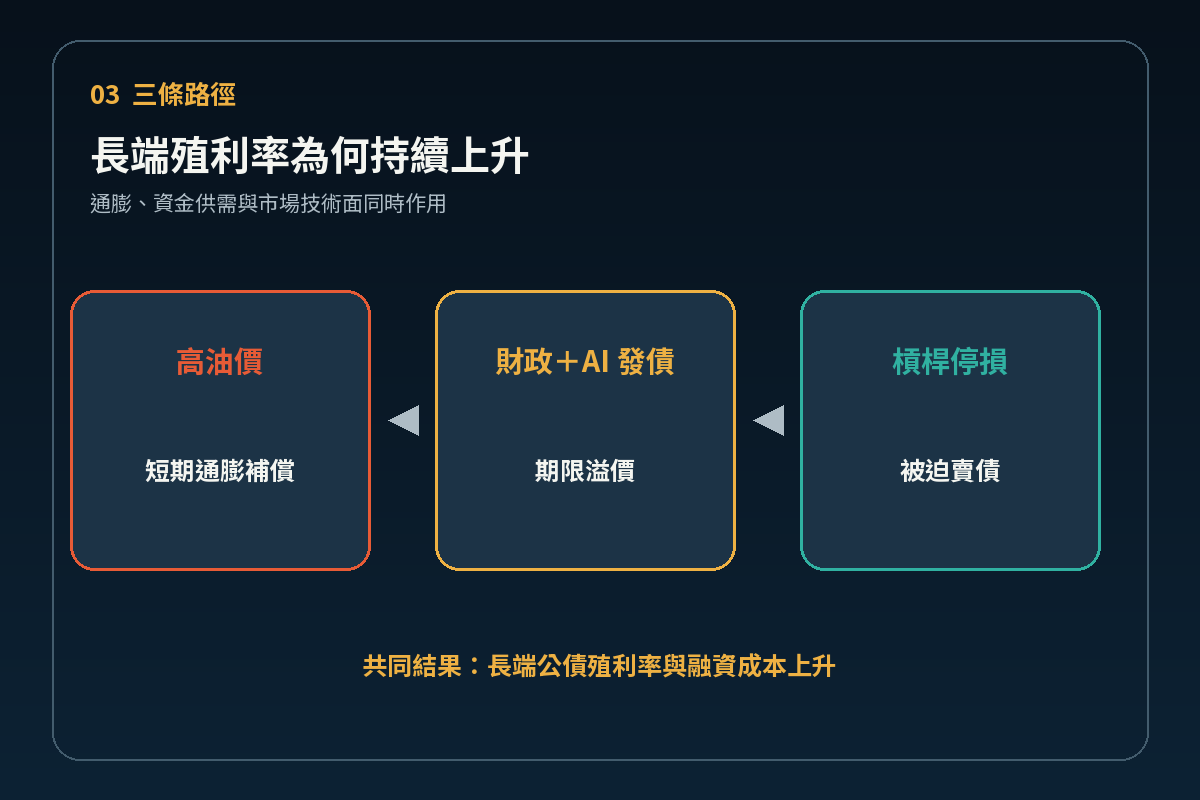
油價、財政供給與槓桿部位共同推高長端利率
聯準會 9 月會議紀要指出,會期間 2 年至 10 年期公債名目殖利率約上升 35 個基點,除政策路徑與經濟數據外,地緣政治、財政部回購政策的不確定性,以及 AI 基礎建設大量發債競逐資金,也推高期限溢價。PIMCO 另提醒,避險基金等槓桿投資人若因虧損停損,可能加速賣債。這三股力量分別來自通膨、資金供需與市場技術面,任何一項降溫都可能減速殖利率上行。
風險資產接下來先看 5.5%與標售需求
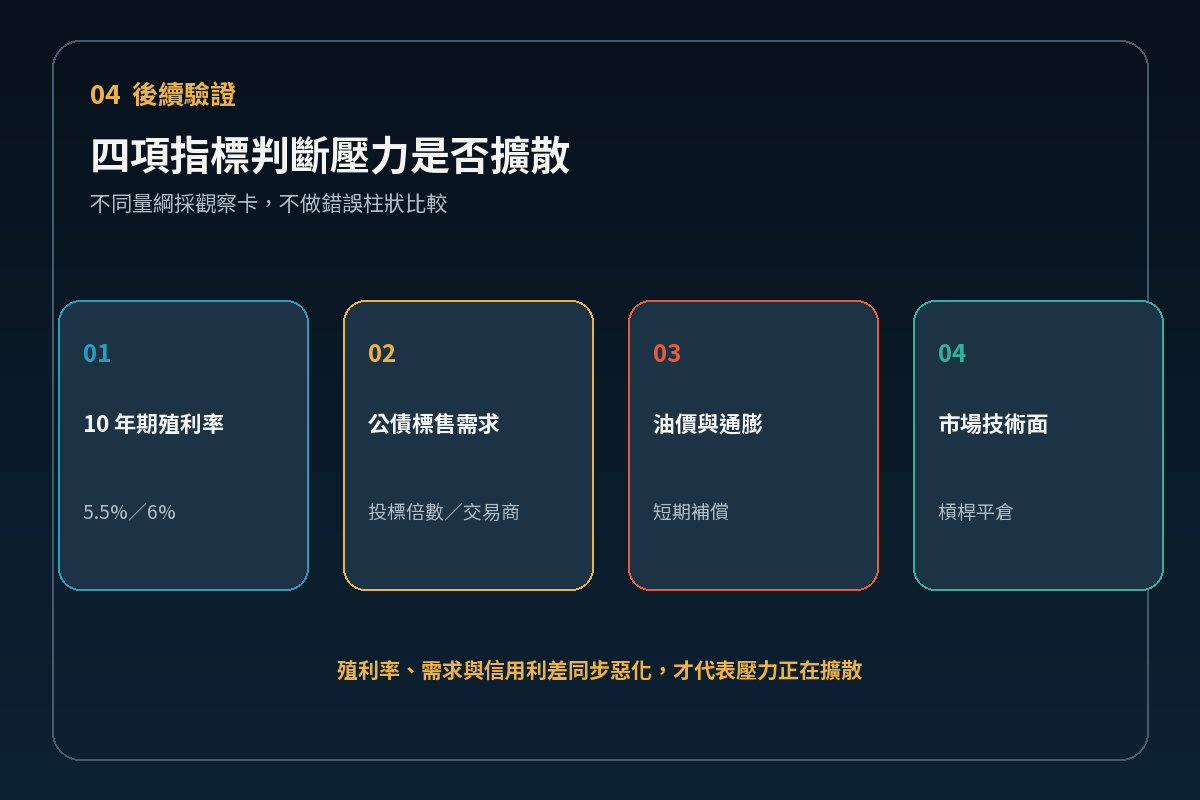
後續觀察可分成四項:10 年期殖利率能否站上 5.5%、新一輪公債標售的投標倍數與交易商承接比重、油價是否持續推高短期通膨補償,以及槓桿基金是否出現更多被迫平倉。若殖利率上升但標售需求仍穩,市場反映的可能是更高的期限溢價;若殖利率、交易商承接與信用利差同時惡化,才代表融資壓力正在擴散。6%應視為壓力測試門檻,而不是確定路徑。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。