
目錄
重點速讀 1 分鐘|2 分鐘深讀30 年期美債升至 5.66%,殖利率曲線明顯轉陡
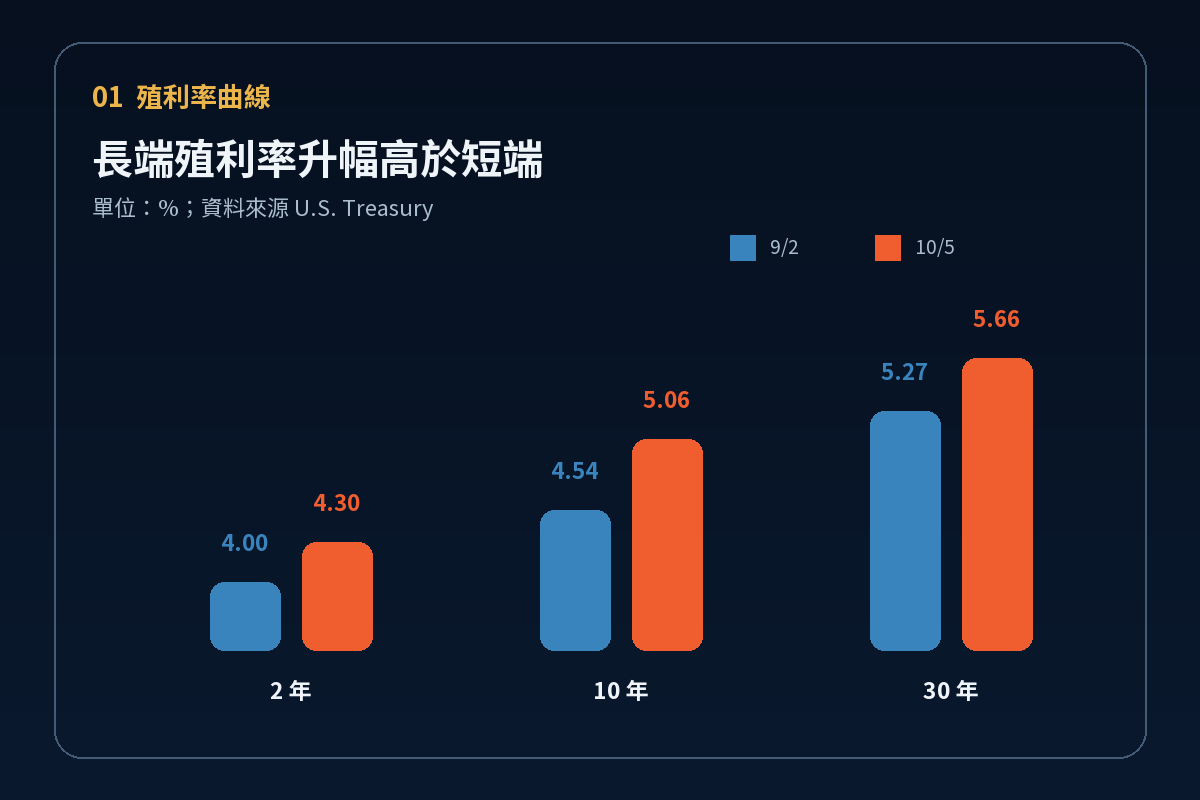
美國財政部資料顯示,10 月 5 日 30 年期公債殖利率為 5.66%,10 年期為 5.06%,2 年期為 4.30%;同一天 30 年期盤中一度逼近 5.7%。與 9 月 2 日相比,30 年期由 5.27% 上升 39 個基點,10 年期由 4.54% 上升 52 個基點,2 年期則由 4.00% 上升 30 個基點。這代表市場不只在重估短期政策利率,對長期通膨、財政融資與持有長債風險所要求的補償也在提高。
ISM 服務價格指數升至 74,通膨黏性推高長端補償
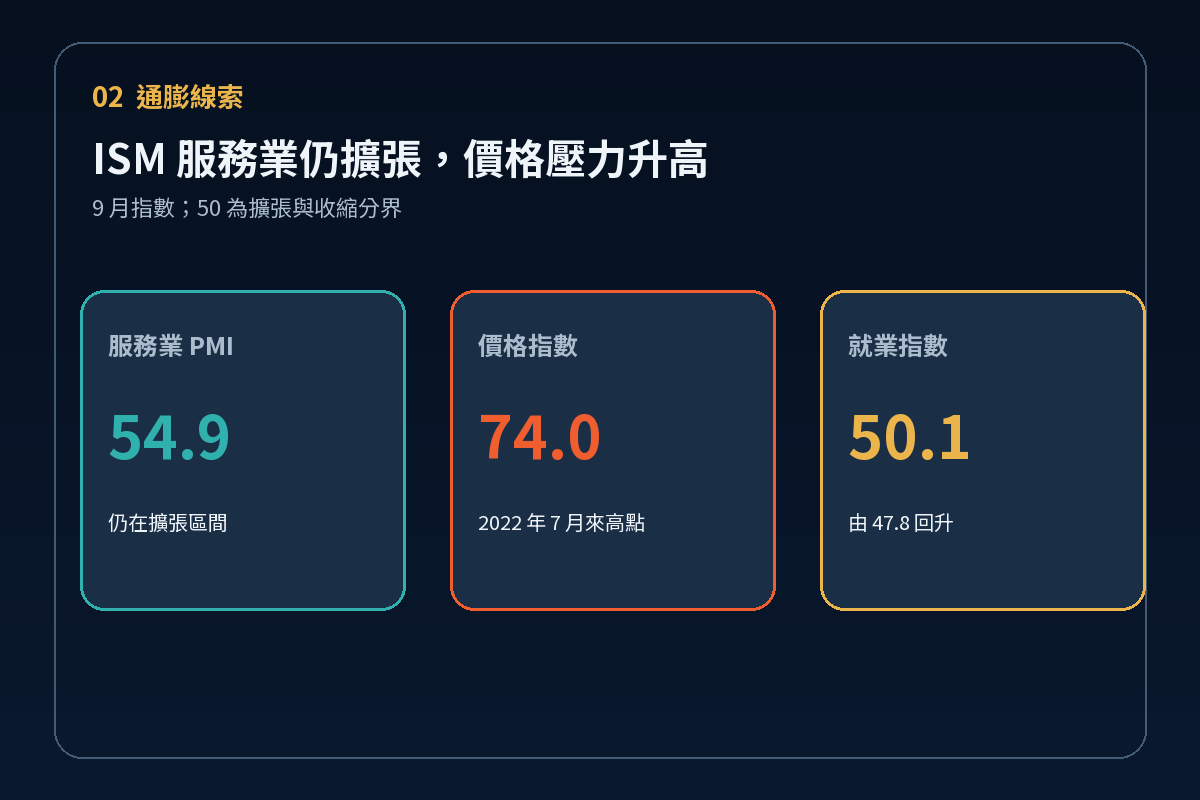
9 月 ISM 服務業 PMI 為 54.9,仍在 50 以上的擴張區間,但價格指數由 72.6 升至 74.0,創 2022 年 7 月以來高點。就業指數也由 47.8 回升至 50.1。成長尚未明顯失速、價格壓力卻再度升高,會讓投資人降低對快速寬鬆的期待,並要求更高的期限溢酬。長端殖利率因而可能在政策利率尚未變動前,先反映通膨與供給風險。
第四季預計淨借款 6,280 億美元,供給增加考驗長債需求
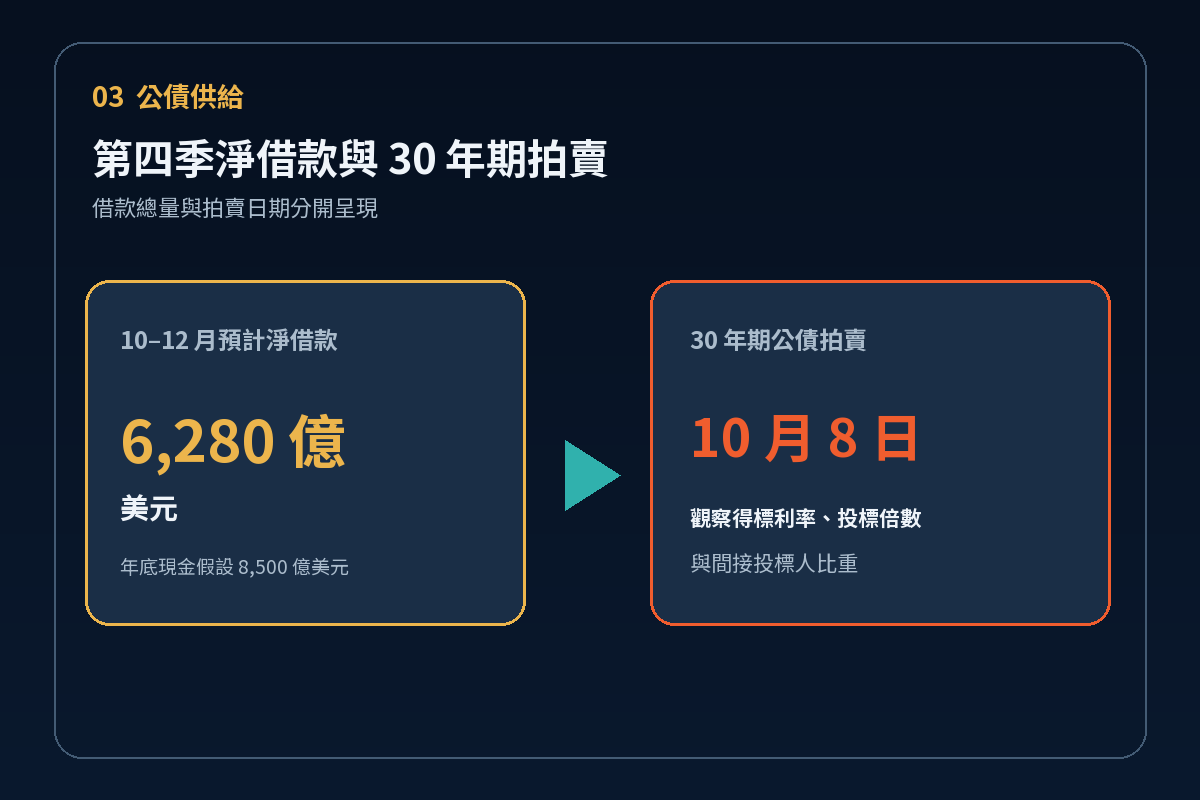
美國財政部估計,2026 年 10 至 12 月民間持有的可流通公債淨借款需求為 6,280 億美元,並假設年底現金餘額為 8,500 億美元。財政部的暫定拍賣時程顯示,30 年期公債將於 10 月 8 日拍賣。當通膨疑慮與長債供給同時上升,買方可能要求更高殖利率才願意承接;拍賣得標利率、投標倍數與間接投標人比重,會是判斷需求是否穩定的直接線索。
高估值美股先受折現率壓力,後續要看盈利能否抵銷
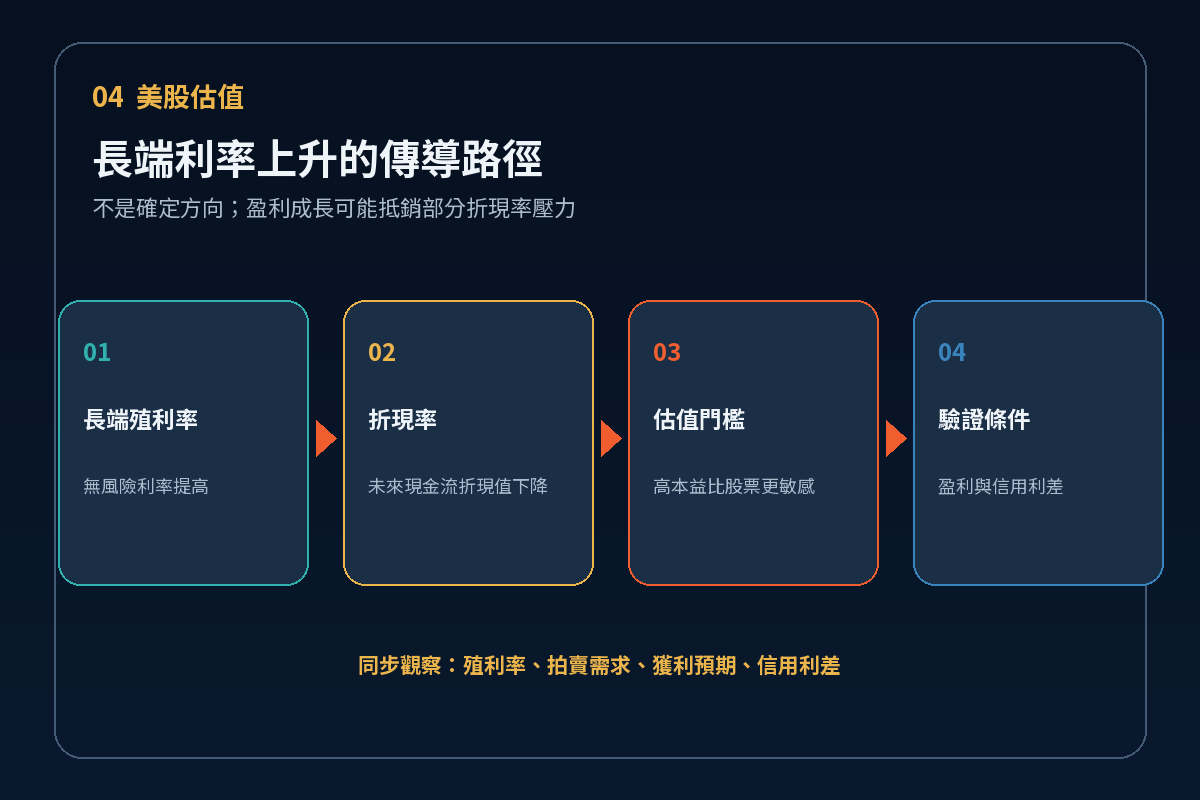
聯準會 2026 年 5 月金融穩定報告指出,美股預期本益比仍在歷史分布高檔,股票風險溢酬處於歷史低檔。長期無風險利率上升時,未來現金流的折現值下降,估值依賴遠期成長的公司通常更敏感;企業再融資與固定利率資產評價也會承受壓力。這不代表股價必然下跌,而是市場需要更強的盈利成長來抵銷折現率上升。後續應同時觀察長端殖利率、30 年期拍賣需求、企業獲利預期與信用利差,而不是只看單一利率水準。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。
文章參考來源
- U.S. Treasury:Daily Treasury Par Yield Curve Rates — 2026 年 9 月與 10 月各天期公債殖利率。
- ISM:September 2026 Services PMI Report — 9 月服務業 PMI、價格與就業指數。
- U.S. Treasury:Marketable Borrowing Estimates — 2026 年第四季 6,280 億美元淨借款估計。
- U.S. Treasury:Tentative Auction Schedule — 10 月 8 日 30 年期公債拍賣時程。
- Federal Reserve:Financial Stability Report, May 2026 — 股票估值、風險溢酬與長期利率敏感度。
- OKX 星球:美債長端收益率再創新高,30 年期逼近 5.7% — 本次即時選題來源。