目錄
重點速讀 1 分鐘|2 分鐘深讀聯準會升息後,Barkin 以通膨廣度解釋緊縮
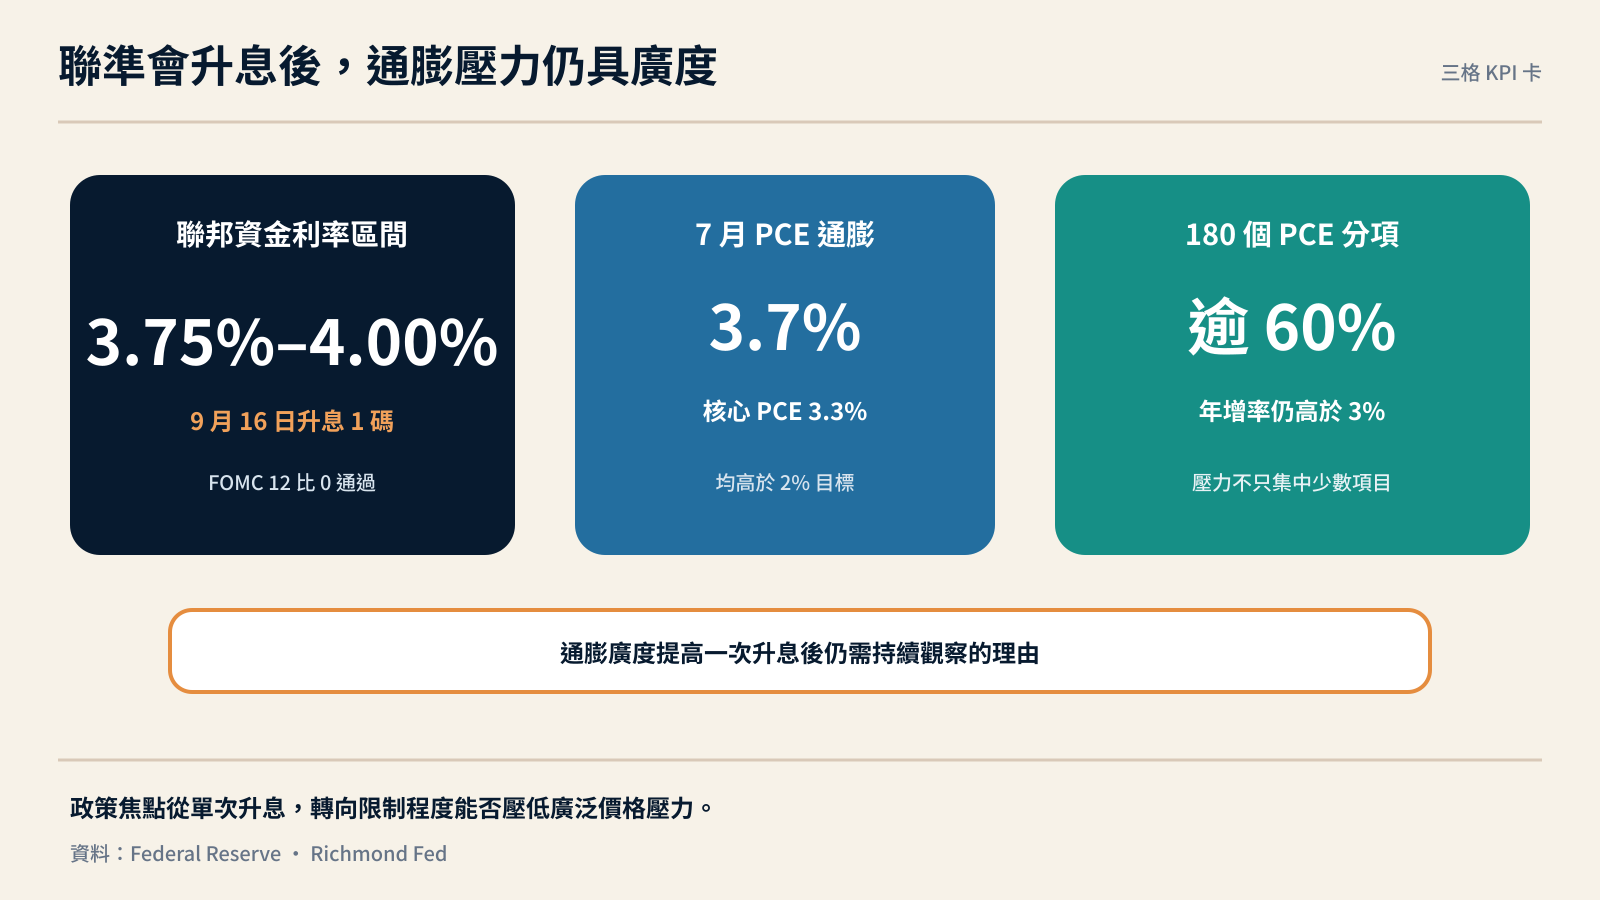
聯準會 9 月 16 日把聯邦資金利率目標區間上調 1 碼至 3.75%–4.00%。里奇蒙聯準銀行總裁 Barkin 9 月 22 日進一步指出,7 月整體 PCE 年增 3.7%、核心 PCE 年增 3.3%,而且在 180 個分項中,逾六成年增率仍高於 3%。這項廣度資料顯示,價格壓力不只集中在能源或關稅敏感項目,因此政策焦點已從單次升息,轉向目前限制程度是否足以讓通膨穩定回到 2%。
美國 7 月 PCE 年增 3.7%,服務支出仍支撐需求
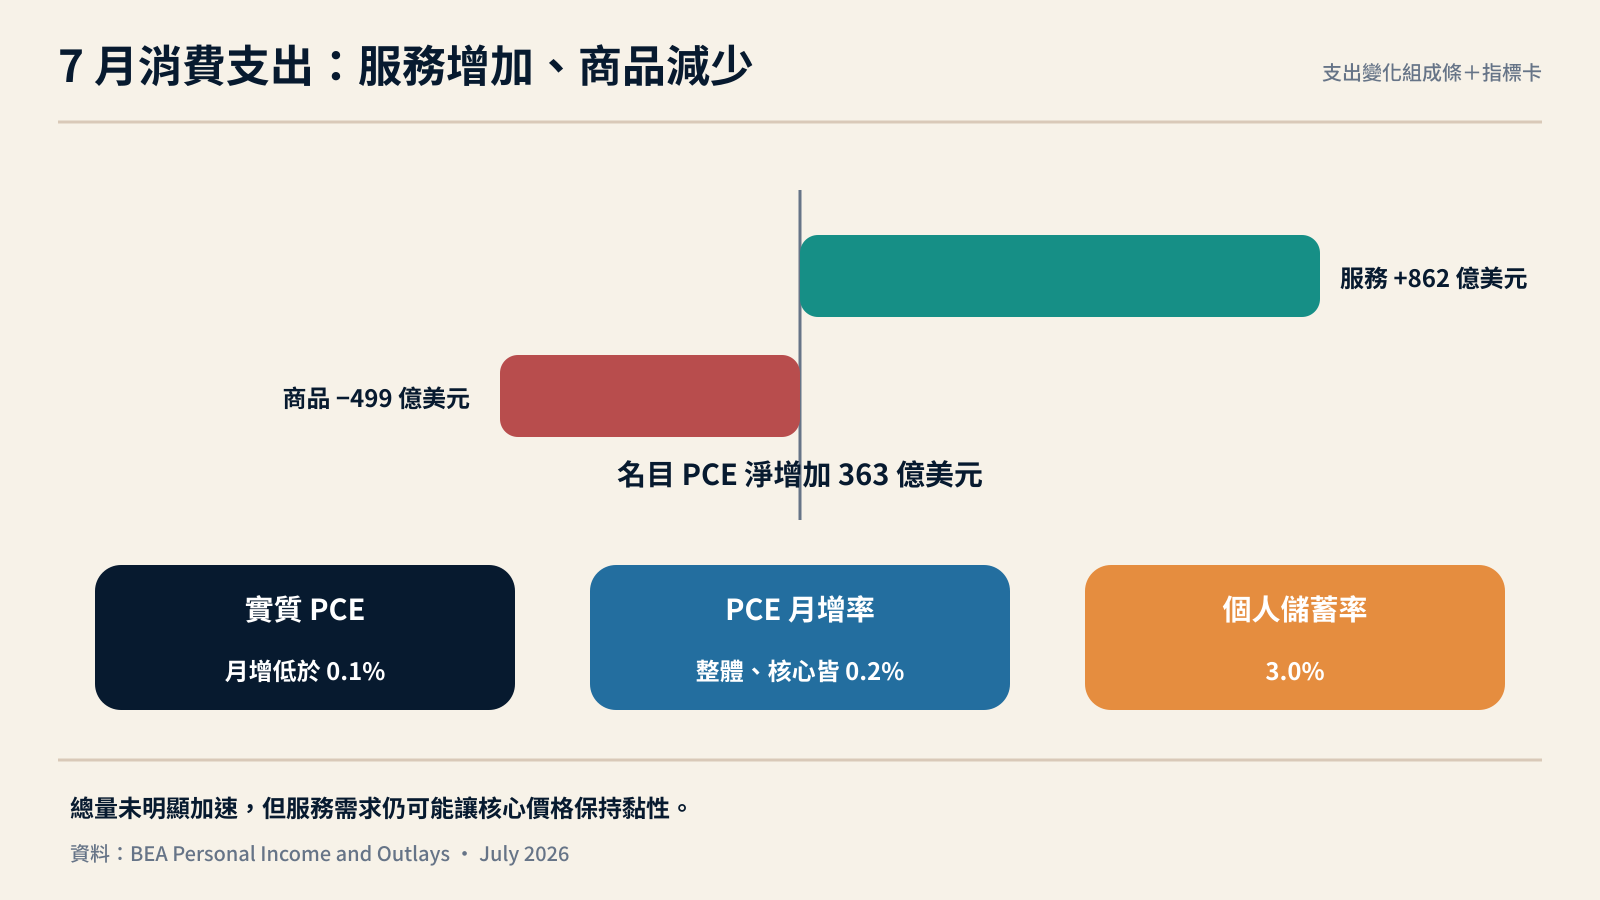
美國經濟分析局資料顯示,7 月名目消費支出月增 363 億美元,其中服務支出增加 862 億美元,商品支出則減少 499 億美元;實質消費支出幾乎持平,儲蓄率為 3.0%。消費總量沒有明顯加速,但服務需求仍具韌性,搭配逾六成 PCE 分項年增高於 3%,代表企業定價壓力可能分布得比單一能源衝擊更廣。若服務價格與核心分項缺乏降溫,長端殖利率、美元及高評價資產仍會受到政策維持緊縮的影響。
聯準會點陣圖 4.1% 中位數仍保留一碼空間
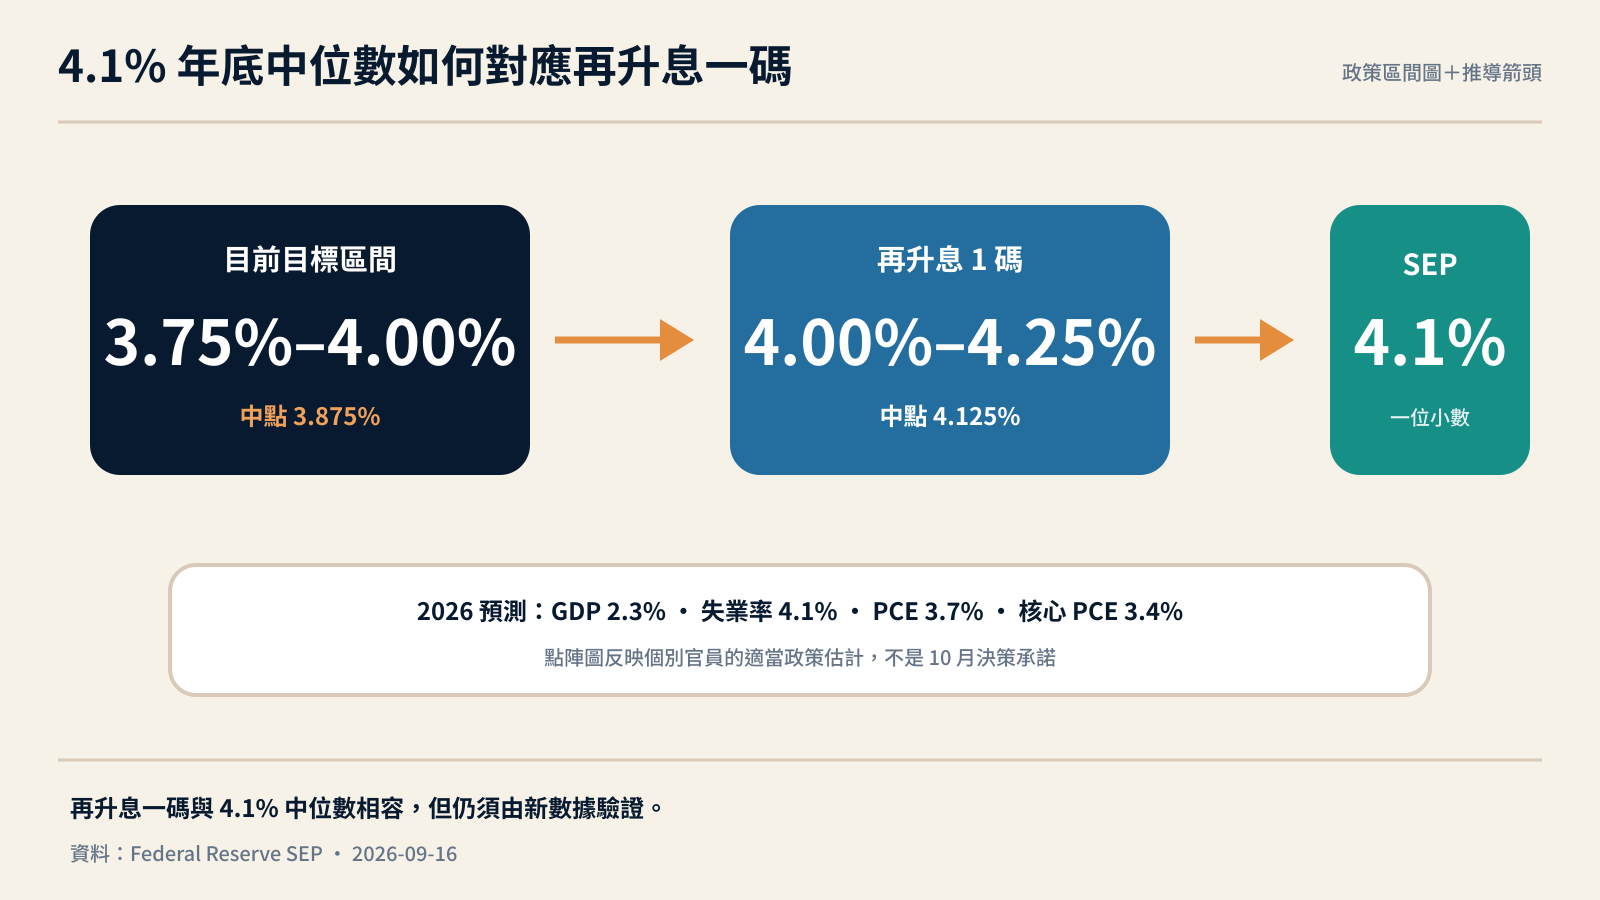
9 月經濟預測把 2026 年底聯邦資金利率中位數列為 4.1%,高於目前區間中點 3.875%。若再升息 1 碼,區間將成為 4.00%–4.25%,中點 4.125% 四捨五入即為 4.1%。同份預測也把 2026 年整體 PCE 通膨中位數列為 3.7%、核心 PCE 為 3.4%,失業率則為 4.1%。這組數字支持再收緊的可能性,但點陣圖是個別官員對適當政策的估計,不是 10 月會議的預先承諾。
美國 9 月 30 日 PCE 與 10 月 2 日就業將先驗證方向
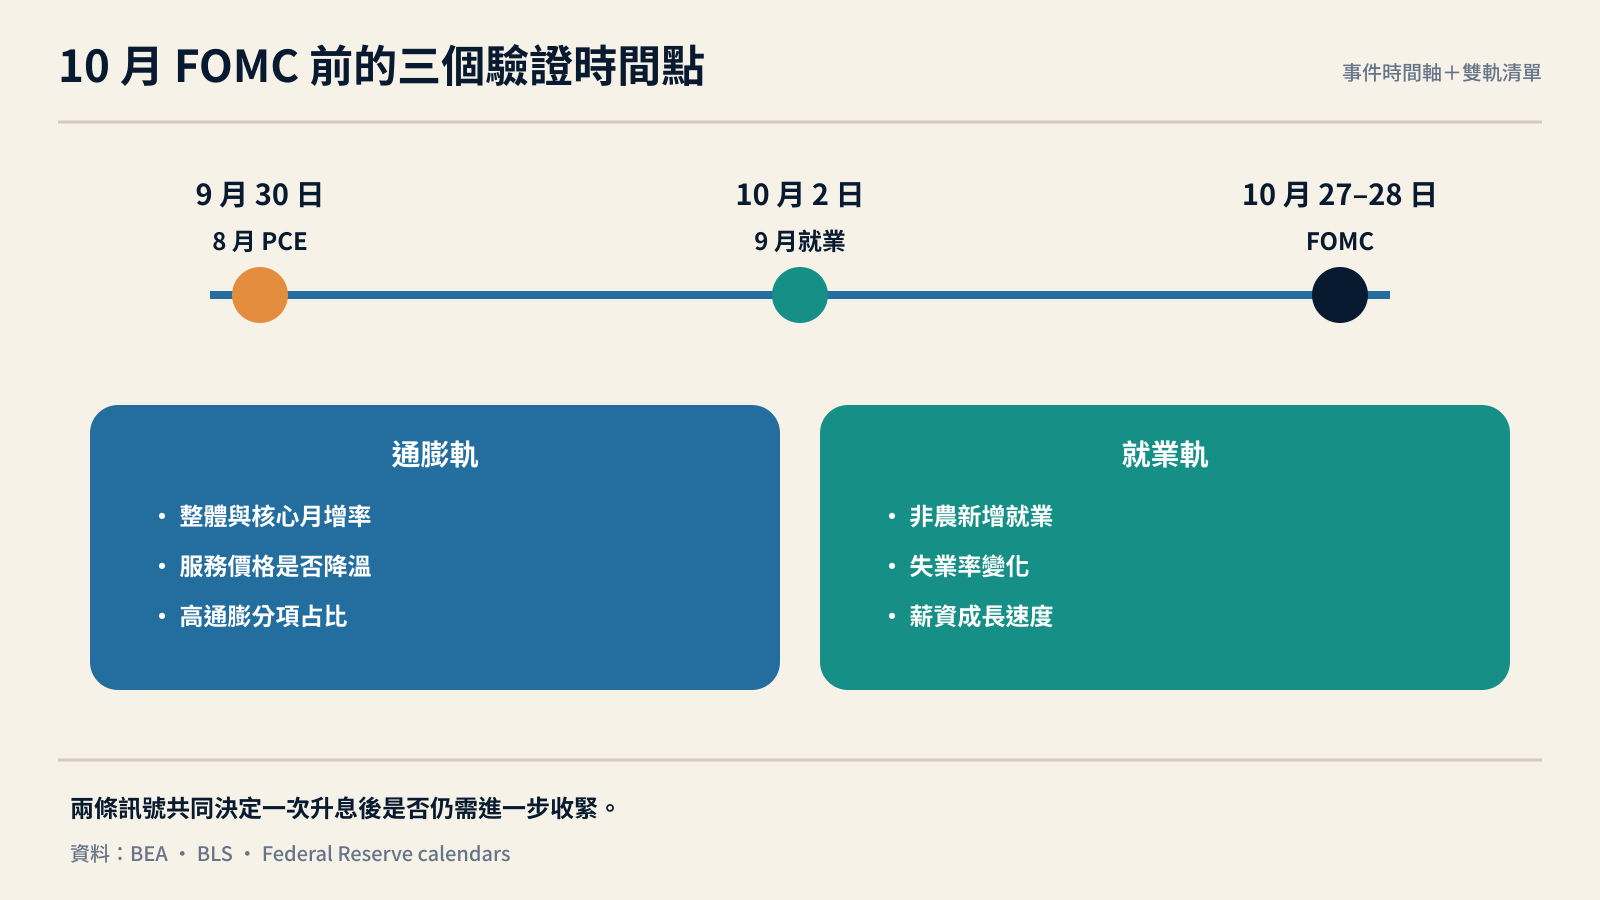
下一階段有三個時間點。BEA 將於 9 月 30 日公布 8 月 PCE,BLS 排定 10 月 2 日發布 9 月就業報告,FOMC 則在 10 月 27–28 日開會。通膨面可追蹤整體與核心月增率、服務價格及高通膨分項占比;就業面可觀察非農新增、失業率與薪資。若通膨廣度維持且就業仍穩,進一步升息的政策依據會更完整;若核心價格明顯降溫或勞動市場轉弱,官員可選擇延後收緊並等待更多資料。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。