
目錄
重點速讀 2 分鐘|5 分鐘深讀越南398/2026/NĐ-CP號法令,讓符合條件的越南企業,在2026、2027課稅年度減少30%的應納企業所得稅。台資越南法人值得核對資格;但不能只看到「減稅30%」,就把營收、利潤與稅率一起打七折。
法令10月29日公布並施行,由副總理阮文勝(Nguyễn Văn Thắng)簽署,細化國會43/2026/QH16號決議。本文聚焦企業所得稅(thuế thu nhập doanh nghiệp,TNDN),不把個人經營所得稅或員工薪資稅混在一起。398原文及掃描件
誰先看資格:越南法人,不是只看股東國籍
第3條的對象,是依越南法律設立、負擔企業所得稅的企業與組織。台灣人投資設立的越南公司,可先依這個範圍及各項條件核對;不是台資身分自動享有優惠,也不能直接套到台灣母公司或不同法律形式。
還有一道防拆分門檻:在43號決議生效後分割、拆分形成的企業,若拆後企業各該年度合計營收超過100億越南盾,就不適用這項減稅。不能把原本超標的事業拆成幾家公司,只看每家帳面數字。43號決議與生效日
100億門檻,看的是哪一種營收?
原文10 tỷ đồng,即10,000,000,000越南盾,也就是100億越南盾。門檻看2026、2027各該課稅年度的營收,不是前一年營收,也不是利潤;兩個年度須分別判斷。
第3條第3款的範圍包含銷售與服務收入、財務收入及其他所得,並納入附屬單位、營業據點的年度彙總。銷售減項的處理也要依該款原文口徑核對,不能只抓單一店面的銷售額。
新設、改組或短稅期合併計算另有規定,應請會計人員確認適用期間,不以幾個月收入直接推定全年合資格。
減的是稅額,怎麼算才不會放大?
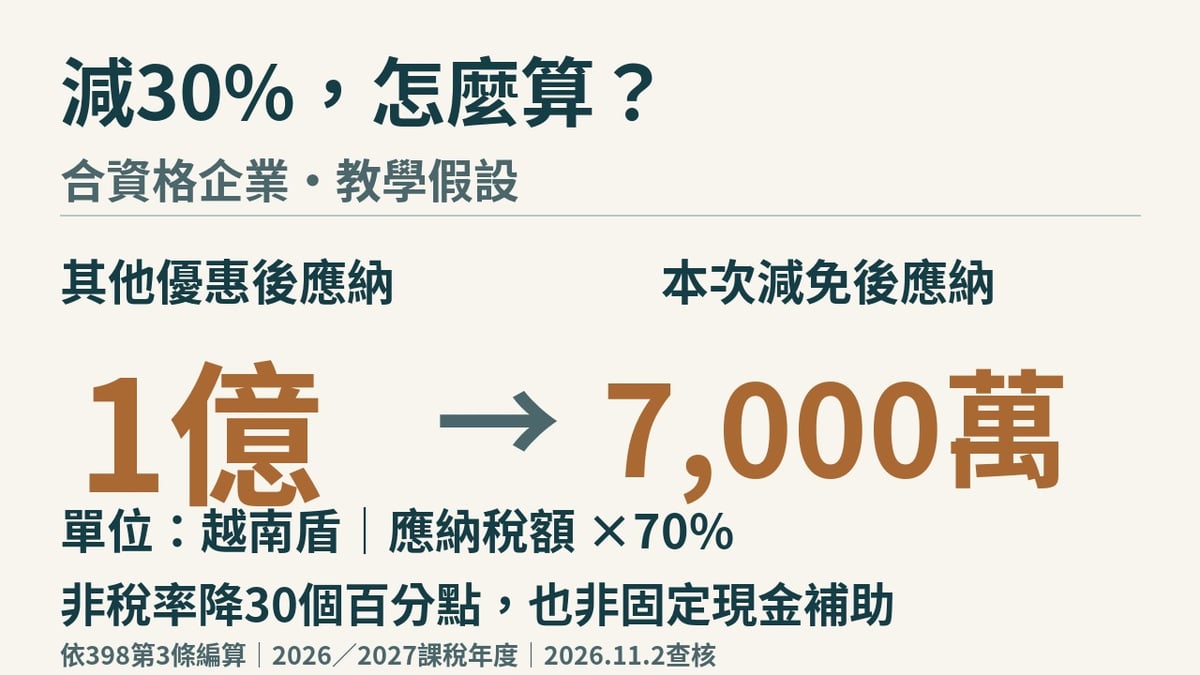
第3條第2款明定,若已有其他稅務優惠,要先扣除該優惠,再以剩餘應納企業所得稅計算這次減免。
教學假設:一家公司已符合全部條件,扣除其他優惠後應納稅額為1億越南盾。減免額=1億×30%=3,000萬;剩餘應納=1億-3,000萬=7,000萬越南盾。這不是實際公司稅單,也不是稅率降低30個百分點。
企業現在可以做什麼?
條文允許預估該年度營收不超過門檻的企業,在季度暫繳時自行計算減免;若實際年度營收超標,就要依規定補足差額,遲繳款處理另依稅務管理規則。預估合格不等於年度資格已確定。
請財會整理三份資料:法人與納稅主體文件、含附屬單位的營收彙總,以及先套其他優惠後的應納稅額計算。再核對是否涉及拆分、特殊稅期或後續更正;個案向稅務機關或合格會計、稅務專業人士確認。
結論:減稅提供空間,投資仍要回到生意本身
這項政策讓合資格企業有機會把原須繳納的部分稅款留作營運資金,是越南支持企業經營、值得台商關注的具體措施。但要先有應納稅額且符合門檻,才有相應減免;它不保證訂單、獲利或投資報酬。
研究越南機會,可把這項條件納入預算,再與供電與接電成本、南北產業與供應鏈一起評估。優惠能增加多少空間,仍由客戶需求、成本與實際稅額決定。
資料來源
依以上398及43號官方文本整理,查核日期為台灣時間2026年11月2日。不構成投資建議或個案稅務意見,未採訪或實地走訪。首圖為AI編輯示意,人物參考越南政府網阮文勝履歷肖像,非簽署現場或投資背書。