
目錄
重點速讀 2 分鐘|15 分鐘深讀越南北部的電子製造,與南部的家具、自行車聚落,確實呈現不同的台商落點。背後關鍵是客戶、零件、人才、工業區與港口逐步結成供應網。對考慮設廠、採購或投資研究的台灣人,先看懂這張網,比先問「北部還是南部比較便宜」更有用。
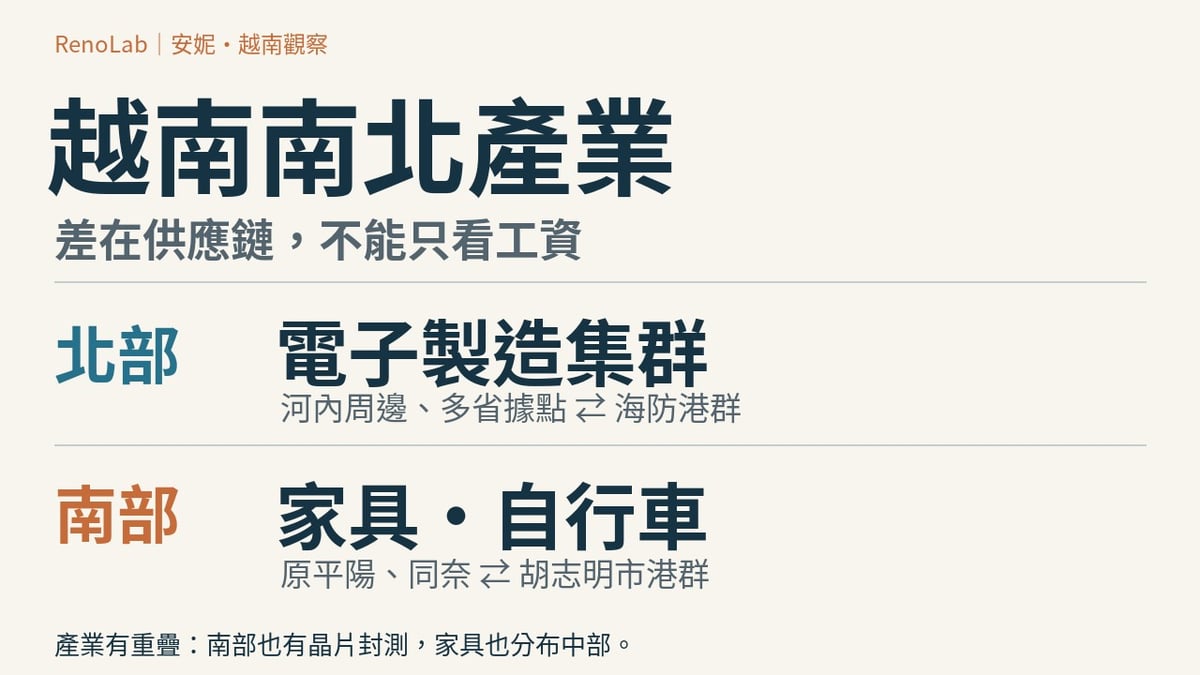
其中要先校正一個地理印象:台灣電子「六雄」布局的是北越多個省市,並非全部集中海防。南部也有半導體封裝測試、材料與製程升級。本文以 2026 年 10 月 24 日可核對的公開資料,整理兩地分工、代表企業及機會成立的條件。
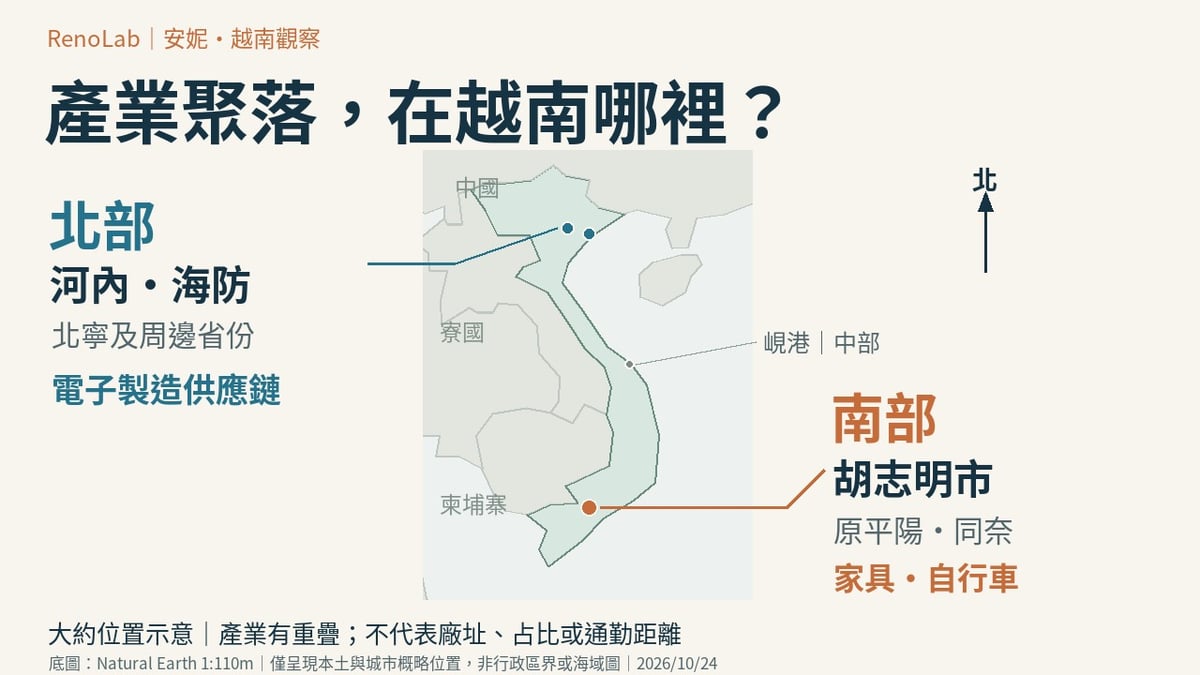
先看地理:工廠在內陸,貨可能從海防出海
本文的「北部」,聚焦河內(Hà Nội)周邊、北寧(Bắc Ninh)與海防(Hải Phòng)相連的製造圈,並包含富壽、興安、寧平等代表據點;「南部」聚焦胡志明市(Thành phố Hồ Chí Minh)及原平陽(Bình Dương)、同奈(Đồng Nai)等工業腹地。這是產業觀察範圍,不是把全越南切成兩個正式統計區。
2025 年行政整併後,新海防包含原海陽,新北寧包含原北江;原永福併入富壽,原河南與原南定併入寧平。南部的新胡志明市則包含原平陽與原巴地頭頓,新同奈包含原平福。新地方政府自 2025 年 7 月 1 日運作,因此舊報導中的「平陽廠」與今天文件中的「胡志明市廠」,可能是同一地點。〔越南政府:2025 年省級行政整併與 7 月運作〕
閱讀廠址時,要一起看工業區、門牌及資料日期;比較出口、人口或工業產值時,也要先還原行政邊界。工廠經海防港出口,不等於工廠就位在海防市。
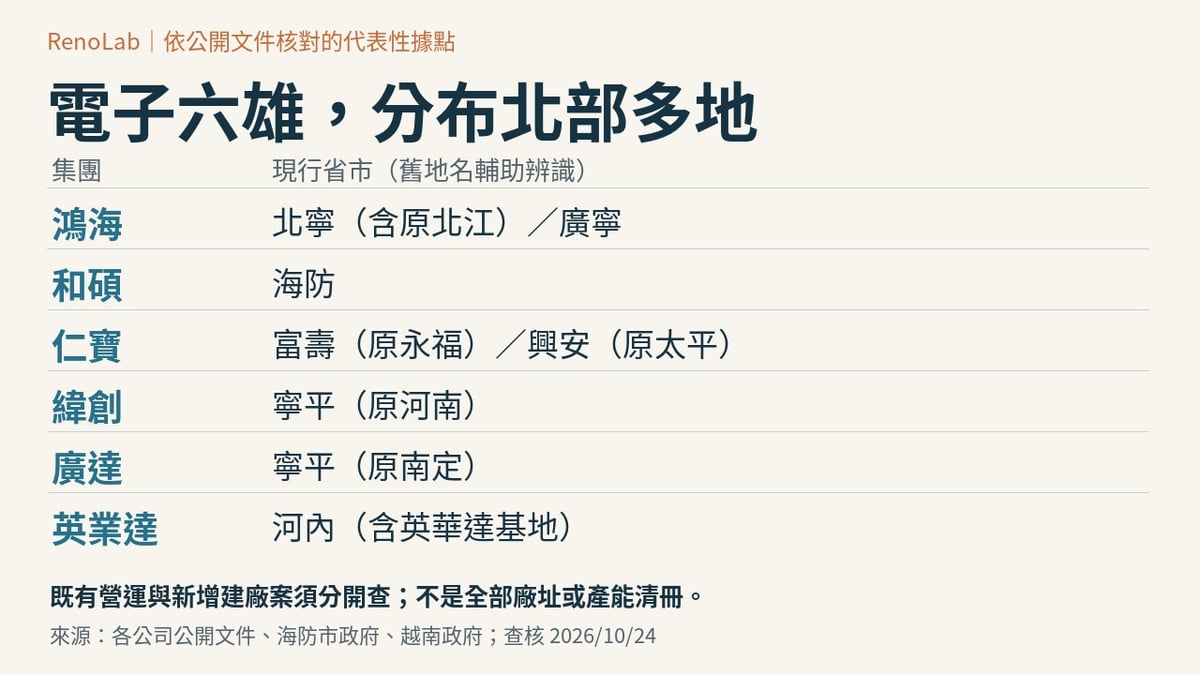
北部電子六雄在哪裡?六家集團、六組代表據點
這裡採台灣產業常見的六大電子代工集團名單:鴻海、和碩、仁寶、緯創、廣達、英業達。這是方便理解供應鏈的合稱,並非越南官方固定產業分類。以下列的是可查核代表據點,不是各集團全部工廠清冊。〔台灣企業公開發行文件,所列六大代工集團〕
鴻海 Hon Hai/Foxconn:北寧含原北江,是重要營運節點,另有廣寧(Quảng Ninh)布局。鴻海 2026 年公告直接介紹北寧工業富聯(Foxconn Industrial Internet,Fii)工廠的實際運作與永續製造,不只是投資意向。〔鴻海 2026/1/16 公告〕 〔JETRO 2025/10 供應鏈研究〕
和碩 Pegatron:代表據點在海防南亭武(Nam Đình Vũ)工業區。海防市政府 2026 年 9 月訪廠紀錄列有 9,076 名員工,並說明 F3–F7 廠房已運作;F8、F9 當時預期於 10–11 月驗收,應分開看進度。〔海防市政府,2026/9/16〕
仁寶 Compal:富壽的霸善(Bá Thiện)工業區,即原永福地區,有可核對的製造據點;公司關係企業文件另列原太平、現興安(Hưng Yên)的聯河泰布局。地址與取得土地使用安排,仍不足以確認每個新增案的量產時點。〔仁寶官方製造據點認證文件〕 〔仁寶關係企業報告〕
緯創 Wistron:Wistron Infocomm 位在同文三(Đồng Văn III)工業區,舊報導寫河南(Hà Nam),如今屬寧平(Ninh Bình)。查公司名稱與園區,能避免把它與廣達的寧平工廠當成同一處。〔緯創官方全球據點〕 〔主管機關與 Wistron Infocomm 會議紀錄,2025/5/6〕
廣達 Quanta:美順(Mỹ Thuận)工業區位在原南定(Nam Định)、現寧平。政府 2026 年 5 月公告確認 F1 廠自 2024 年營運,F2 預計 2028 年啟用;新增登記投資與未來產能不能算成當年已出貨。〔越南政府,2026/5/26〕
英業達 Inventec/旗下英華達:英業達官方回顧記載,2022 年已有河內生產基地;另個河內南部支援工業區(HANSSIP)新廠案於 2026 年 1 月動土。既有基地與新案要分列,本文未取得足以確認該新案已商轉的資料。〔英業達 50 周年官方歷程〕 〔園區開發商 2026/1 動土紀錄〕
這張分布最值得注意的是「跨省連網」:海防提供工廠與出海口,河內及其他省份提供不同園區、客戶與製造腹地。判斷北部商機時,應從實際客戶位置往外找配套,而非只圈海防一座城市。
北部為何吸引電子廠?補料與客戶,比單一工資更重要
日本貿易振興機構(JETRO)2025 年研究指出,部分電子製造服務企業會把零件先送到中國邊境附近倉庫,再陸運北越工廠;許多電子零件仍依賴進口。北部的區位優勢,因此包含與既有中國供應商銜接,並配合品牌客戶分散生產國。〔JETRO 2025/10 供應鏈研究〕
本文的結構判讀是:大廠訂單與園區先形成節點,接著增加模具、包材、設備維護、檢測、倉儲與技術人才需求,配套再吸引下一批企業。對台灣中小企業,機會可能是接進供應商名單、就近維修或提供製程服務,未必一開始就得自己蓋整座工廠。
這個生態也有韓資等其他企業。國際金融公司(IFC)在 2025 年 9 月公告中,記載 韓國零組件商 LG Innotek 海防當時已有兩座工廠、超過 5,000 名員工,並以融資支持第三座廠建置。這能說明電子聚落已有實體規模;第三座新廠的建置目標,仍與既有營運不同。〔IFC 2025/9/24 公告〕
南部家具聚落:製造腹地連接設計、接單與出口
南部的特色,是胡志明市的商務、設計與出口服務,連接原平陽、同奈等製造腹地。胡志明市木材與手工藝協會 HAWA 的第 107 期刊物,將胡志明市—同奈視為長期木業發展區,並說明原平陽的家具製造,以及胡志明市的設計、樣品創新、貿易推廣與品牌連接功能。這是產業協會觀察,具有推廣背景,不是官方工廠普查。〔HAWA 第 107 期,PDF 第 4–5 頁〕
理解這個聚落,可以把一件家具拆開看:除了木料,還需要乾燥加工、五金、表面處理、包裝、品質驗證與貨櫃出運。這些環節能否互相配合,決定交期與品質;家具不宜只被視為便宜人力的組裝生意。
越南統計機關估計,2025 年全國木材及木製品出口為 172.049 億美元,年增 5.7%。這顯示產業規模,但範圍包含不同木製品,不能改寫成「南部家具出口額」或南部占全國份額。本次未取得同口徑的北南完整產業占比,因此不給出看似精準的分區百分比。〔越南統計機關 2025 年林業與木製品資料〕
捷安特在哪裡?從整車與零件,看南部供應鏈加深
捷安特(Giant)所屬巨大集團,是另一個南部實例。2025 年關係企業合併營業報告列出,Giant Vietnam Manufacturing 位在越星工業區(Vietnam Singapore Industrial Park,VSIP)II-A,現址屬胡志明市、原平陽地區。該製造法人 2025 年營收為新臺幣 819,196 千元,換算約 8.19 億元,已有可核對的當年營運。同表也列當年營業損失 3,248.5 萬元,顯示有營運不等於已獲利。這是個別法人營收,不是越南自行車全產業產值,也不能倒算產量。〔巨大 2025 關係企業報告,印刷第 4、9 頁(PDF 第 5、10 頁)〕
零件商的落點更能解釋聚落機制。彥豪 TEKTRO 公告,在同一製造圈的 VSIP III 動工興建煞車與傳動系統新廠,明確提到要就近服務越南整車組裝客戶,縮短供貨時間;目標是 2027 年量產。這是已動工、仍待後續落地的計畫,不是已實現的產能。〔彥豪官方新廠公告〕
整車客戶增加零件需求,零件配套又能改善交期,正是產業聚落累積的過程。對台灣零件、塗裝、測試與設備業者,值得研究的是產品認證、客戶指定規格、可接訂單與到廠距離,而不只是越南工廠的數量。
南北都有升級機會,差異不是產品等級的高低
南部也有高科技。Intel 在胡志明市的基地從事半導體封裝組裝與測試,是電子供應鏈的一部分;封測與製造晶圓是不同工序,不能混稱為晶圓廠。〔Intel 官方基地介紹〕
材料與鞋服供應鏈也持續升級。遠東新世紀的原平陽紡纖基地連接化纖與紡織,公司並確認越南回收聚酯新廠於 2025 年投產。這說明南部既有產業能往材料、循環利用與製程整合延伸。〔遠東集團官方投產回顧〕 〔遠東紡纖官方基地回顧,2025/9/29〕
北部也有汽機車製造,例如 Honda 在原永福及原河南的基地。〔Honda 官方製造基地介紹〕
中部原平定、現嘉萊(Gia Lai)範圍有木家具聚落;湄公河三角洲則以芹苴(Cần Thơ)等地,呈現農水產與食品加工的另一套產業基礎。本文聚焦兩個台商製造圈,不能用它們取代全國產業地圖。〔嘉萊省政府辦公室,2026 年木業會議〕 〔芹苴統計機關 2026 年前四月報告〕
港口怎麼比?2026 年北南都已有美西航線
南部常用的蓋梅—施威(Cái Mép–Thị Vải)港群與胡志明市港口網路,連接製造腹地;北部也已發展遠洋服務。海防市政府記錄,HTIT 國際碼頭於 2026 年 10 月 9 日迎來 地中海航運(MSC)的 Pearl 航線首航,輪航包含海防、上海、寧波、釜山、長灘與奧克蘭。〔海防市政府,2026/10/14〕
更具體的連結是 新港蓋梅國際碼頭(TCIT)營運者 2026 年 5 月首航公告:VSE(Vietnam Shuttle Express)航線把南部蓋梅、北部海防與美西放在同一輪航。航線「直達」仍可能沿途靠其他港,實際是否轉船、艙位與時間須看訂艙。不能只用「北部靠陸路、南部才有遠洋港」做選址判斷。〔TCIT 營運者,2026/5/2〕
工廠真正要比的是:哪個碼頭適合自己的目的港,何時截關,每週幾班,工廠到港以道路還是駁船接續,以及延誤時有沒有替代方案。深水港或新航線提供選擇,能省多少錢仍要拿實際貨量與報價計算。
產業發展如何影響房地產?從廠房、倉儲到員工住宅
產業落地,讓房地產多了一層可追查的使用需求。傳導路徑是:企業實際投產、招募及出貨,先增加廠房與物流空間的使用,再可能帶動員工通勤圈內的租屋、商店與生活服務。投資宣布、簽約、動工和正式招工是不同階段;只有工廠名稱出現在新聞裡,仍不足以證明附近已有新增租客。
工業廠房與倉儲:需求更直接,仍要符合產業規格
北部電子供應鏈值得研究的空間,包括符合客戶要求的廠房、零件倉儲及設備維修據點;是否租得出去,要核對供電、樓板承載、環境控制、交通與客戶認證。南部家具、自行車與材料業,則可從生產面積、材料存放、貨櫃進出、消防及港口銜接找需求。這是依製程與供應鏈所做的分析,並非已量測的兩地租金或漲幅排名。
對持有工業物業的人,真正有用的證據是已簽租約、實際使用面積、租戶信用、租期與續租條件。新園區也會增加供給,可能改變舊廠房的競爭力;不能把登記投資額全部換算成新增出租面積。
員工租屋與住宅:有實際需求,也有新的供給
海防提供一個已交付的案例。市政府於 2026 年 4 月 7 日介紹莊裔(Tràng Duệ)都市、商務服務與工人住宅專案,記載其中 8 棟、逾 2,000 戶已完工交付;另兩棟當時仍屬預計完成。這能確認工業區周邊已有住宅配套落地,不能改寫成全海防私人住宅的成交或出租率。〔海防市政府,2026/4/7〕
南部也有具體供給資料。胡志明市議會網站 2026 年 5 月 8 日刊載的報導引述加工出口區暨工業區管理局(HEPZA)說明:當地工業區、加工出口區有 9 個工人住宿專案、1,619 戶,可提供逾 8,900 個住宿名額。這是特定專案的供給口徑,不是全市所有出租住宅,也不是已入住人數;與海防前述專案範圍不同,不宜拿來比較南北住房缺口。〔胡志明市議會網站刊載 HEPZA 說明,2026/5/8〕
因此,北部看的是具體電子廠與工業區的通勤圈;南部可從原平陽、同奈等製造腹地,看員工住房與胡志明市商務服務如何銜接。員工可負擔租屋、工程技術人員住所與高價住宅,是不同客群;一家工廠有多少員工,也不能直接換算成相同戶數的購屋需求。宿舍、社會住宅與企業交通接駁,還可能改變私人租屋的位置及價格競爭。
產業進駐,附近住宅就會漲價嗎?
不一定。產業發展可能增加就業及租屋需求,能否反映在住宅價格,還要看薪資、可負擔租金、新增供給、通勤與成交條件。本次沒有取得同口徑、能證明電子六雄或捷安特進駐造成周邊住宅漲幅的資料,因此不預測哪個城市或建案必漲。
台灣讀者可先問三件事:租客是誰、負擔得起多少、附近還會新增多少可替代住房。租賃評估可用年淨租金報酬率=(全年實收租金-管理、維修、稅費及其他持有支出)÷ 購置總成本;實收租金須扣除空置影響,總成本納入買價與交易費用,融資與匯率再依個案另算。住宅購買、出租及土地使用的資格與文件,也要按具體物業核對,不可把工業區租約套用成住宅權利。
台商怎麼選?把供應鏈換算成每件良品成本
先拿同一款產品、相同產量與品質要求,向兩地具體園區和供應商取得報價。可用下面的分析算式,避免只比薪水:
每件良品總交付成本=(材料零件+製造人力+廠房與公用設施分攤+內陸及跨境運輸+海運清關稅費+庫存資金成本+延誤及返工成本)÷ 可售良品件數。
金額須用相同期間與幣別;一次性建廠投入要按相同使用年限或產量分攤。這是比較框架,不是宣稱某地必然便宜。土地報價也要區分剩餘租期、標準廠房月租、管理費及配套是否包含。
人力同樣不能按南北一刀切。第 293/2025/NĐ-CP 號政令自 2026 年 1 月 1 日施行,I 區月最低工資為 531 萬越南盾,實際按工廠所在坊、社查附件。海防內就有不同工資分區,胡志明市也不只一區;這是法定底線,不是工程師薪資或企業完整用人成本。〔293/2025 政令,第 3 條及分區附件〕
實務考察可集中四件事:第一,能否接到客戶、通過供應商認證,關鍵料件由誰指定;第二,人力、訓練與留任能否支撐良率;第三,園區能否以文件確認可供電量、用水、消防與污水處理;第四,從工廠到目的港的班期、費用與備援。電子、家具、紡織和自行車對這四項的權重會不同。
跨境供應鏈還要逐項核對原產地、稅則、合法材料來源與客戶合規要求。設廠或組裝這個動作,本身不能代替目的市場的原產地判定;投資額、出口成長也不能直接推導成附近住宅或股票的報酬。
越南北部和南部的產業結構有什麼差異?
北部的台商電子組裝與零組件聚落分布河內、北寧、海防及周邊多省;電子六大廠並非全部在海防。南部以胡志明市及原平陽、同奈等製造圈,連接家具、自行車、鞋服、材料與出口服務,也有半導體封裝測試。差異主要來自客戶、供應商、人才及物流的累積;選址要按產品與工廠條件評估,不能只用南北或工資高低決定。
結論:越南值得研究,先找到自己能接上的產業位置
北部的亮點,是電子組裝、零組件與跨省物流形成可驗證的需求;南部的亮點,是家具、自行車、材料與商務服務的配套持續加深。和碩海防廠 2026 年 9 月記錄的 9,076 名員工,巨大越南製造法人 2025 年約 8.19 億元營收,以及彥豪的新廠計畫,分別呈現既有規模、實際營運與下一階段投資。
越南正在發展,具備值得台灣企業研究的長期投資與合作機會,也值得帶著客戶、採購及成本問題前往考察。電子供應商可從北部客戶與補料網找切入點;家具、自行車及材料業者可從南部既有配套找合作。真正決定能否分享成長的,是認證、交期、品質、配電與總成本能否對上訂單,而不是一句「選北部」或「選南部」。
房地產同樣值得關注,但應回到產業帶來的實際使用需求:廠房與倉儲看租戶、規格及長約;員工住宅看就業穩定、可負擔租金與通勤。海防莊裔專案已交付逾 2,000 戶,說明住宅配套正在落地,也提醒私人出租者把新增供給一起計算。值得研究的投資機會,是能服務真實客戶、在成本與空置後仍有合理現金流的物業;工廠投資消息本身,不能保證住宅價格或投資報酬。
資料來源
各項來源已連結於對應段落,優先採公司公開文件、主管機關及正式法規;協會刊物與園區開發商資料則標示其產業或招商背景。企業表列代表據點,未以註冊資本、預定產能推估區域產值。
查核基準:2026 年 10 月 24 日,台灣時間。本文由北部電子、南部產業及物流制度三組研究交叉整理,未進行現場採訪;公司資料、產業協會觀察與本文分析均已分別標示。不構成投資建議。封面與內文圖為公開資料結構示意,非產業占比、完整廠址清冊或實景照片。新增地圖採 Natural Earth 國界與城市點位資料,僅標示越南本土與代表城市的大約位置;原平陽與同奈為區域提示,不是精確廠址、行政區界或海域圖。
延伸閱讀與查詢入口
地圖資料來源:Natural Earth 1:110m 國界底圖、1:50m 城市點位;RenoLab 製作位置簡圖。房地產段落更新查核:2026 年 10 月 24 日。