
目錄
重點速讀 2 分鐘|4 分鐘深讀研究越南股票,一項很值得先學會的能力,是把「股數增加」和「資產增加」分開。Techcombank 的 50% 股票股利,正好提供清楚的練習:100 股可配 50 股,配發後合計 150 股。比例來自銀行正式通知;接下來的價格與資產範例則是教學假設。 Techcombank 0566 號通知 2026 年 10 月 19 日 PDF 第 9 至 10 頁
理解這個差別,讀者就更有能力欣賞企業長期累積的成果,也能分辨市場標題是在談股東權利,還是在談實際投資收益。
先算股數 再算每股價值
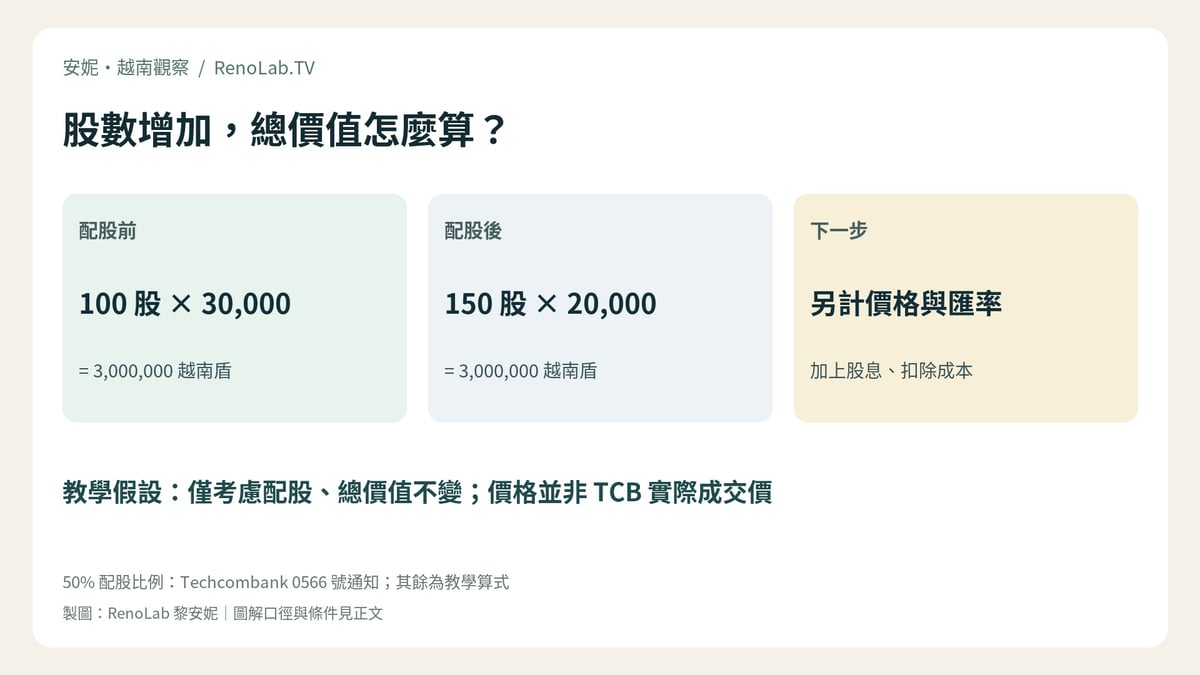
假設某位投資人符合配股資格,原有 100 股,每股以 30,000 越南盾作為示例,持有價值是 3,000,000 越南盾。配股後股數增加為 100 × 1.5=150 股。
若只考慮配股,並假設總價值不變,理論每股價值是 30,000 ÷ 1.5=20,000 越南盾;150 × 20,000 仍是 3,000,000 越南盾。這些數字沒有引用 TCB 某日成交價,也不是交易所對本次事件發布的除權參考價。
什麼情況下才有投資報酬
延續同一個假設,若之後 150 股的市場價格為每股 22,000 越南盾,總市值便是 3,300,000 越南盾。相對於示例起點 3,000,000 越南盾,未扣費用、稅負且未計其他現金流的價格報酬為 10%。
算式是 3,300,000 ÷ 3,000,000-1=10%。讓價值增加的是後續定價變化,而不是把 50% 配股直接當成 50% 獲利。若存在其他公司行動、追加買進或現金股息,就要把它們分開列入。
換成新台幣 還需要多算一層
對台灣讀者,越南盾資產的表現還要加上匯率。若以同一投資期間的新台幣計價,概念式為:新台幣報酬=(1+越南盾資產報酬)×(1+越南盾相對新台幣變動)-1。
例如純教學假設資產漲 10%、越南盾相對新台幣貶值 5%,則 1.10 × 0.95-1=4.5%,仍未扣交易與換匯成本。實務上應使用可取得的買賣匯率與日期,不能把網路中間價當成實際匯款成交價。
如何建立自己的對帳表
最簡單的做法,是記錄期初股數、配發股數、現金股息、期末股數與期末價格。若使用券商提供的歷史線圖,也要確認價格是否已為配股調整,避免再加一次股利而重複計算。
這次 TCB 公告對小數股採向下取整,表示非整百股持有人的實際分配,還需依原始文件處理。教學中的整數例子不能取代券商對帳結果;投資成本也應留存單據,而不是事後憑印象估算。 Techcombank 0566 號通知 2026 年 10 月 19 日 PDF 第 9 至 10 頁
股票配發 50%,資產也會增加 50% 嗎?
不會自動增加。50% 配股會使 100 股變成 150 股;在未考慮其他變動的理論示例中,每股價值同步調整,總持有價值可保持相同,實際結果仍取決於市價、費用與稅負。
結論
越南股票值得花時間理解,因為讀懂公司行動,能讓投資研究更接近企業實際價值。TCB 的 100 股配 50 股,是一個容易上手的例子;用同一基準計算,才能知道自己賺的是企業成長、股價變動,還是匯率變化。
對新手而言,現在就能做的進步,是完成一張越南盾與新台幣的雙幣別對帳表。這份能力會比單次配股新聞更長久,也有助於研究越南其他正在發展的上市公司。
資料核對:2026 年 10 月 24 日 17:19 台灣時間。