
目錄
重點速讀 2 分鐘|4 分鐘深讀想理解越南銀行的成長,可以先看銀行如何服務企業。Sacombank 在 2026 年 10 月 20 日的官方公告中,說明存款利率調整與企業融資方案,讓「金融支持產業」有了具體的觀察入口。
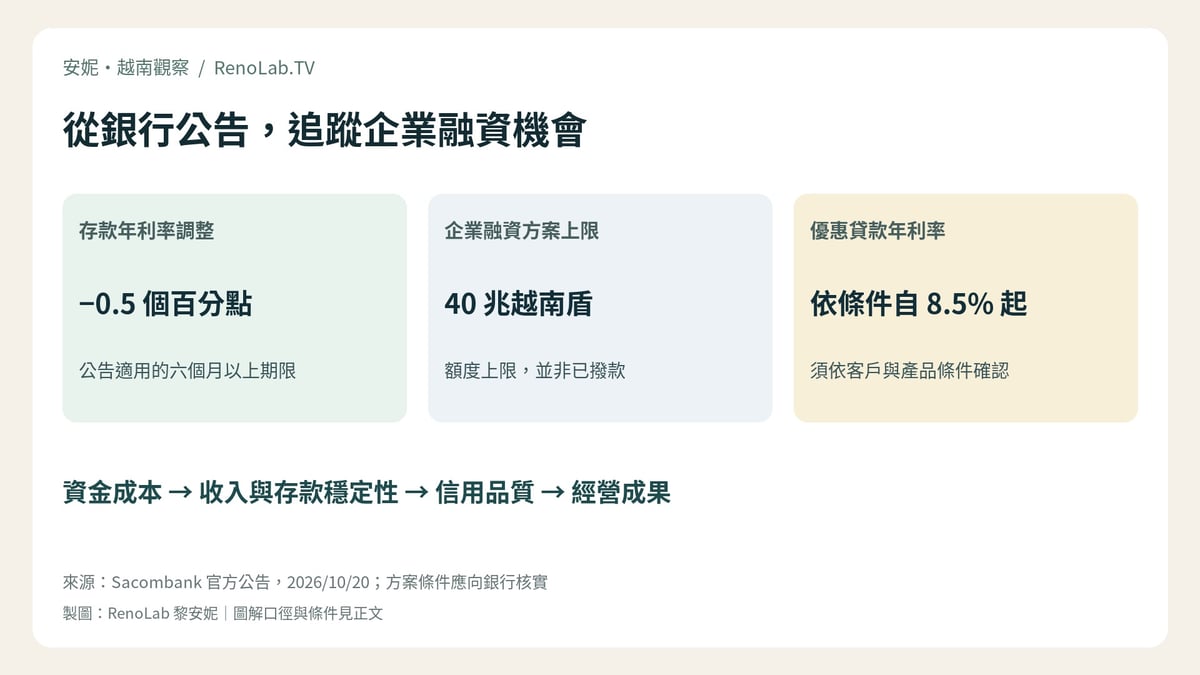
銀行表示,六個月以上部分存款期限的年利率下調 0.5 個百分點,自 10 月 20 日適用;同一公告列出規模最高 40,000 tỷ 越南盾、即 40 兆越南盾的企業優惠融資方案。這是銀行公布的方案規模,不能當成已經全部貸出的金額。 Sacombank 2026 年 10 月 20 日 存款利率及企業融資方案公告
銀行如何把資金變成服務
銀行吸收存款,再依條件提供貸款與支付服務。存款利息是資金成本的重要部分,貸款利息和服務費則是收入來源。兩端的價格、規模與時間安排,共同影響銀行的經營成果。
Sacombank 公告提到,企業方案優惠貸款年利率依條件可自 8.5% 起。這是產品的起始條件,並非所有企業可自動取得的統一報價,也不是股票投資人能獲得的收益率。台商若有需求,應帶著公司身分、資金用途、期限與擔保資料向銀行確認。 Sacombank 2026 年 10 月 20 日 存款利率及企業融資方案公告
存款降息為什麼值得觀察
存款利率下調,可能在既有存款到期並重新定價後,逐步影響資金成本;如果放款收入、存款穩定性與信用品質配合得宜,便可能改善經營彈性。這是分析上的傳導路徑,不是本次調整已帶來多少獲利的確認。
還要區分百分比與百分點。以純假設例子來說,年利率從 6.0% 降到 5.5%,是下降 0.5 個百分點;不能寫成只減少原利率的 0.5%。實際效果還取決於活期與定期存款比例、期限分布,以及銀行後續的貸款定價。
哪些指標能看出成長品質
先看淨利息收益率 NIM,觀察淨利息收入相對平均生息資產的表現;再看不良貸款比率 NPL 和提列準備,確認收入增加時,信用損失是否也在改變。比較時要維持同一會計範圍與相同期間。
最後才把獲利和股東權益放在一起看,例如股東權益報酬率 ROE。這些指標沒有單一數字可以通吃所有銀行;不同客群與業務組合,會形成不同的成本、收入與風險。本文提供研究順序,不以尚未核對的當季財報替 Sacombank 評分。
台商與投資讀者 可以各問什麼
台商關心的,是融資能否配合訂單、付款與收款週期,總成本是否包含手續費、擔保成本及幣別變動。銀行公告提到服務國內、進出口及外資企業,但這不代表所有台資公司都符合每個優惠條件。 Sacombank 2026 年 10 月 20 日 存款利率及企業融資方案公告
股票研究者則應問:方案是否轉成實際放款?貸款成長是否帶來可持續的淨收入?存款來源能否支持擴張?這兩組問題可以彼此補充,卻不能直接把銀行宣布的額度當成未來獲利。
研究越南銀行股 除了股價還要看什麼?
先看資金從哪裡來、放款與服務如何產生收入,以及信用損失是否受控。把存款成本、淨利息收益率、資產品質與資本效率放在同一期間比較,才能判斷成長是否有品質。
結論
越南銀行值得關注,因為它們連結產業資金需求與居民金融服務。Sacombank 的 40 兆越南盾企業方案,提供了研究金融如何支持經商活動的具體線索;存款利率調整,也讓讀者能進一步觀察資金成本如何傳導。
對台商,值得進一步了解的是適用方案與實際總成本;對股票研究者,值得追蹤的是後續財報能否證明成長品質。帶著這些問題研究越南,會比只看一根上漲的股價線更有收穫。
資料核對:2026 年 10 月 24 日 17:19 台灣時間。