
目錄
重點速讀 2 分鐘|5 分鐘深讀AWS 上季成長 37%,Q3 要驗證什麼?
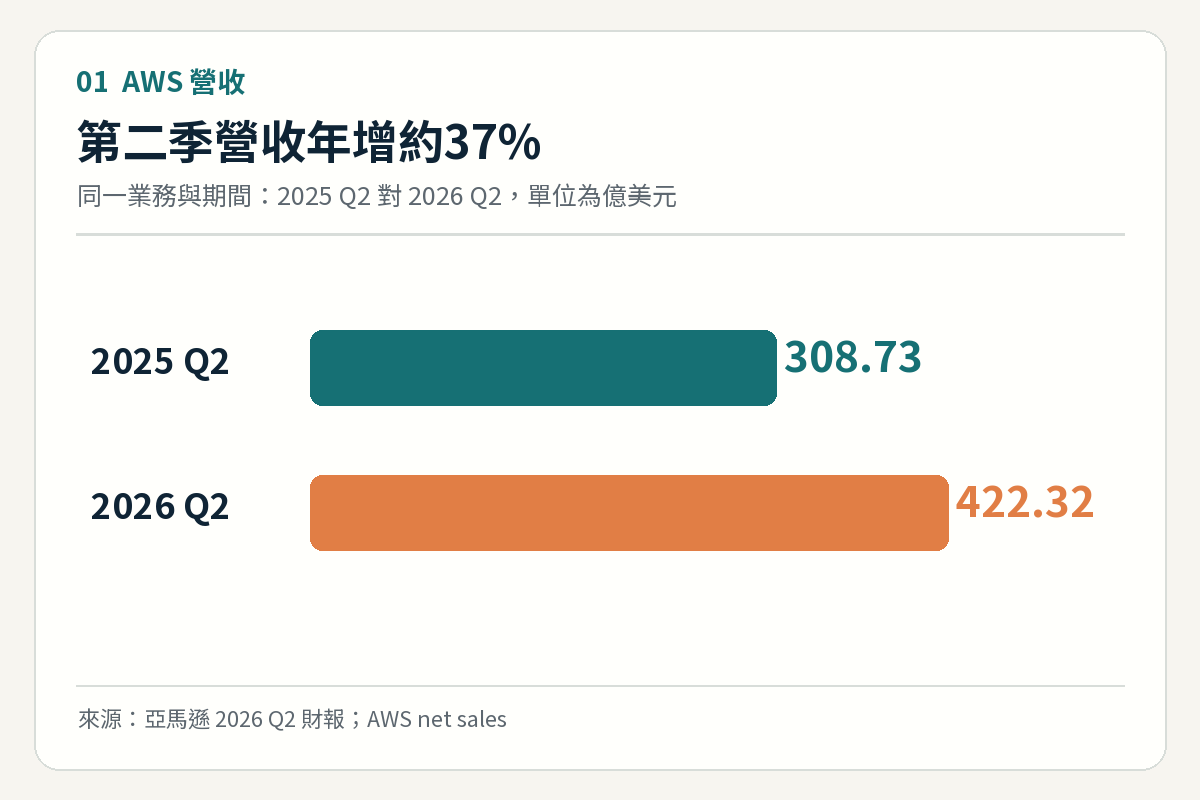
亞馬遜預定在美國時間 10 月 29 日公布 2026 年第三季財報。已公布的第二季資料顯示,AWS 營收為 422.32 億美元,較去年同期的 308.73 億美元增加約 37%。雲端需求強勁是明確的已知事實;但第三季尚未公布,不能把第二季增速當成新一季成績。財報當天第一個觀察點,是 AWS 能否維持成長,以及實際營收是否伴隨合理的營業利益。
雲端獲利增加,仍要看投入回報
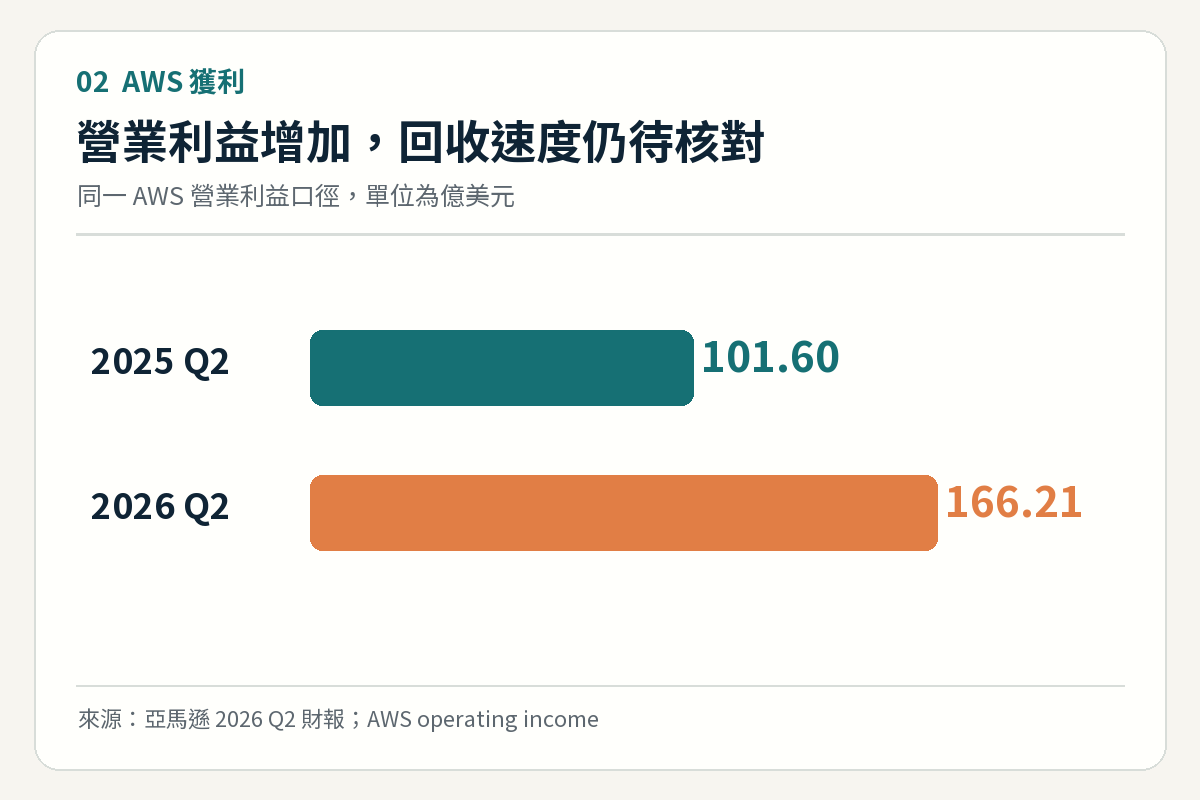
第二季 AWS 營業利益為 166.21 億美元,去年同期為 101.60 億美元,增幅約 64%。營收與營業利益同時增加,說明既有雲端業務仍有獲利能力。不過,這無法單獨證明所有新建的 AI 算力都已回收成本;資料中心、晶片與電力支出通常先發生,收入可能分期實現。第三季應同時核對 AWS 成長、營業利益及管理層對新增產能的說明,避免只憑一個增速判斷投資效率。
自由現金流轉負,投資壓力有多大?
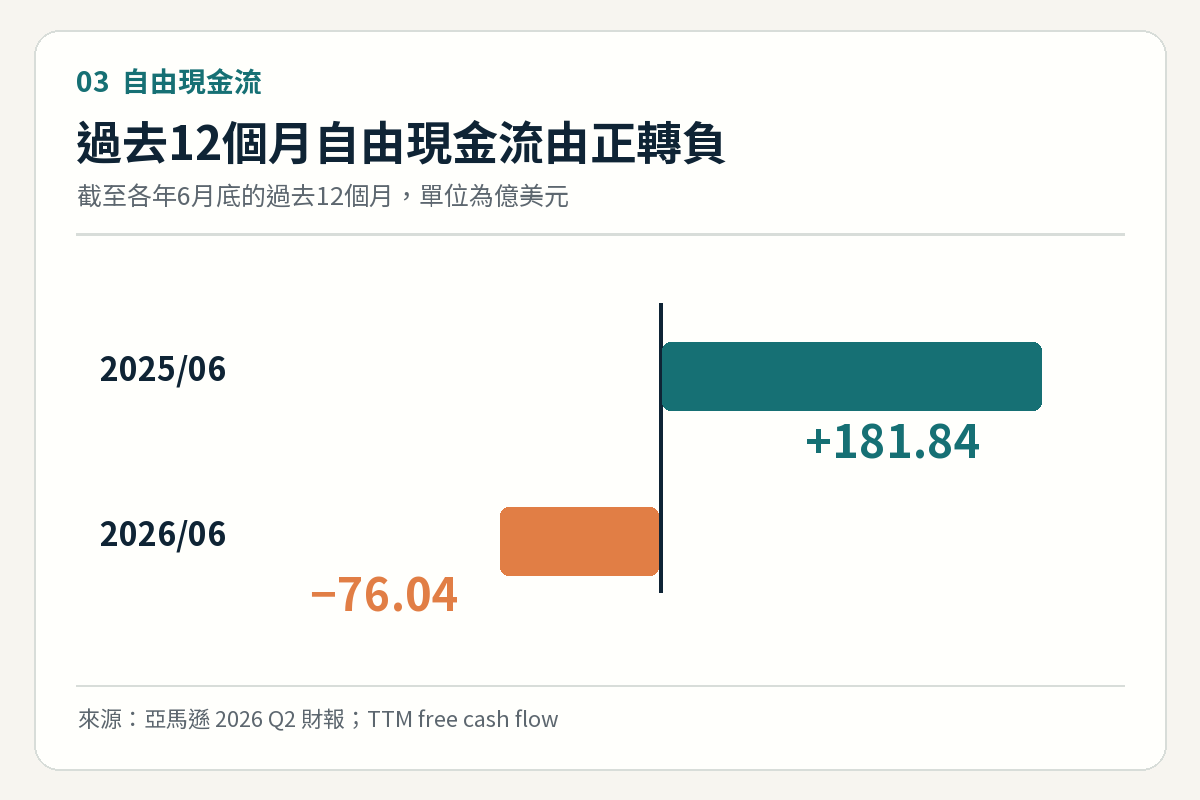
亞馬遜第二季公告指出,截至 2026 年 6 月的過去 12 個月,自由現金流為流出 76.04 億美元;前一個對應 12 個月期間則流入 181.84 億美元。公司說明,這與購置不動產及設備的現金支出增加有關,主要反映 AI 投資。這是「過去 12 個月」的自由現金流,不是第二季單季數字。現金流轉負不等於業務虧損,但提醒讀者:雲端營收成長與資本支出回收速度,需要分開檢查。
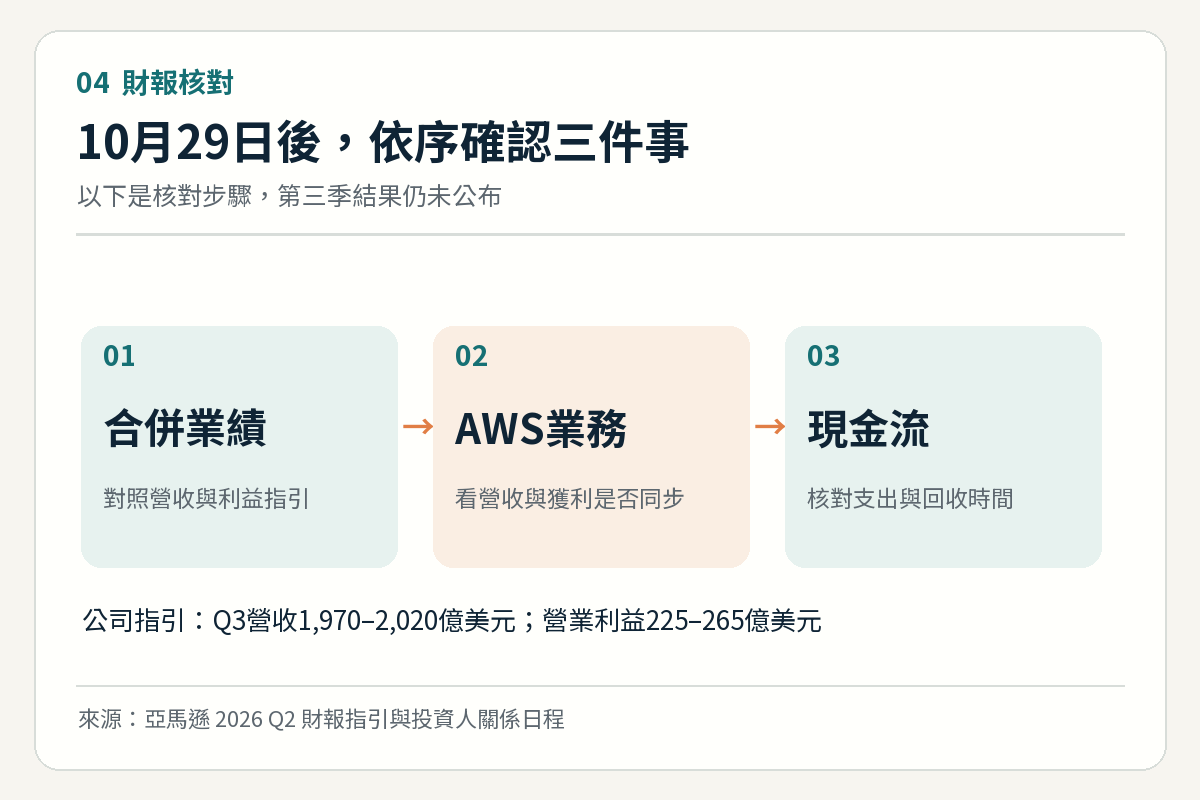
第三季財報公布後,依序核對三件事
公司在第二季時提出第三季指引:合併淨銷售額 1,970 億至 2,020 億美元、營業利益 225 億至 265 億美元。這是管理層當時的預估,並非第三季已實現數字。10 月 29 日公布後,先核對實際合併表現相對於指引的位置,再看 AWS 營收與營業利益是否同步變動,最後看資本支出、自由現金流及新增產能的最新說明。若增長延續而現金流仍承壓,市場討論的焦點會是回收時間與投入效率,而不是簡單地把 AI 投資判成成功或失敗。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。