
目錄
重點速讀 2 分鐘|6 分鐘深讀越南預售屋有兩個常被混用的5%:一個是開發商收訂金的上限,另一個是未取得權利證明前,至少應留下的契約餘額。兩者位於不同階段,不能合成「先付5%,銀行就會保證交屋」。
2026年10月22日,越南國會聽取《不動產經營法》修正草案提案與審查;建設部10月23日的報導再提尾款帳戶機制。對台灣讀者,先分清現行付款規則與草案,才知道簽約時要查什麼。建設部原報導
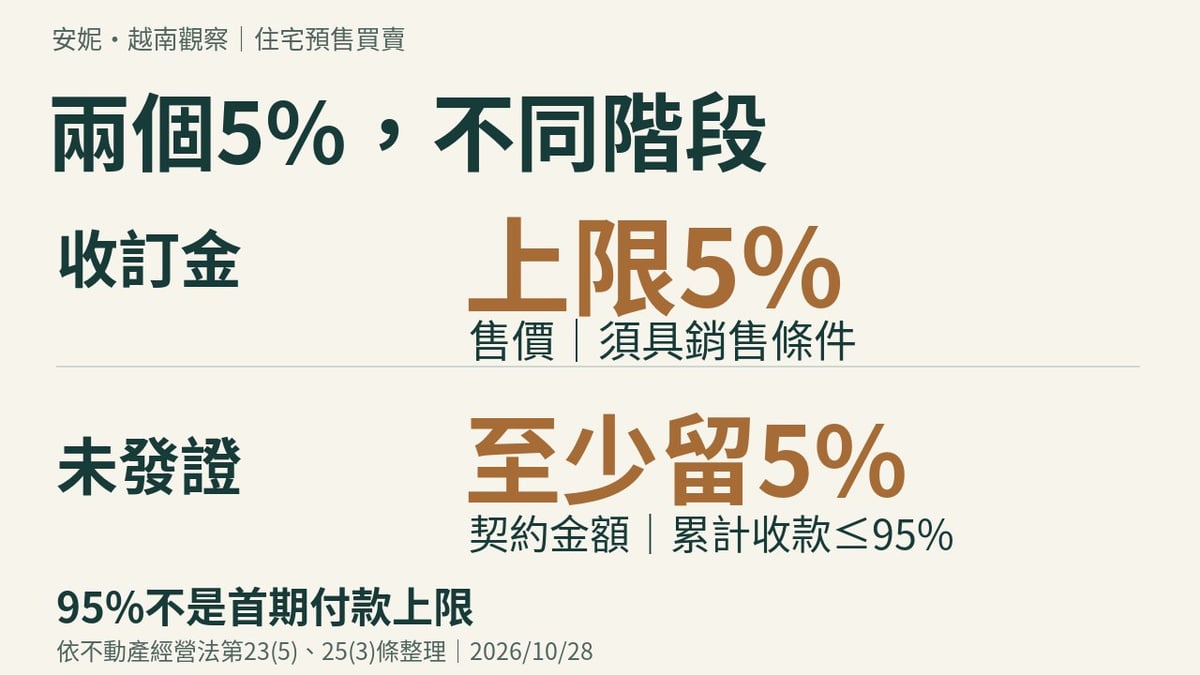
第一個5%:具備銷售條件後,才談訂金上限
本文聚焦向開發商購買預售住宅;越文稱nhà ở hình thành trong tương lai,即尚在形成中的住宅,不直接套用於所有二手交易或租購;已簽舊約須另核過渡條款。
現行29/2023/QH15號《不動產經營法》第23條第5款規定,物件具備法定交易條件後,開發商才可收取不超過售價5%的訂金(đặt cọc),協議須載明售價。這是上限,不是每案一定要付滿5%,也不是未具銷售條件就能先收5%。官方合併文本,第23條
因此,看到「保留名額」「優先選戶」,仍應問:收款法律性質是什麼、由誰簽約、款項到誰的帳戶、哪些條件可以退款。不能只看費用名稱,就假定不受相關規則限制。
第二個5%:未發證前,累計收款不得超過95%
第25條第3款規定,買方尚未取得土地使用權及附著資產所有權證明前,賣方不得收超過契約金額95%;其餘於主管機關核發證明後支付。若前面只收90%,餘額就是10%,並非尾款永遠剛好5%。
但95%不是首期上限。買賣首期含訂金不得超過30%;後續按工程進度,未交屋累計一般不超過70%;賣方屬第10條第4款外資經濟組織時,則不超過50%。50%看的是賣方身分,不是因買方持台灣護照。官方合併文本,第25條
草案的尾款帳戶,已經是普遍保障嗎?
10月報導提到,草案擬讓剩餘5%透過「限制提領帳戶」(tài khoản phong tỏa)或依雙方約定安排保障。原文仍是草案,且包含不同安排,不能翻成已全面強制實施的信託、履約保證或退款承諾。
截至本文查核,未取得可將該提案當作已施行普遍規則的正式文本。買方若被告知「有銀行保管」,應要求銀行文件與契約,核對誰能動用、何時釋放、發生爭議怎麼辦;不能只憑一個銀行帳號判斷。建設部草案說明
用50億越南盾算一次,兩筆錢別混在一起
純教學假設:售價與契約總額同為50億越南盾(VND)。
- 訂金上限:50億×5%=2.5億越南盾。
- 未獲證前累計收款上限:50億×95%=47.5億越南盾;其餘至少2.5億待發證後支付。
這不是建案報價,也不表示可以跳過工程階段一次付47.5億;稅費及合約計價口徑仍須另核。簽約前,請當地法律專業人士把物件銷售條件、付款表、收款人與退款條件逐項對上。台灣人的購買資格、可買物件與額度也須另外確認。
結論:越南房產值得研究,付款條件要能查證
訂金5%與未發證95%的界線,讓買方有具體數字可核對;近期草案也顯示尾款管理仍是制度完善的重點。越南住宅市場值得持續研究與實地考察,但機會成立,要靠合法可售、工程交付、權利文件與成本配合。
先把付款表變成可驗證的文件,再評估地點、租金與退出成本,比只追逐折扣更能判斷物件是否適合自己。法定上限與修法方向,均不能代替個案的交屋能力或投資報酬。
資料來源
查核截至2026年10月28日台灣時間。依官方法規、合併文本與部會報導整理,未現場訪查;個案以當時有效越南文正式文本及專業核對為準,不構成法律或投資建議。
延伸閱讀:台灣人研究越南購屋的資格與成本、越南觀察。首圖為AI編輯示意;人物參考為草案報告人司法部長Hoàng Thanh Tùng,來源:越南國會quochoi.vn,建設部10月23日轉載。