
目錄
重點速讀 2 分鐘|5 分鐘深讀Palantir第三季財報將驗證高成長是否延續
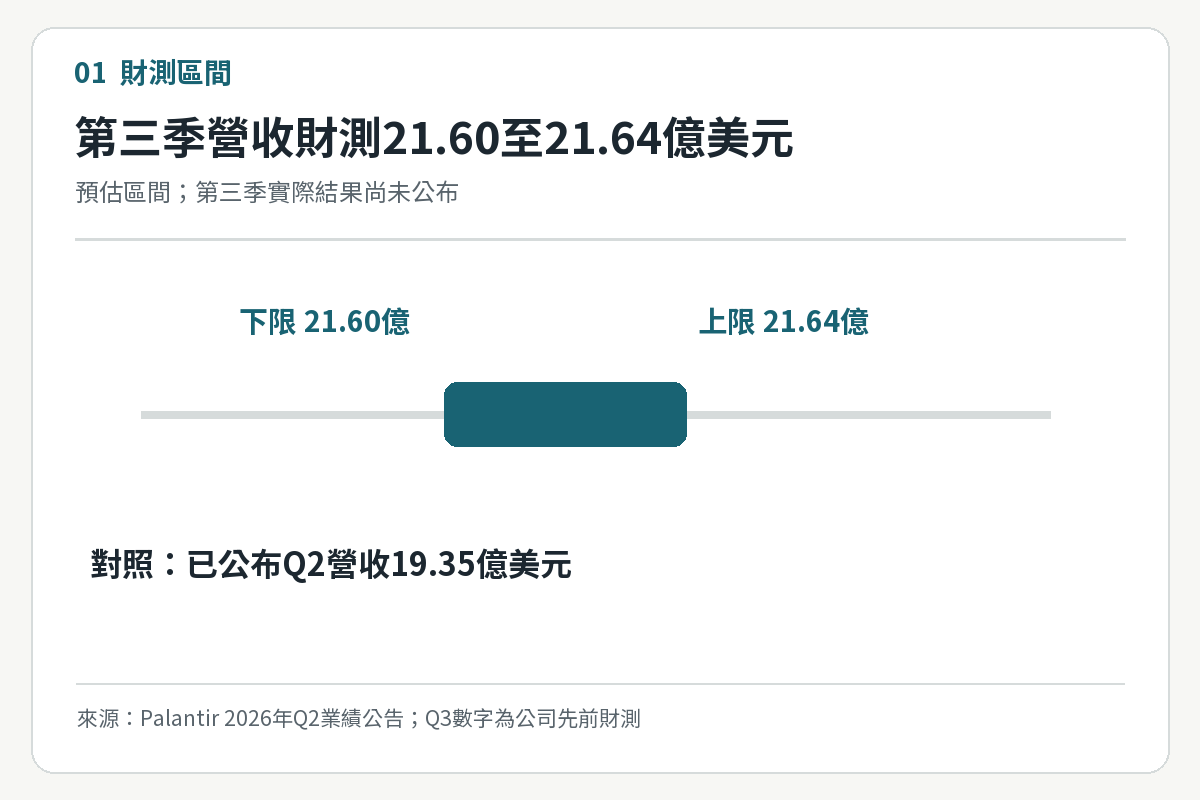
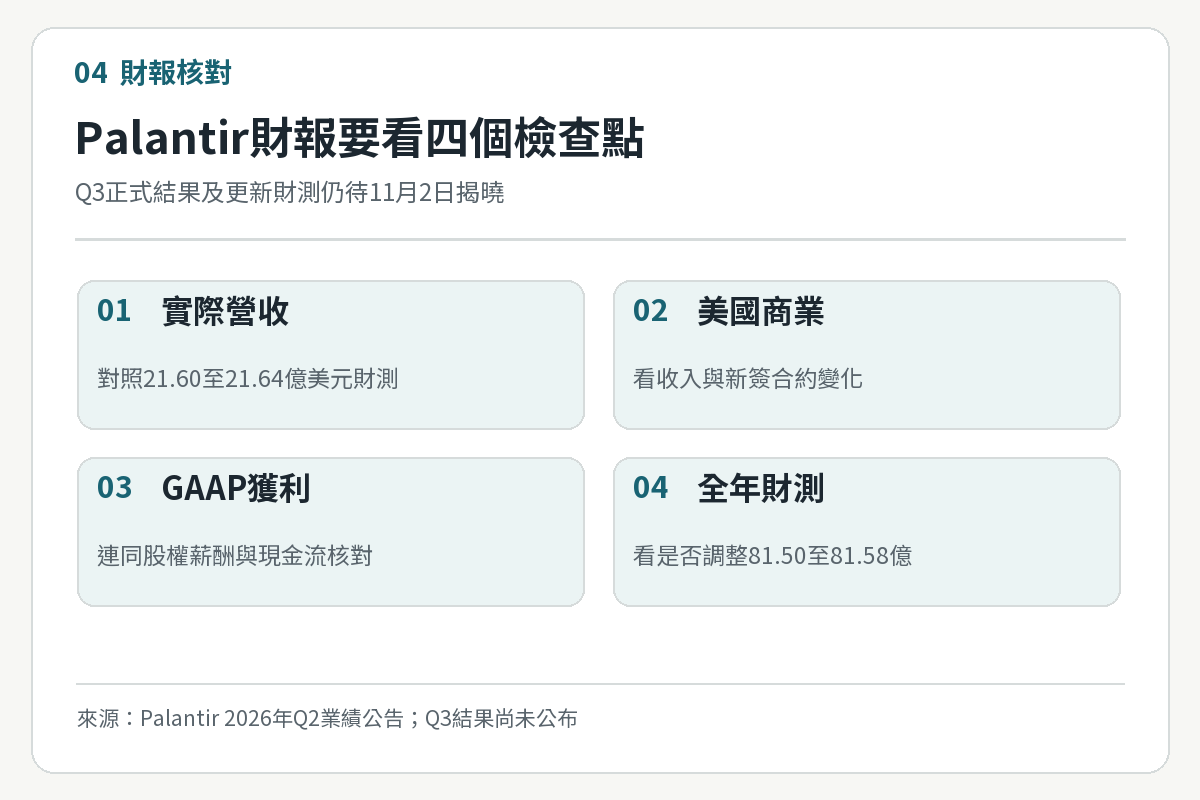
Palantir已公告,2026年第三季財報將於美國時間11月2日收盤後公布。公司第二季營收19.35億美元、年增93%,並提出第三季營收21.60億至21.64億美元的財測。如此高的成長基準,意味投資人需要同時核對實際營收、訂單與獲利,而不能只憑單一數字判斷。第三季結果尚未公布,本文提及的第三季數字均為公司先前預估。市場對持續高速成長已有較高期待;若實際結果與財測接近,後續重點將是美國商業客戶的新增合約與現金流能否跟上營收規模。
Palantir美國商業收入上季年增149%
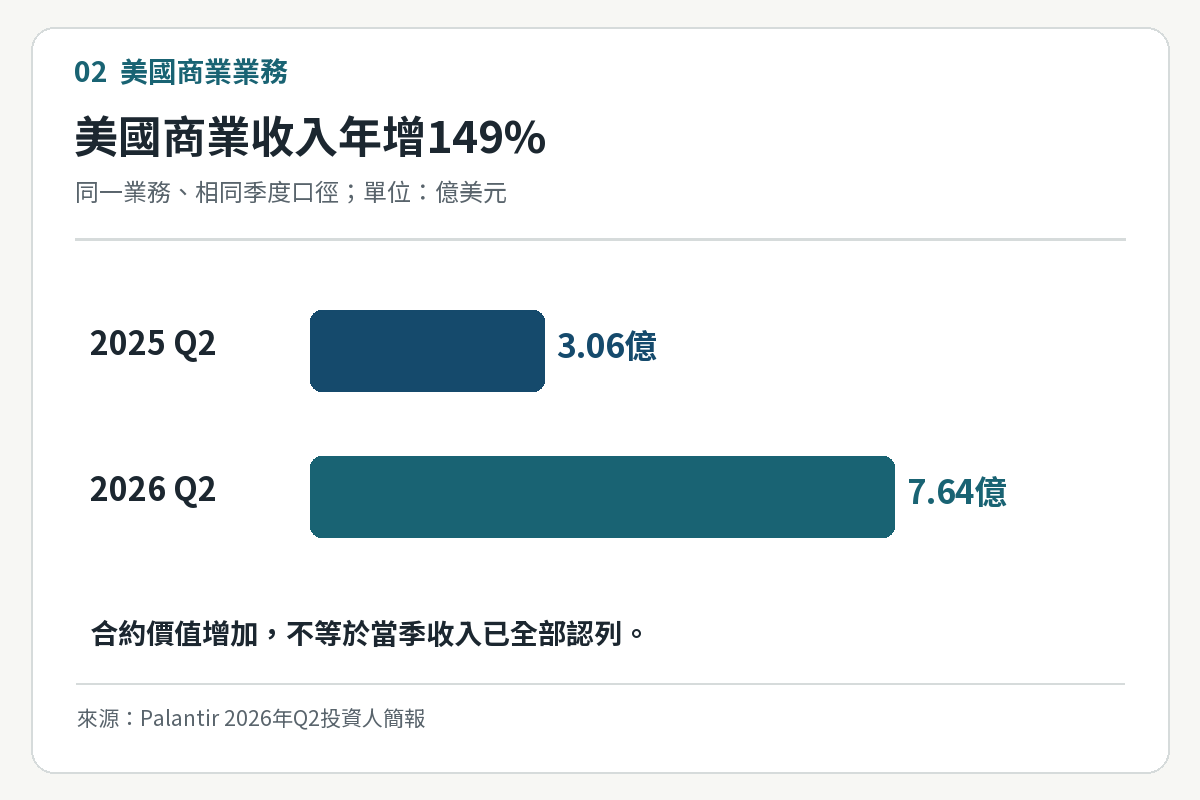
第二季美國商業收入達7.64億美元,較去年同期3.06億美元成長149%;美國政府收入8.09億美元、年增90%。兩項業務都在擴張,但商業收入成長更快,顯示企業客戶需求是本次財報的重要觀察點。公司同季美國商業總合約價值達21.32億美元,年增153%,剩餘交易價值達62.38億美元、年增124%。這些合約與剩餘價值說明未來收入的潛在基礎,並不等於當季已認列營收。第三季應核對新簽約是否延續,以及合約能否依時程逐步轉成實際收入。
Palantir高成長仍須對照獲利與現金流
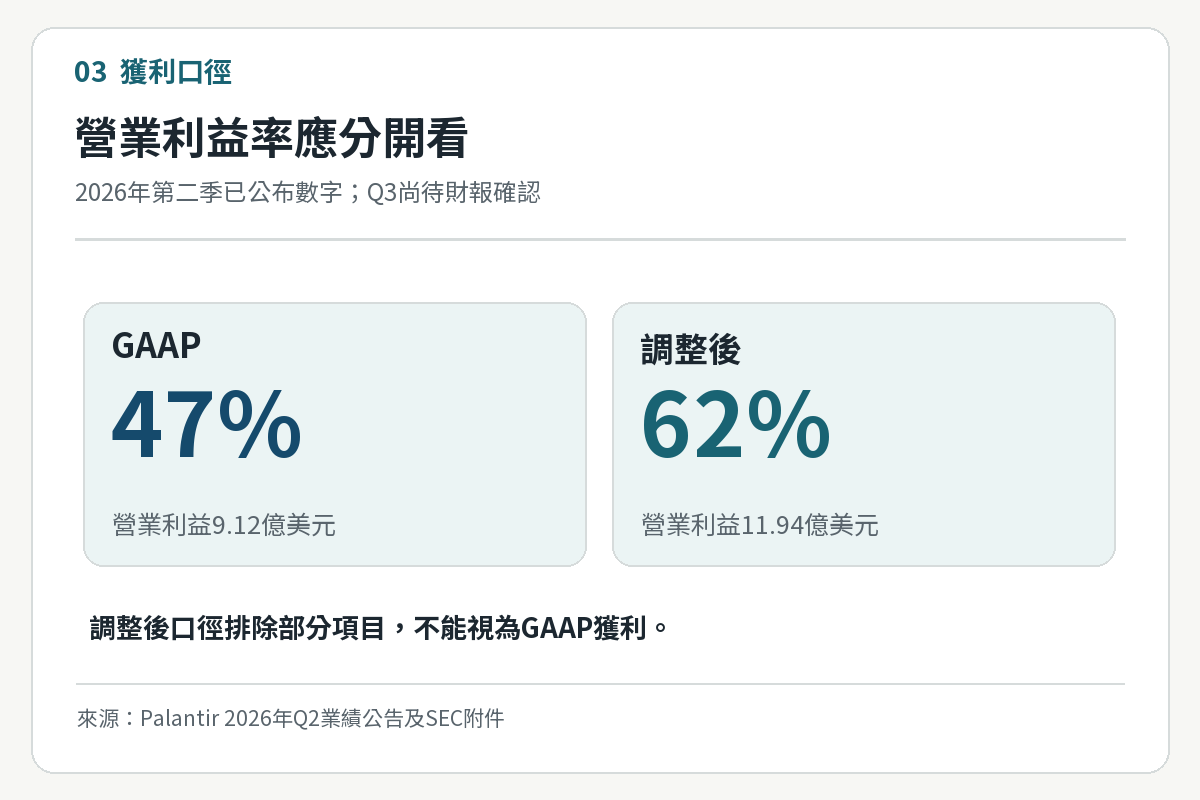
Palantir第二季依一般公認會計原則計算的營業利益為9.12億美元,營業利益率47%;調整後營業利益為11.94億美元、利益率62%。兩種口徑的差異包含排除股權薪酬等項目,因此不能只看較高的調整後數字。公司第二季營運現金流12.16億美元,調整後自由現金流12.20億美元。若第三季營收維持高增速,應再核對一般公認會計原則獲利率、股權薪酬與現金流,觀察合約成長是否轉為可持續的財務表現。短期估值對成長預期敏感,這些品質指標有助於理解差距。
Palantir第四季財測將決定成長預期的下一步
公司在第二季財報將2026年全年營收財測上調至81.50億至81.58億美元,並預估第三季營收21.60億至21.64億美元。11月2日公布的結果要先與這個區間比較,再看管理層是否調整全年目標。其次,應分開檢視美國商業收入、新簽合約與剩餘交易價值,避免把尚未認列的合約金額當作收入。最後,核對一般公認會計原則獲利與現金流是否跟上業務規模。若新財測延續高成長,市場仍需評估成長所需投入與後續交付速度;實際數字與公司說明以正式財報為準。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。