目錄
重點速讀 1 分鐘|2 分鐘深讀美國 10 年實質殖利率升至 2.85%,黃金持有成本上升
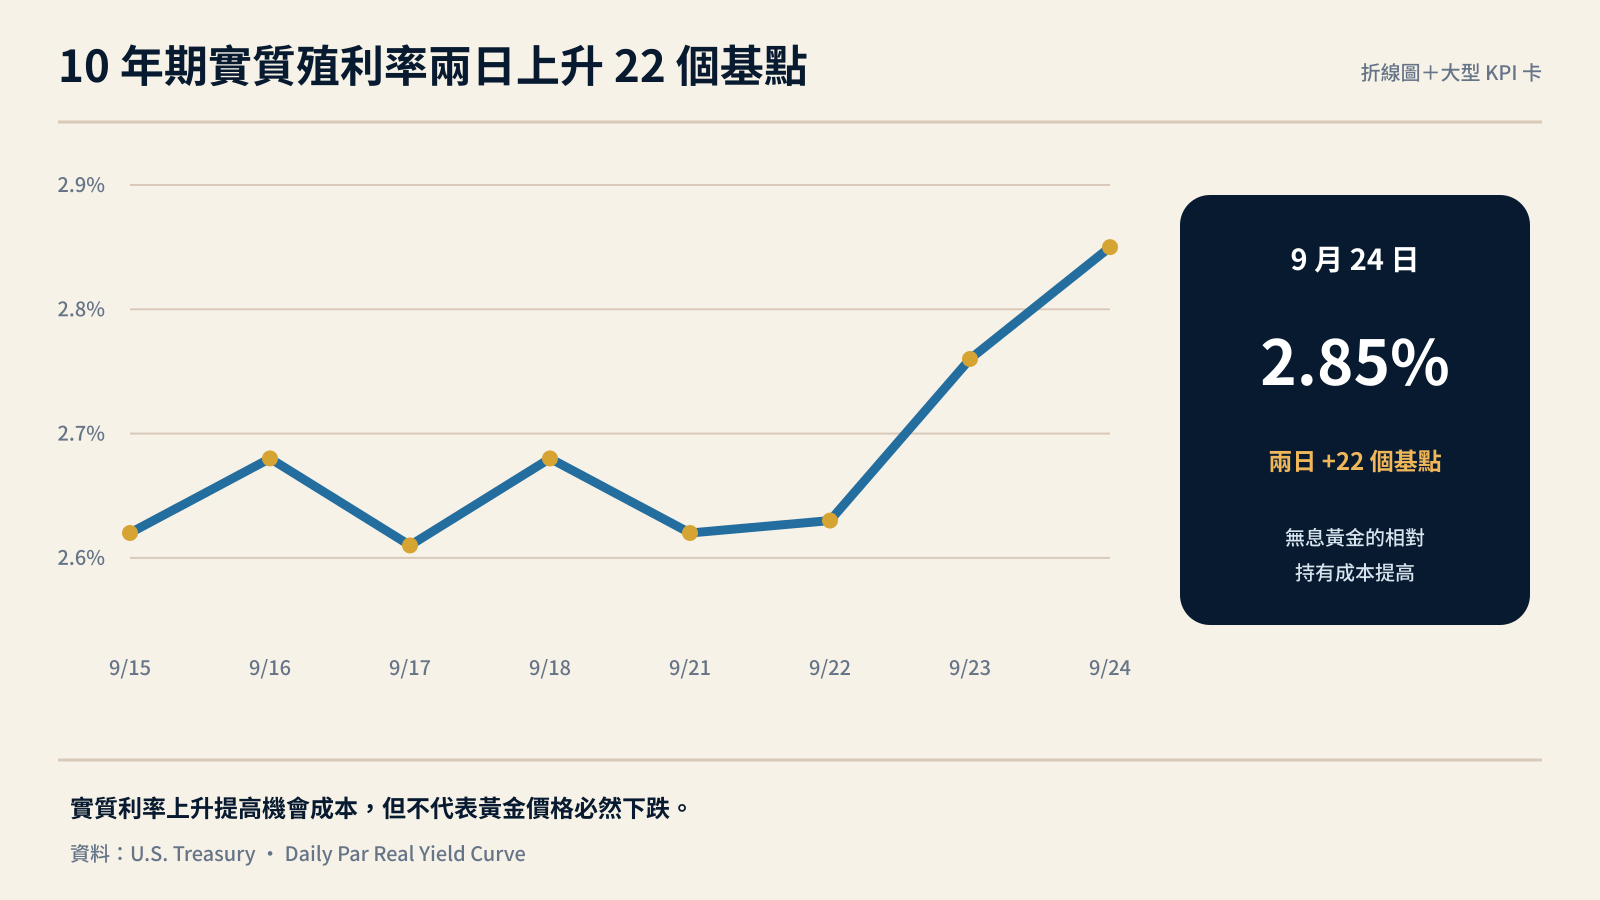
聯準會 9 月 16 日升息 1 碼後,美國財政部資料顯示,10 年期實質殖利率由 9 月 22 日的 2.63% 升至 9 月 24 日的 2.85%,兩個交易日增加 22 個基點;同期 5 年期實質殖利率也由 2.51% 升至 2.70%,壓力並非只集中單一期限。黃金本身不支付利息,實質殖利率上升會提高持有黃金相對於抗通膨債券的機會成本。這股壓力說明,高利率環境下的黃金走勢不能只看通膨,還要觀察扣除通膨後的實質報酬是否持續走高。
全球黃金 ETF 8 月流入 180 億美元,持有量創新高
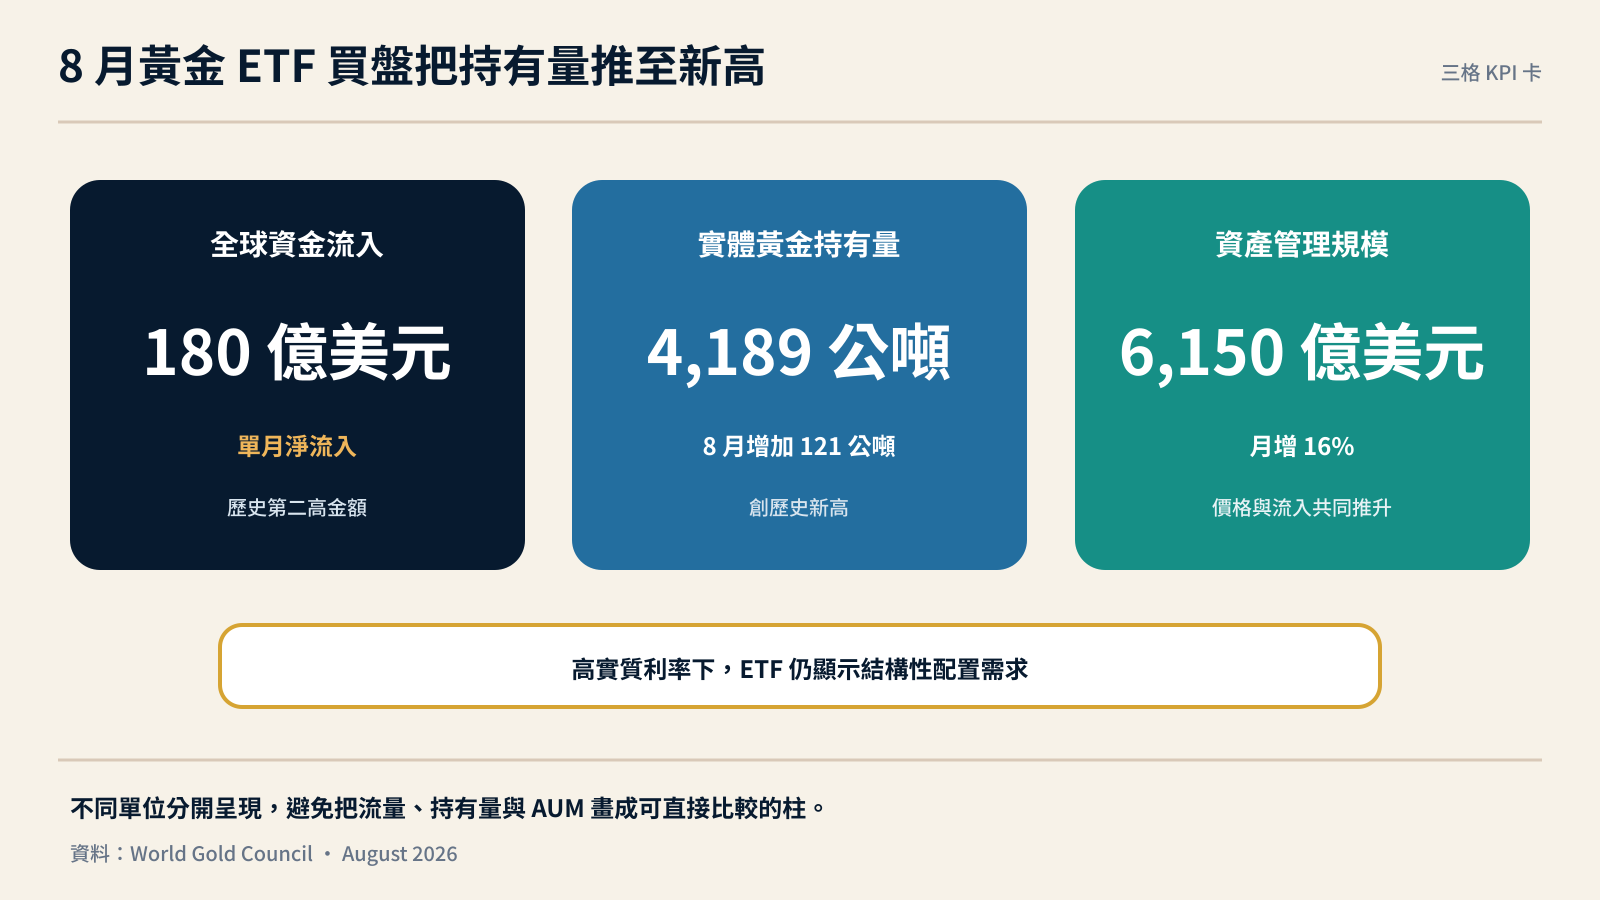
World Gold Council 統計,全球黃金 ETF 在 8 月淨流入 180 億美元,實體黃金持有量增加 121 公噸至 4,189 公噸,創歷史新高;資產管理規模月增 16% 至 6,150 億美元。今年以來累計流入 290 億美元、持有量增加 160 公噸,顯示需求已有一定延續性。這代表實質利率上升雖提高持有成本,機構與投資人仍透過 ETF 增加黃金配置。結構性買盤能否延續,將決定金價面對高利率時,是出現評價修正,或由資產配置需求吸收部分壓力。
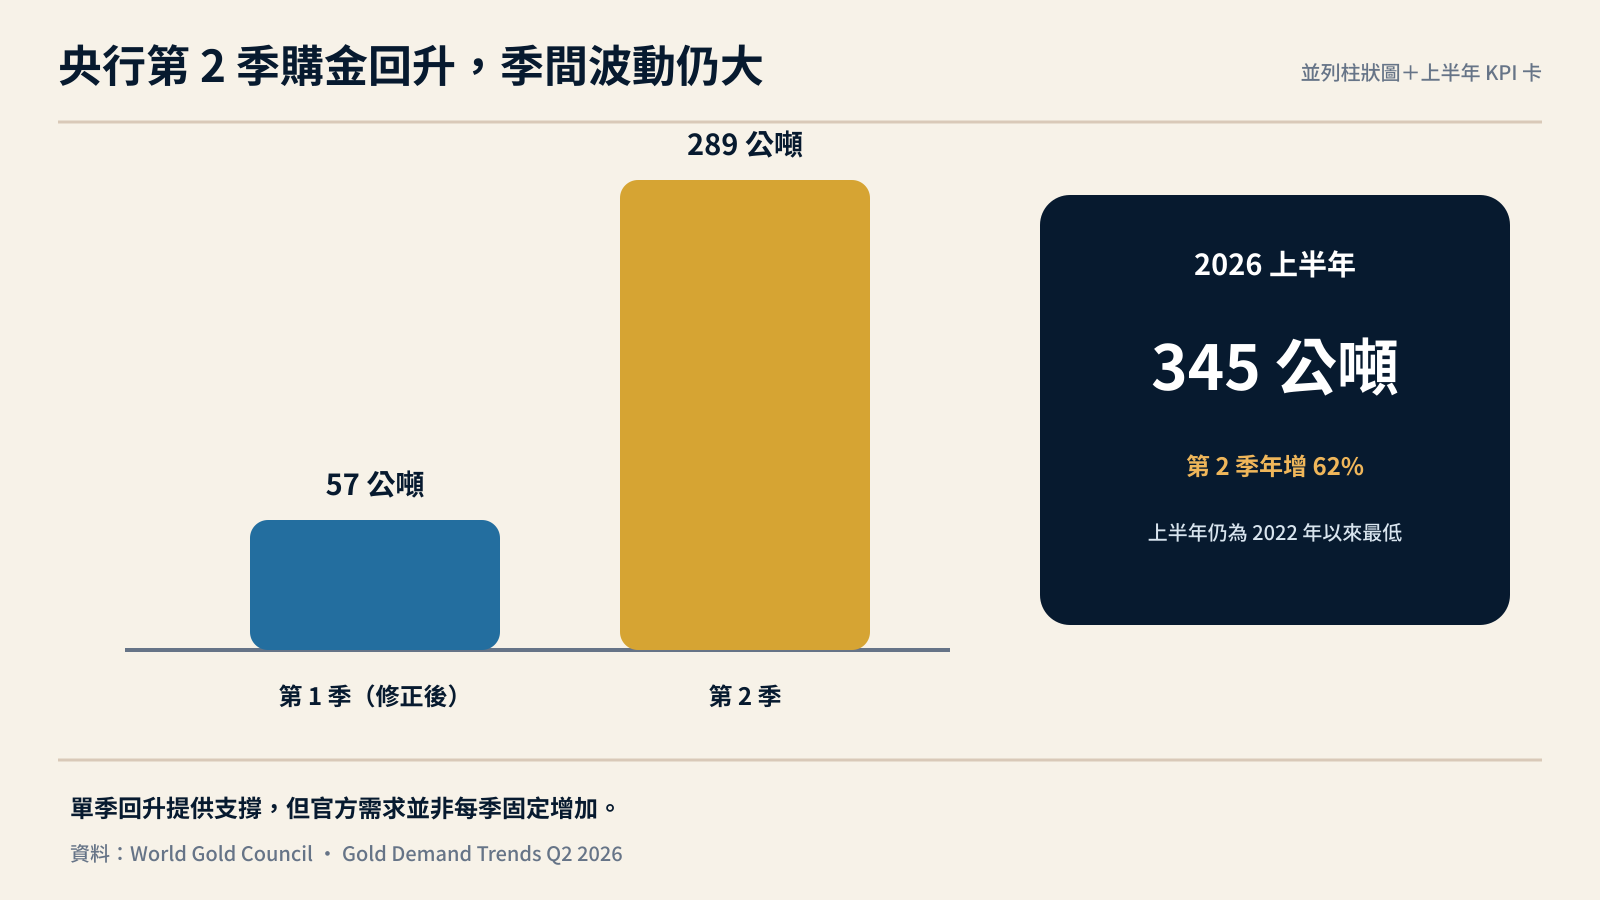
全球央行第 2 季買進 289 公噸,官方需求回升但不平均
World Gold Council 資料顯示,全球央行第 2 季淨買進 289 公噸,較第 1 季修正後的 57 公噸增加逾四倍,並較去年同期成長 62%;上半年合計 345 公噸,仍是 2022 年以來最低的上半年。其調查中有 89% 受訪者預期全球央行黃金儲備增加,45% 預計增持自家儲備,但意向仍不等於實際買盤。這組反差表示,央行配置提供中長期支撐,但季與季之間波動很大,不能把單季回升視為固定買盤。後續若主要買方放慢增持,黃金將更依賴 ETF 資金來抵銷實質利率壓力。
美國 PCE、就業與 FOMC 將驗證黃金兩股力量
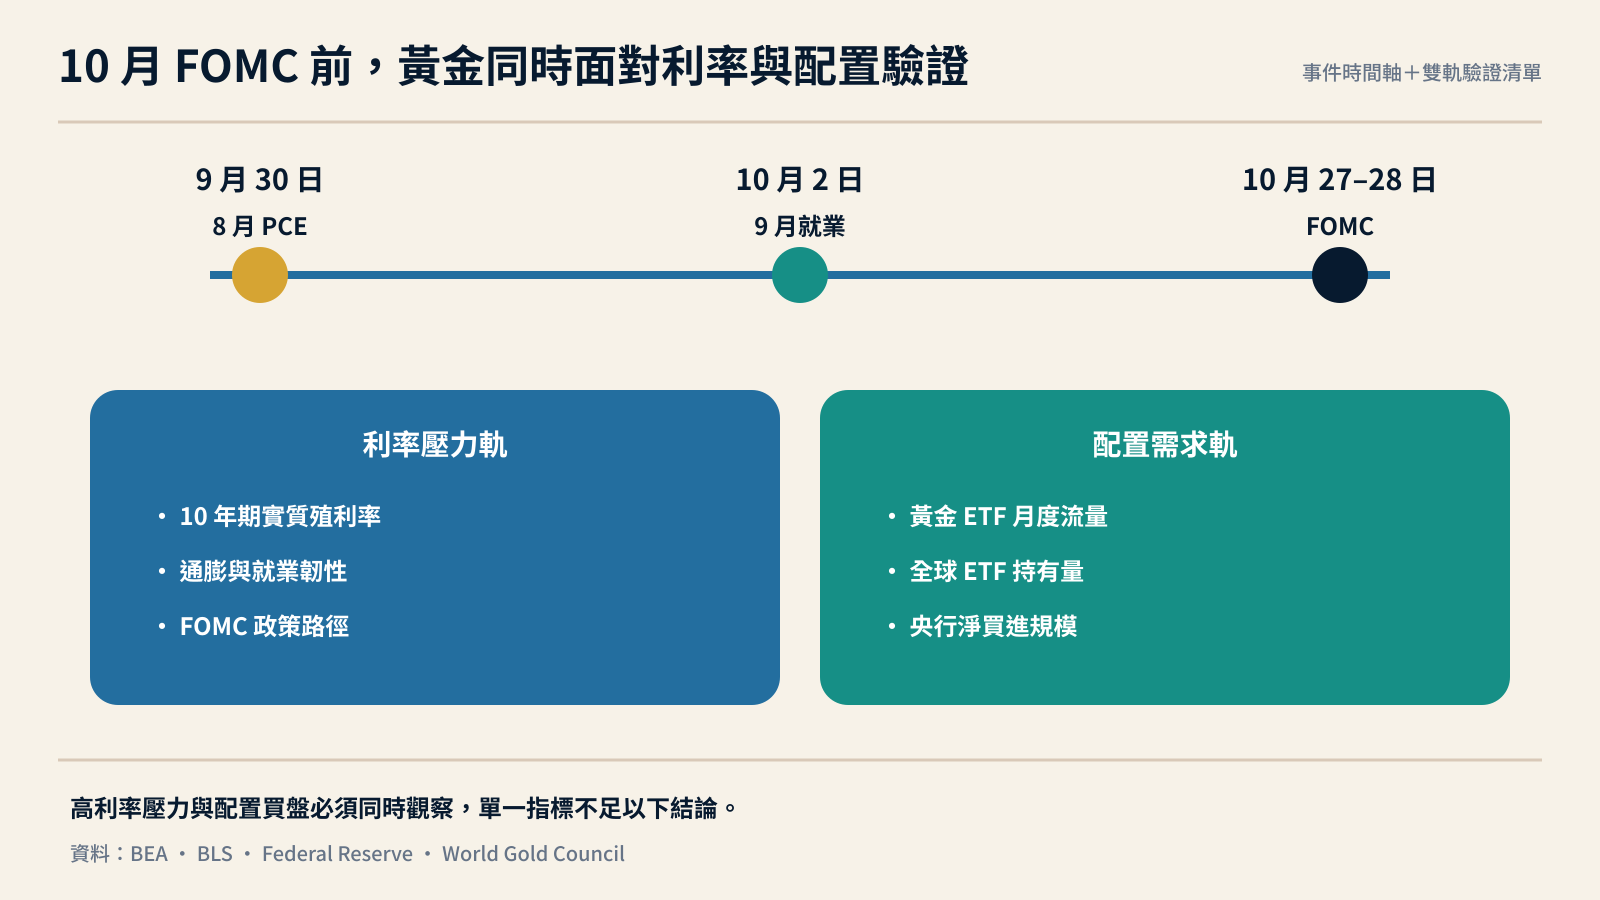
下一階段可同時追蹤價格壓力與配置需求。BEA 將於 9 月 30 日公布 8 月 PCE,BLS 排定 10 月 2 日發布 9 月就業報告,FOMC 則在 10 月 27–28 日開會。若通膨與就業維持韌性,實質殖利率可能保持高檔,黃金持有成本壓力就不易消退;若數據降溫並帶動實質殖利率回落,利率逆風會相對減弱。另一方面,ETF 持有量及央行淨買進若仍擴大,配置需求可提供緩衝。判斷重點是 10 年實質殖利率、ETF 月度流量與央行購金能否同時驗證。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。