目錄
重點速讀 1 分鐘|2 分鐘深讀聯準會升息 1 碼,政策利率回到 3.75%–4.00%
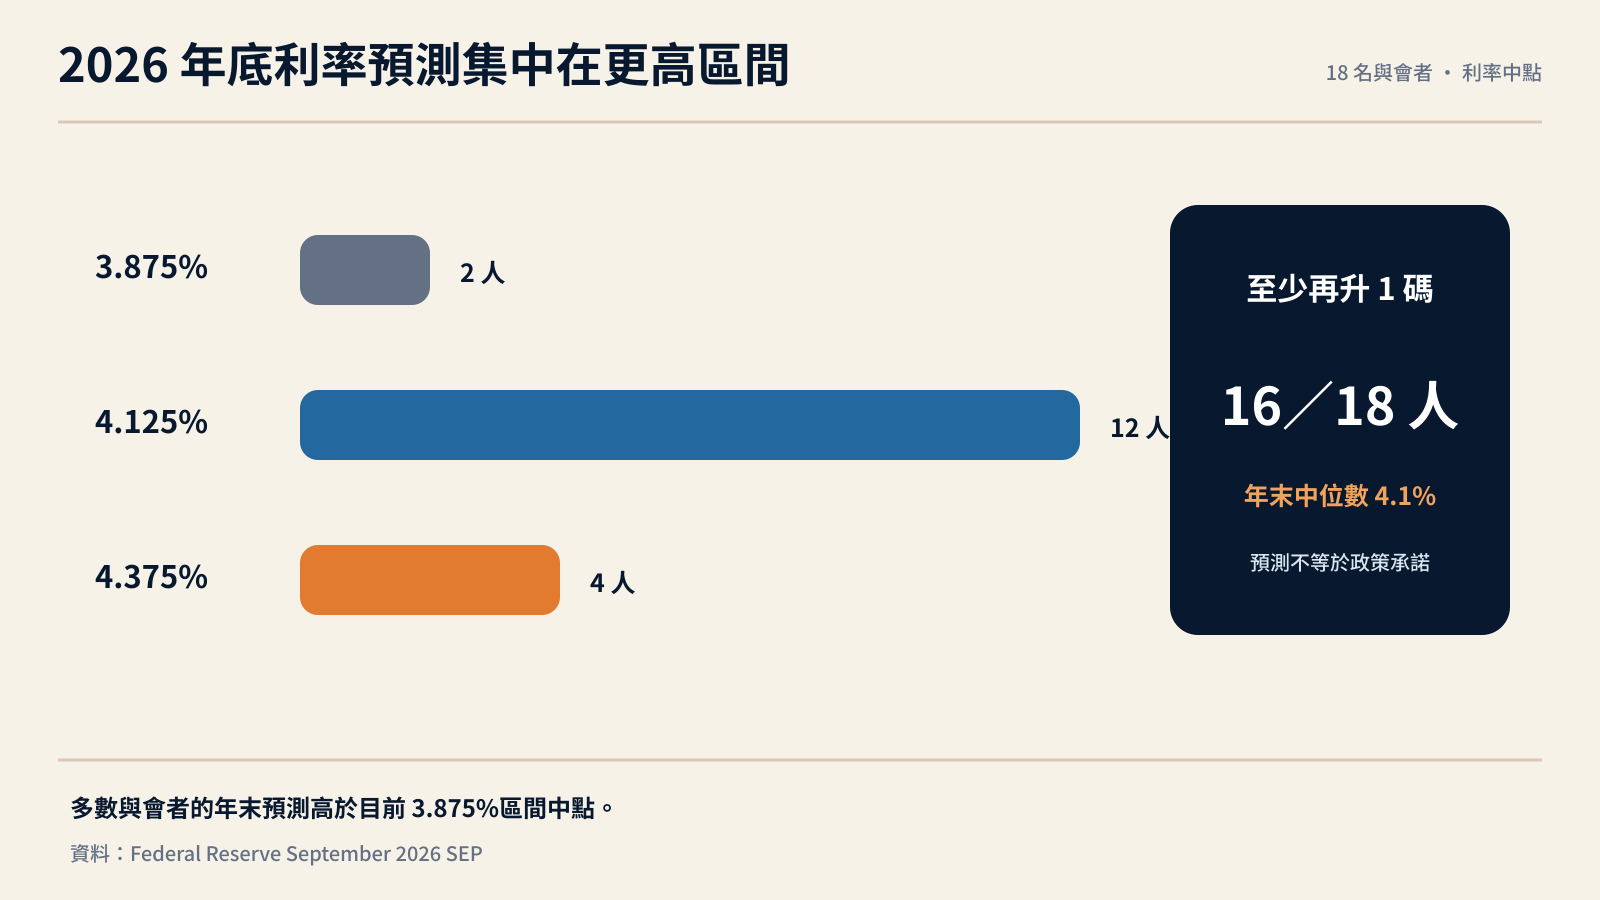
聯準會 9 月 16 日以 12 比 0 通過升息 1 碼,將聯邦資金利率目標區間調高至 3.75%–4.00%。聲明指出,美國經濟活動仍以穩健速度擴張,國內支出具韌性,生產力與資本投資強勁,就業增幅也與勞動力成長相當;另一方面,通膨仍偏高。這組訊息說明,決策官員認為經濟有能力承受更高利率,並把價格穩定放在更前面。9 月升息已經完成,市場後續定價的核心,轉向今年剩餘兩次會議是否還需要進一步收緊。
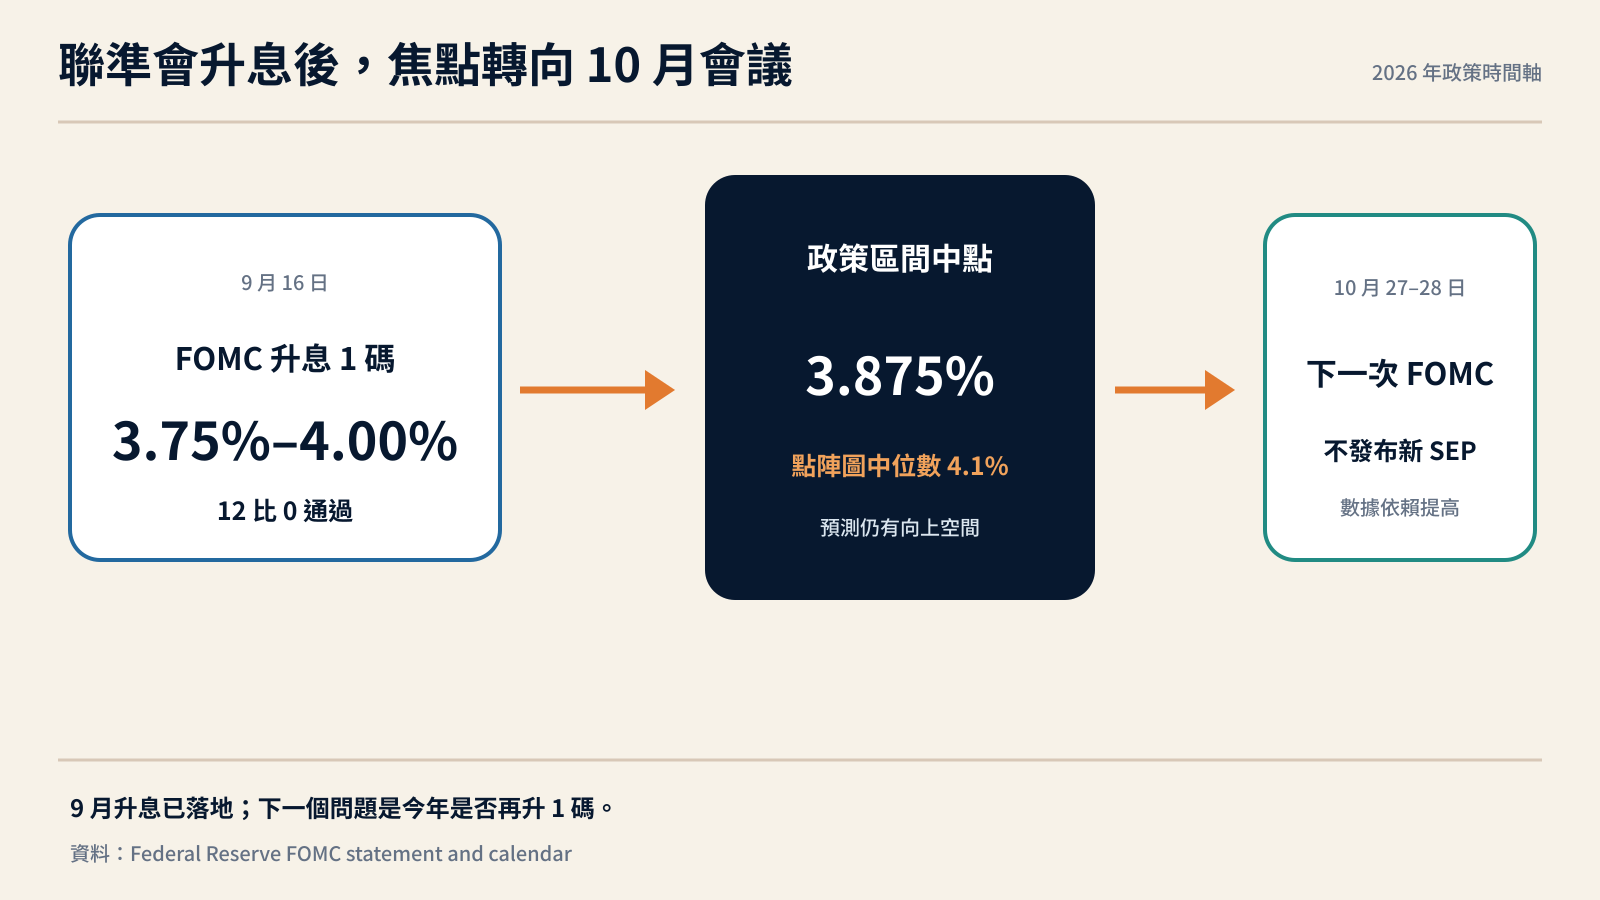
2026 年點陣圖有 16 人預估利率至少升至 4.125%
9 月經濟預測顯示,18 名與會者中有 12 人認為 2026 年底適當利率中點為 4.125%,另有 4 人放在 4.375%,只有 2 人維持在 3.875%。目前目標區間中點正是 3.875%,因此有 16 人的預測至少包含再升息 1 碼。整體中位數也從 6 月的 3.8%上調至 4.1%。這不是 10 月必然升息的承諾,而是官員在當時資訊下認為今年仍需進一步收緊的集中訊號;後續數據若轉弱,個別預測仍可能改變。
聯準會同時上修成長與通膨,降低暫停升息的急迫性
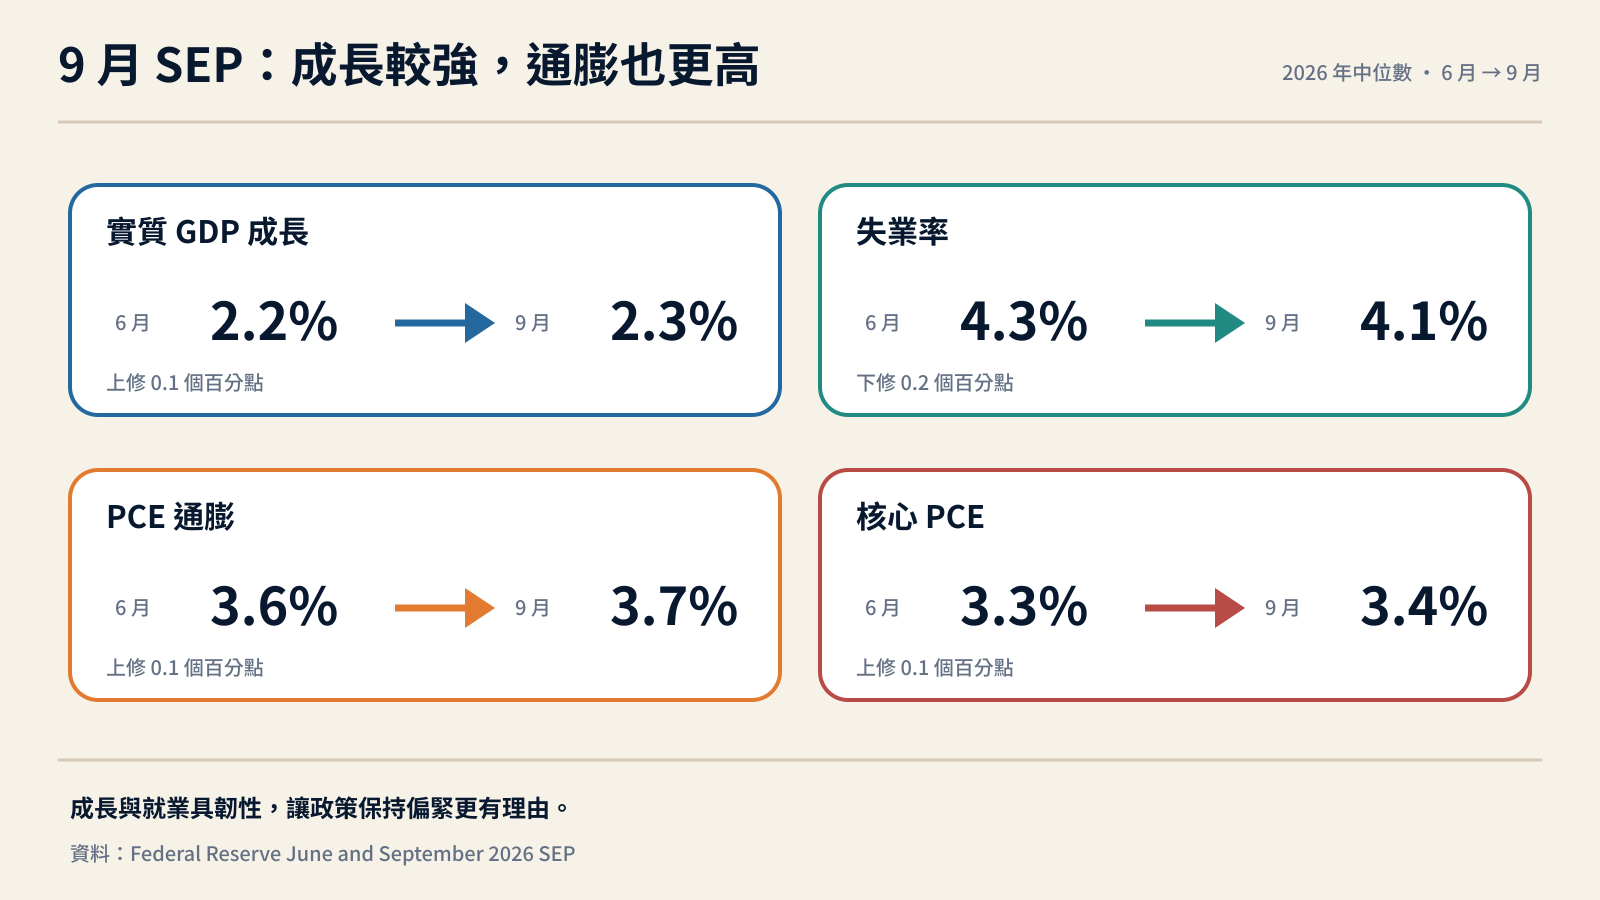
9 月預測把 2026 年實質 GDP 成長中位數由 2.2%調高至 2.3%,失業率由 4.3%下修至 4.1%;同時,PCE 通膨由 3.6%升至 3.7%,核心 PCE 由 3.3%升至 3.4%。成長較強、失業率較低,代表升息對需求與就業的短期壓力仍有限;通膨預測反而上升,則讓政策保持偏緊更有理由。2027 年利率中位數也由 3.6%上調至 4.1%,顯示本次預測不只反映一次升息,還把高利率持續時間往後延伸。
10 月會議將檢驗通膨、就業與長端利率是否支持再升息
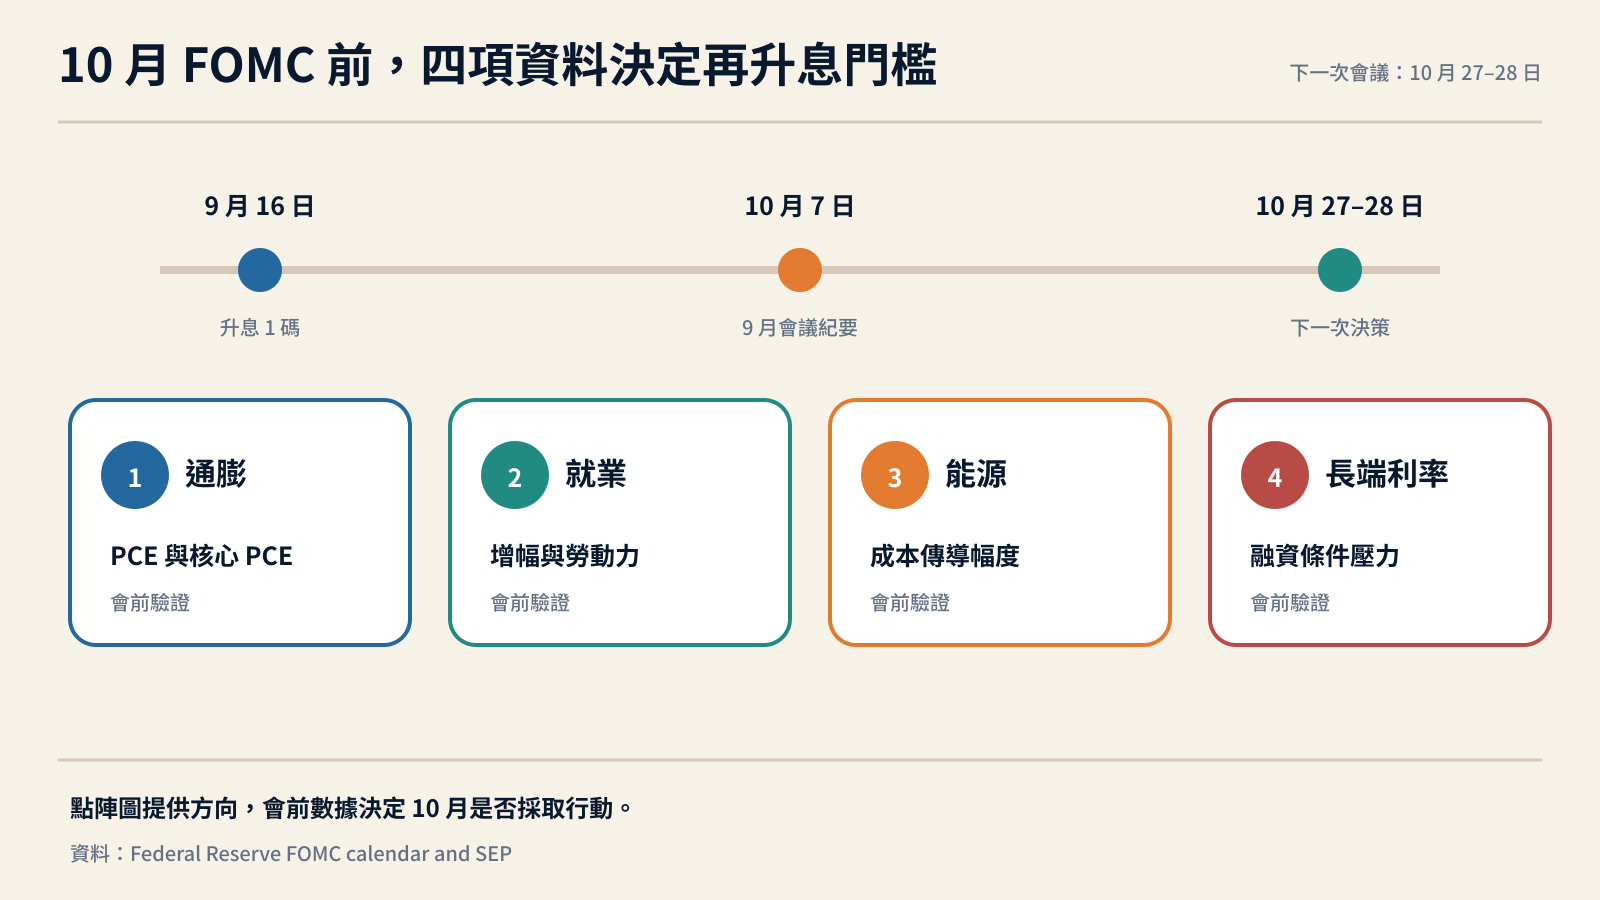
下一次 FOMC 將於 10 月 27 至 28 日舉行,這次會議不發布新的經濟預測,因此決策將更依賴會前數據與金融情勢。後續可依四項指標判斷:PCE 與核心 PCE 是否延續高檔、就業成長是否仍能跟上勞動力、能源成本是否擴大通膨壓力,以及長天期美債殖利率是否持續收緊企業與家庭融資條件。若通膨維持偏高且就業具韌性,點陣圖的再升息路徑會獲得支持;若需求與就業明顯轉弱,10 月暫停的理由將增加。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。