
目錄
重點速讀 2 分鐘|4 分鐘深讀前情提要:美國 10 年期公債殖利率在 10 月 19 日回升至約 5.14%。AI 投資熱潮本來是經濟成長故事,現在卻讓聯準會(Fed)遇到一道難題:資料中心、晶片與電力的支出先到,生產力提升要等多久?
先看數字:5.14% 與 5.09% 並不矛盾
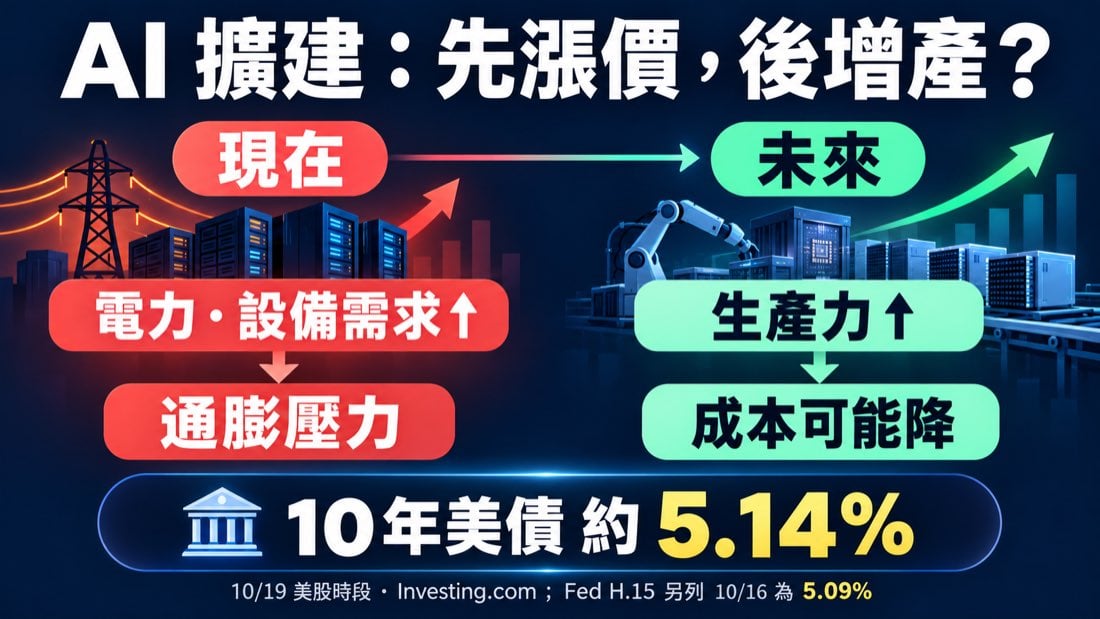
Investing.com 在 10 月 19 日美股交易時段報導,10 年期美債殖利率升約 4.2 個基點至 5.14%;前一週累計下降約 14.6 個基點。這是市場報價,不是 Fed 當天的官方日資料。
Fed 於 10 月 19 日發布的 H.15 利率表,最新觀測日其實是 10 月 16 日,當天 10 年期固定到期殖利率為 5.09%。把「發布日」當「報價日」,會讓這兩個數字看起來像打架。
AI 大廠花錢,為何會讓通膨更難降?
Reuters 的分析指出,科技巨頭為 AI 買晶片、蓋資料中心、爭電力與工程資源,短期會把需求推高。如果供給擴張追不上,設備、能源與建造成本可能上升;但 AI 真正讓各行各業降低成本的生產力效果,可能較晚才出現。
這不是說「AI 一定造成長期通膨」。Fed 官員也討論另一面:生產力若順利提高,未來商品與服務成本有機會下降。問題在於,通膨壓力可能先來,生產力紅利後到。
Fed 的兩難:升息未必打得到最熱的地方
Reuters 指出,現金充裕的 AI 大廠仍能投資,但利率高企時,最先受壓的可能是借錢買房的家庭、需要貸款的小企業,以及非 AI 部門。Fed 若為壓通膨維持高利率,可能拖累這些人;若太早放鬆,又可能讓需求更熱。
市場普遍關注 Fed 在美國時間 10 月 27–28 日的會議。報導當時預期利率維持在 3.75%–4.00% 區間,但這只是會前預期,不是已公布的決議。
美股、房市與債券會怎麼走?
事實:10 年期美債殖利率回升,意味新借款成本的基準維持在高檔。市場推論:若殖利率再走高,高估值科技股的未來獲利折現價值可能受壓;房貸與企業融資也較難快速降溫。反過來,如果通膨與殖利率一起回落,股市壓力有機會減輕。這些都是條件情境,不是漲跌保證。
結論:現在該盯什麼?
別只看「AI 很熱」或「Fed 會不會降息」。更重要的是三件事:10 年期殖利率是否續升、AI 支出是否轉成實際獲利、通膨數據是否回落。在答案明朗前,AI 成長股和受高利率壓制的產業,可能走出完全不同的行情。
資料來源與查證說明
本文截至台北時間 2026 年 10 月 20 日查證;市場價格會變動。非投資建議。