
目錄
重點速讀 1 分鐘|2 分鐘深讀美國 9 月 CPI 與 PPI 將在兩天內接連揭曉
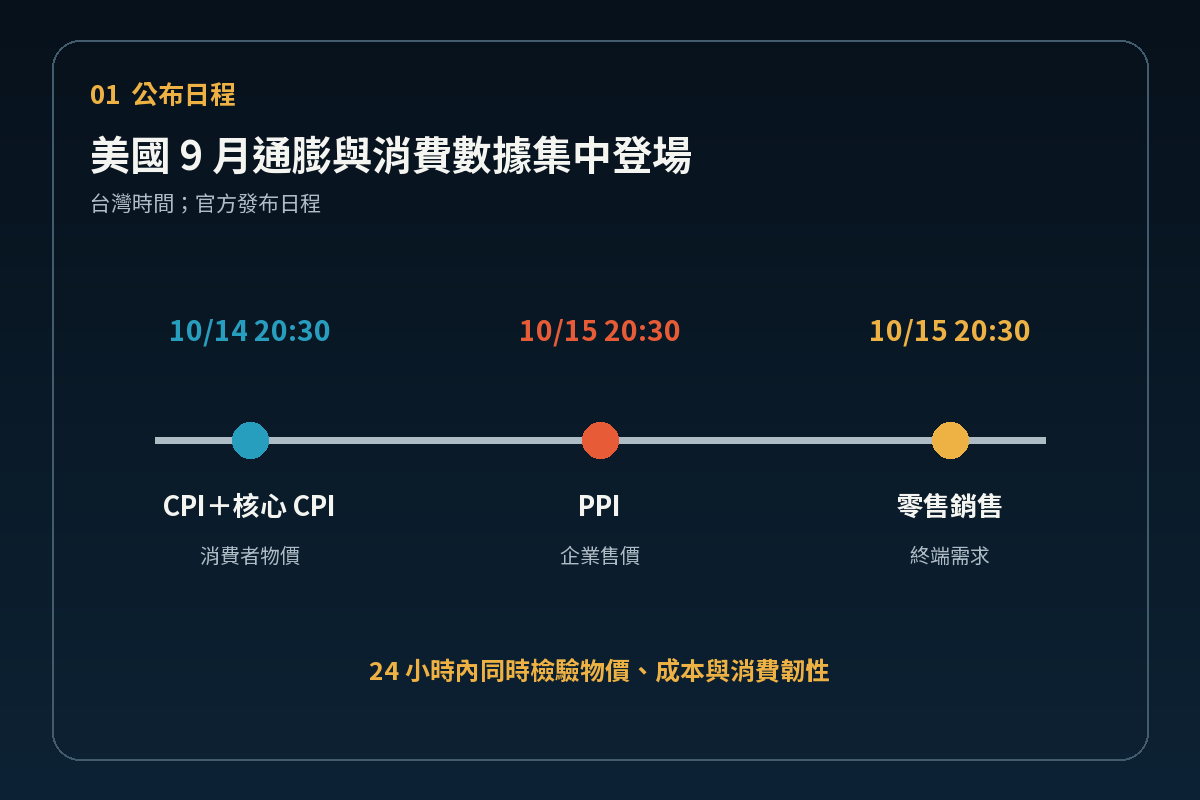
美國勞工統計局將於台灣時間 10 月 14 日晚間公布 9 月 CPI,隔日晚間再公布 PPI;美國人口普查局同日公布 9 月零售銷售。數據集中在 24 小時內落地,市場會同時看到消費者物價、企業售價與終端需求。8 月 CPI 年增 3.4%、月增 0.4%,核心 CPI 年增 2.4%;基期顯示整體通膨仍高於聯準會 2% 目標。這次重點在能源成本是否繼續推高整體物價,以及核心項目是否出現更廣泛的上升壓力。
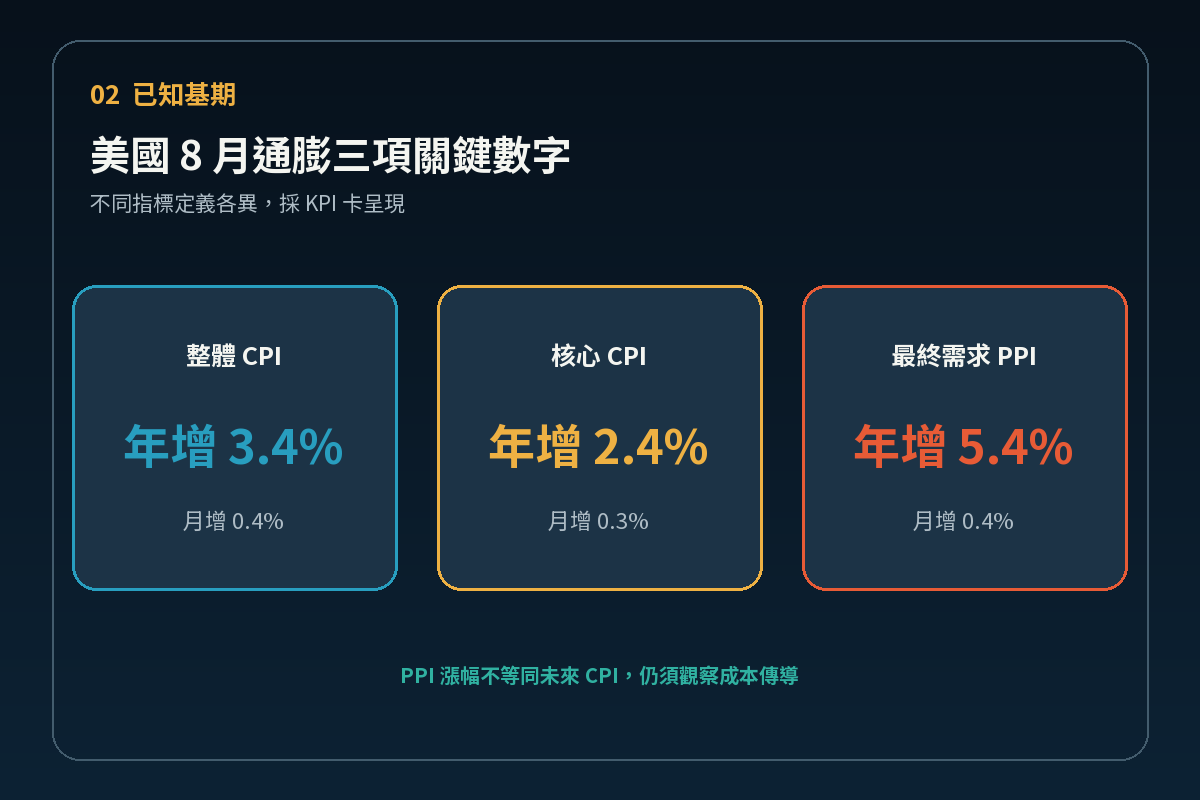
美國 8 月 CPI 與 PPI 顯示消費端與生產端壓力分化
8 月 CPI 的能源分項月增 4.9%,是整體 CPI 月增 0.4% 的重要推力;同月核心 CPI 月增 0.3%,代表排除食品與能源後,價格壓力仍未完全消退。生產端更為突出,8 月最終需求 PPI 月增 0.4%、年增 5.4%,其中商品價格月增 1.1%,服務價格只增 0.1%。這組差異說明能源與商品成本先在生產端升溫,但能否傳導到核心消費物價,仍要看企業定價能力與需求強度,不能直接把 PPI 漲幅等同於未來 CPI。
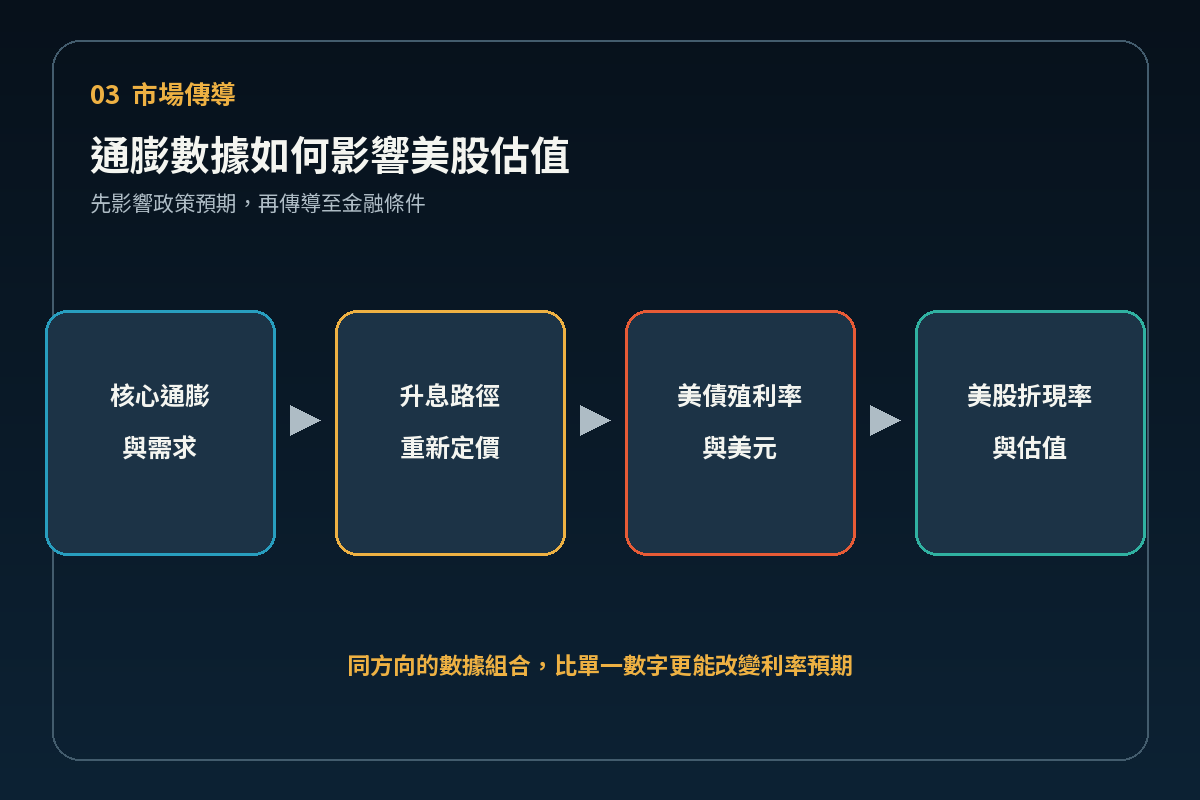
聯準會升息後,通膨數據將先影響長端殖利率與估值
聯準會 9 月把聯邦資金利率目標區間調升 1 碼至 3.75%–4.00%,會議紀要也指出,經濟數據顯示需求有韌性、通膨仍具黏性,市場隱含政策路徑與公債殖利率因而上移。若 9 月核心 CPI、PPI 與零售銷售同時偏強,市場可能提高後續升息或延長高利率的定價,先反映在美元與美債殖利率,再傳導到股票折現率。若核心物價較溫和,政策壓力可能緩和;單一數字仍不足以決定聯準會下一次行動。
投資人可從核心通膨、能源傳導與零售銷售判讀下一步
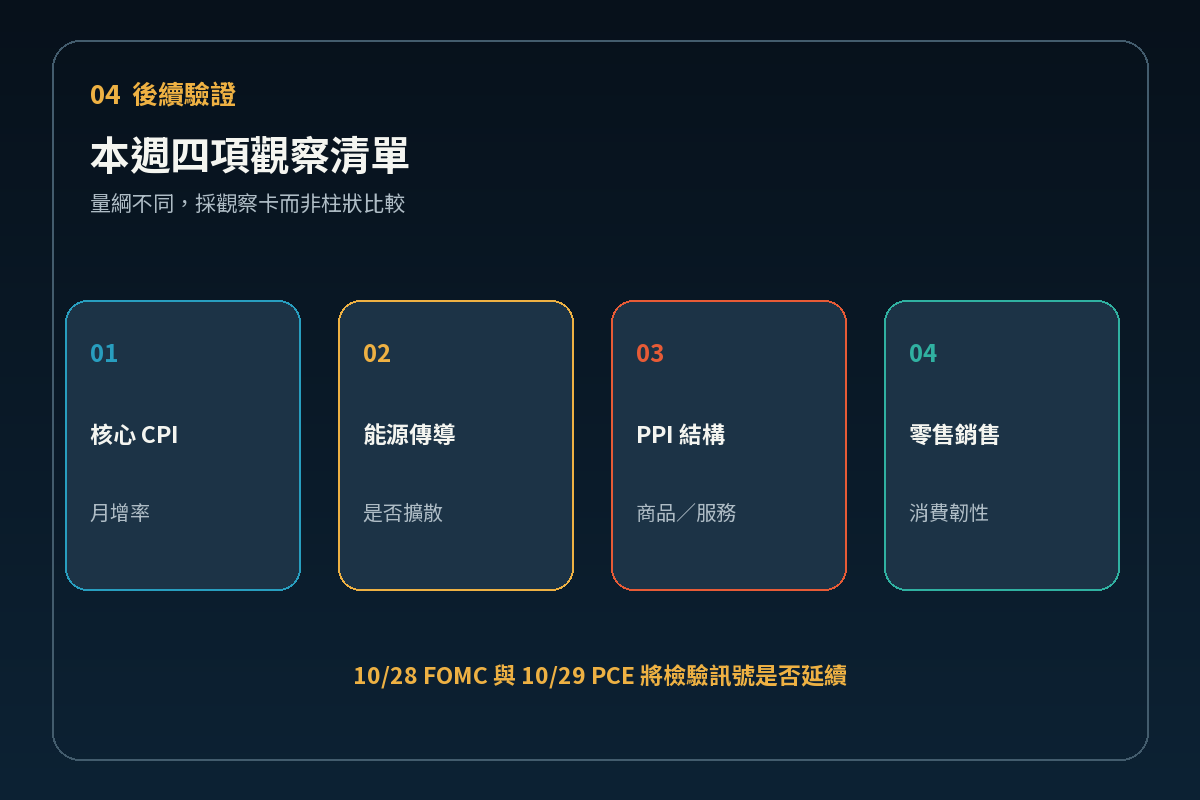
本週可依序觀察四件事:核心 CPI 月增率是否較 8 月的 0.3%降溫、能源漲價是否擴散到其他品項、PPI 商品與服務分項是否同步升溫,以及零售銷售能否延續消費韌性。若核心通膨與需求同時偏強,利率預期可能維持高檔;若能源推升整體數字、核心項目與消費轉弱,市場更可能把壓力視為短期供給衝擊。後續還要追蹤 10 月 28 日 FOMC 聲明,以及 10 月 29 日公布的 9 月 PCE,確認訊號是否一致。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。