
目錄
重點速讀 2 分鐘|5 分鐘深讀美國11月3日期中選舉,國會控制權將重新決定
美國期中選舉將於11月3日舉行,眾議院435個席次全部改選,參議院約三分之一席次面臨選舉。選民投票後,兩院多數黨的組合將決定未來兩年法案的審議環境。對金融市場來說,核心問題是稅收、聯邦支出與舉債相關政策能否通過,而非選舉當晚某一方領先多少票。投票尚未開始,各州開票及認證時程也可能不同;本文不預測席次或將選舉結果當成已知事實。若兩院由不同政黨控制,重大政策仍需要協商;即使同黨掌握兩院,也不代表每項提案都會自動成為法律。
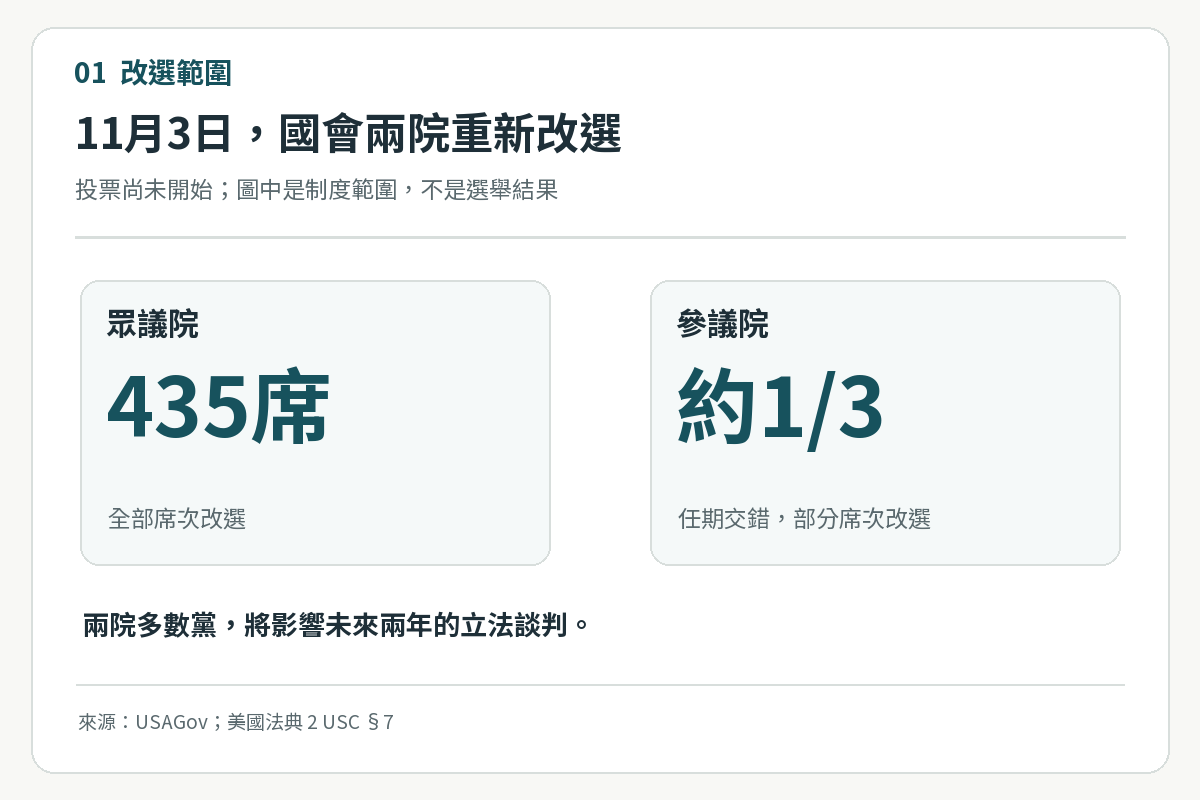
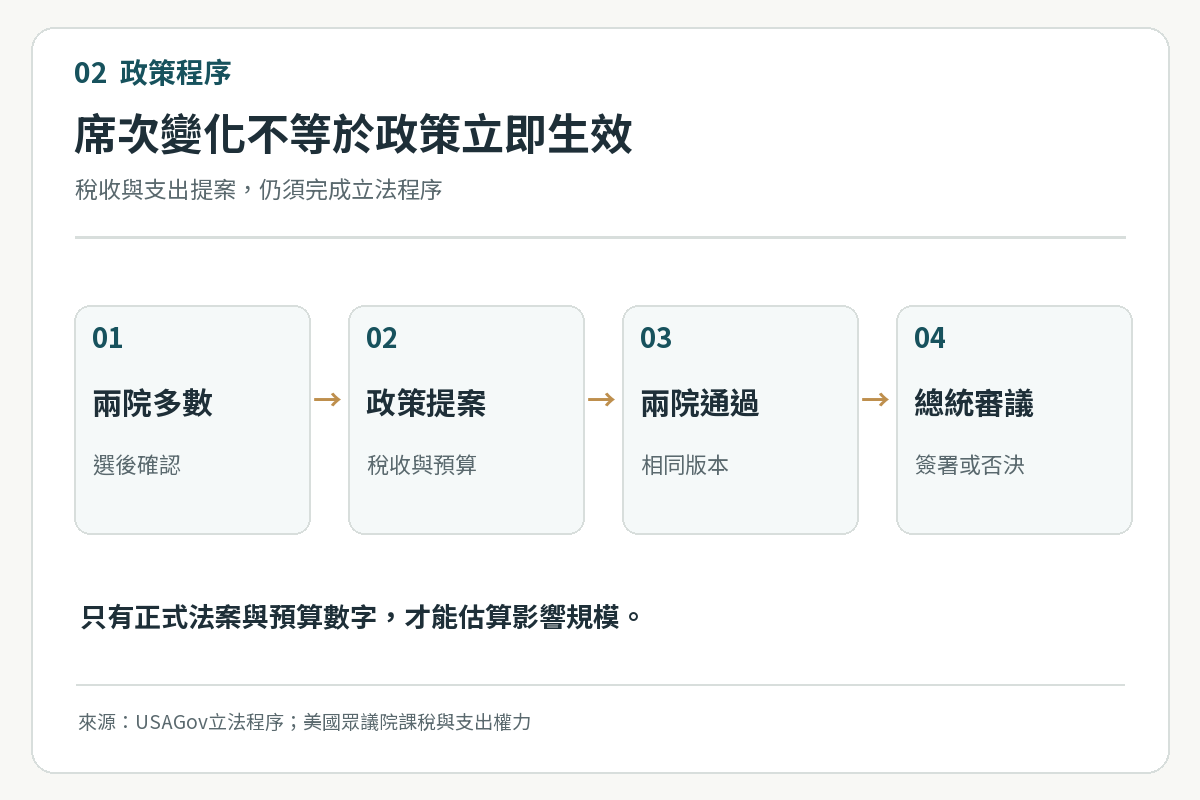
國會稅收與支出權力,是政策傳導的第一站
美國眾議院掌握稅收法案的起點,國會兩院也須通過支出相關立法。美國政府說明,新法案要經眾、參兩院通過相同版本,再送交總統處理。因此,選後應先看兩院控制權,再看具體稅制、預算與產業補助提案是否進入立法程序。國會席次變化可以改變政策談判力,卻不能直接等同於新增支出或減稅已生效。對企業而言,稅負與補助條件會影響未來現金流;對公債市場而言,支出與稅收方案可能改變赤字及融資預期。這些影響須等正式法案與預算數字出現,才能估算規模。
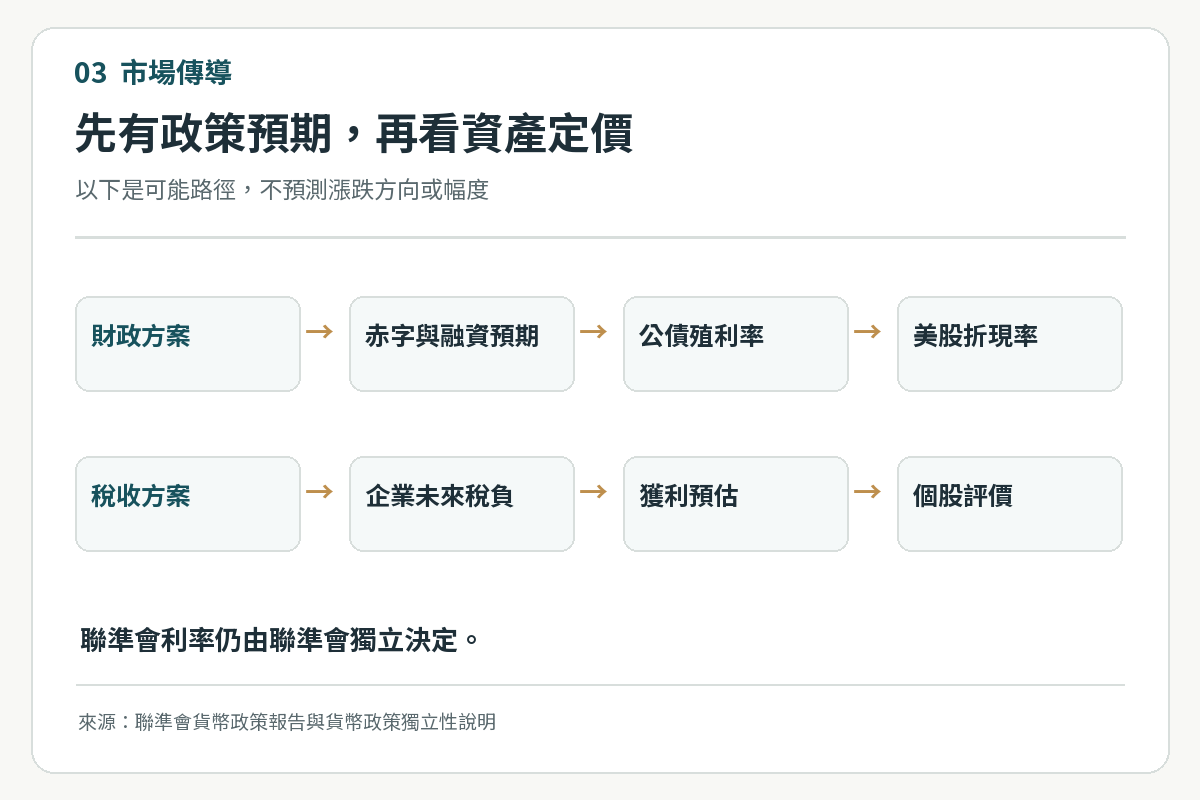
美債殖利率與美股估值,可能先反映財政預期
市場在政策落地前,可能先調整對政府借款、通膨及利率的預期。聯準會貨幣政策報告指出,較高的債務利息成本與聯邦赤字相互關聯;但選舉本身不會直接改變聯準會利率,貨幣政策由聯準會獨立決定。若市場預期赤字擴大,投資人可能重新評估美國公債殖利率,進而影響股票估值所用的折現率;若政策提案改變企業稅負或需求,個別產業的獲利預期也可能調整。上述是可能的傳導機制,方向與幅度取決於實際選舉結果、後續法案內容及原有市場定價,不能把選舉勝負直接翻譯為美股漲跌。
選後先核對兩院席次,再追蹤法案與預算
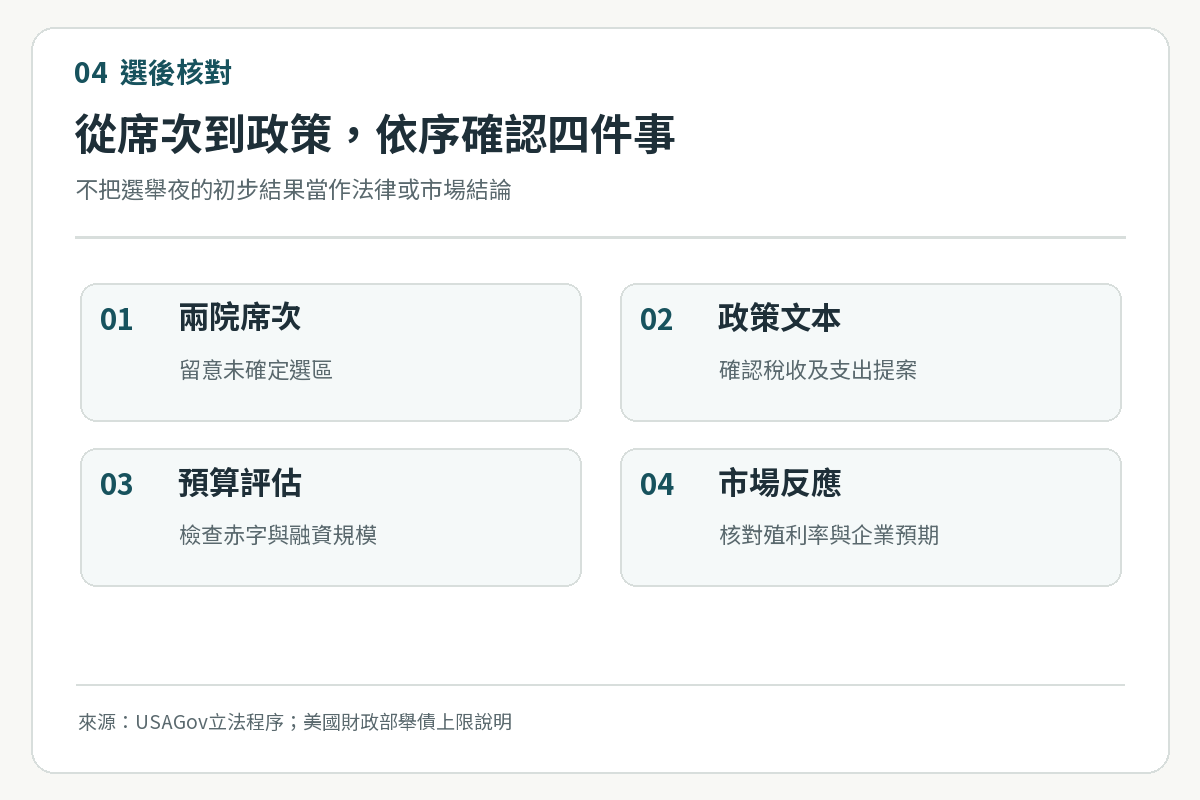
11月3日投票後,第一步是確認眾、參兩院多數黨及尚未確定的選區;第二步是檢查新國會提出的稅制、支出與融資方案;第三步才是比對正式法案、預算評估與企業財測。美國財政部指出,舉債上限涉及既有法定義務的融資,不能把它與新的支出授權混為一談。若選後出現財政談判,應分清預算、稅法與舉債上限各自的程序。對市場而言,具體政策文本及債券殖利率的反應,比單一勝負標題更能檢驗原先的預期。本文在選舉前撰寫,所有選後情境均待正式結果和後續立法驗證。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。