目錄
重點速讀 1 分鐘|2 分鐘深讀美國長債殖利率走高,10 年期與 30 年期同步維持高檔
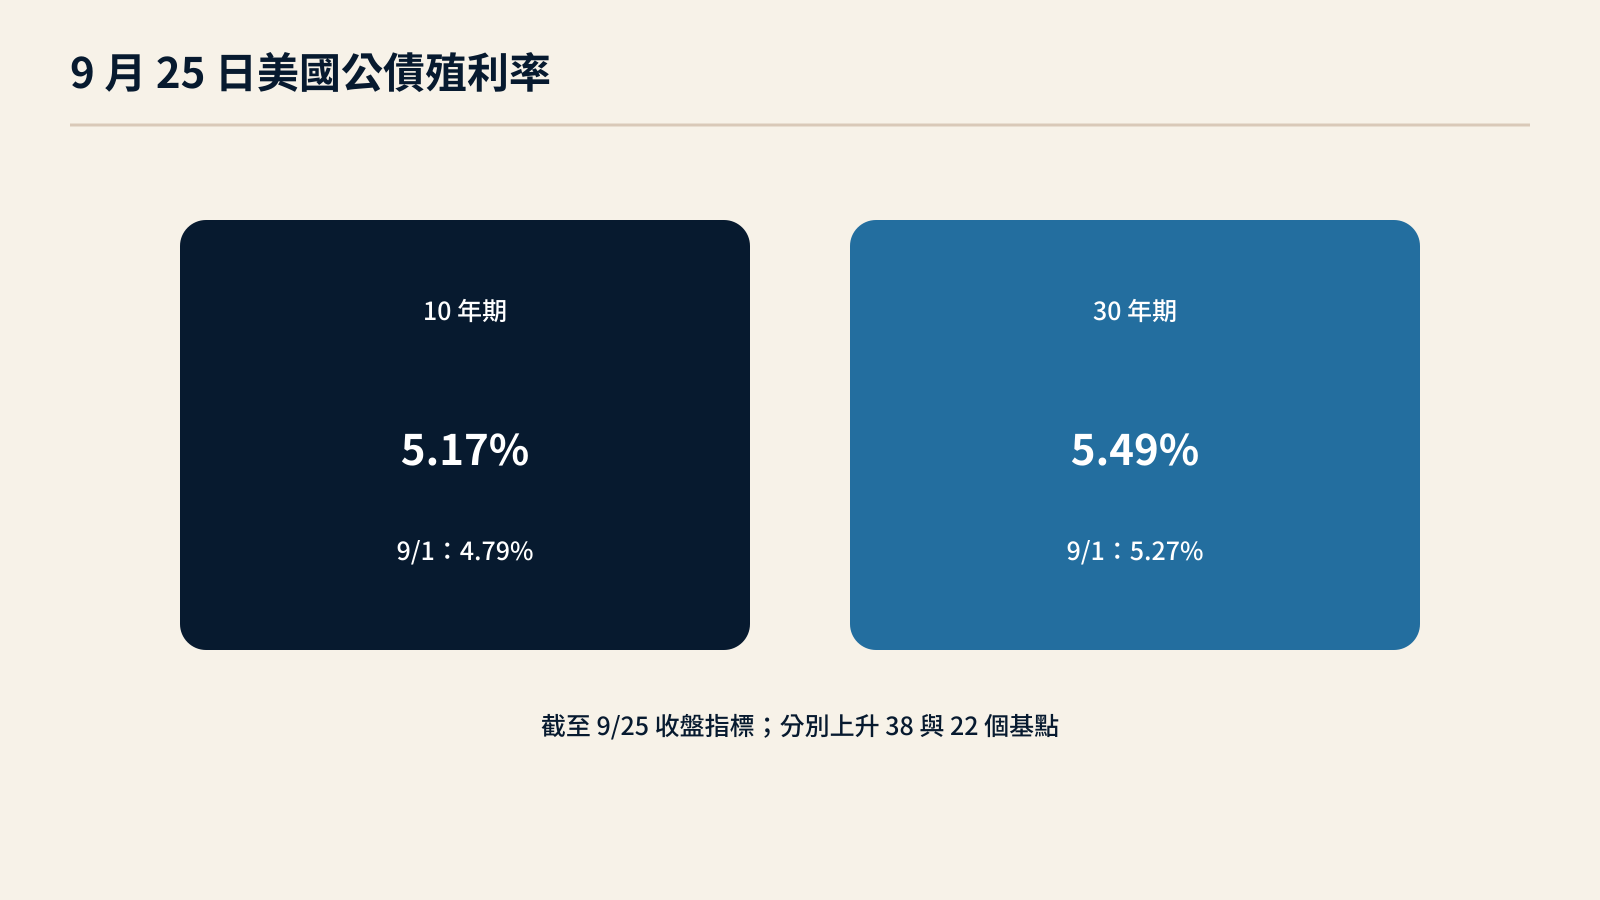
美國財政部每日公債殖利率曲線顯示,9 月 25 日 10 年期公債殖利率為 5.17%,30 年期為 5.49%。相較 9 月 1 日的 4.79% 與 5.27%,期間分別上升 38 個與 22 個基點。這些是每日收盤附近的指標殖利率,不代表所有公債或借款人的實際利率。長天期利率持續偏高,會提高市場評估長期資金成本時的基準;至於背後由通膨預期、財政供給或政策路徑各自貢獻多少,單看殖利率無法拆解,需搭配後續經濟資料與市場變化判讀。
房貸利率升破 7%,家庭借款成本已反映壓力
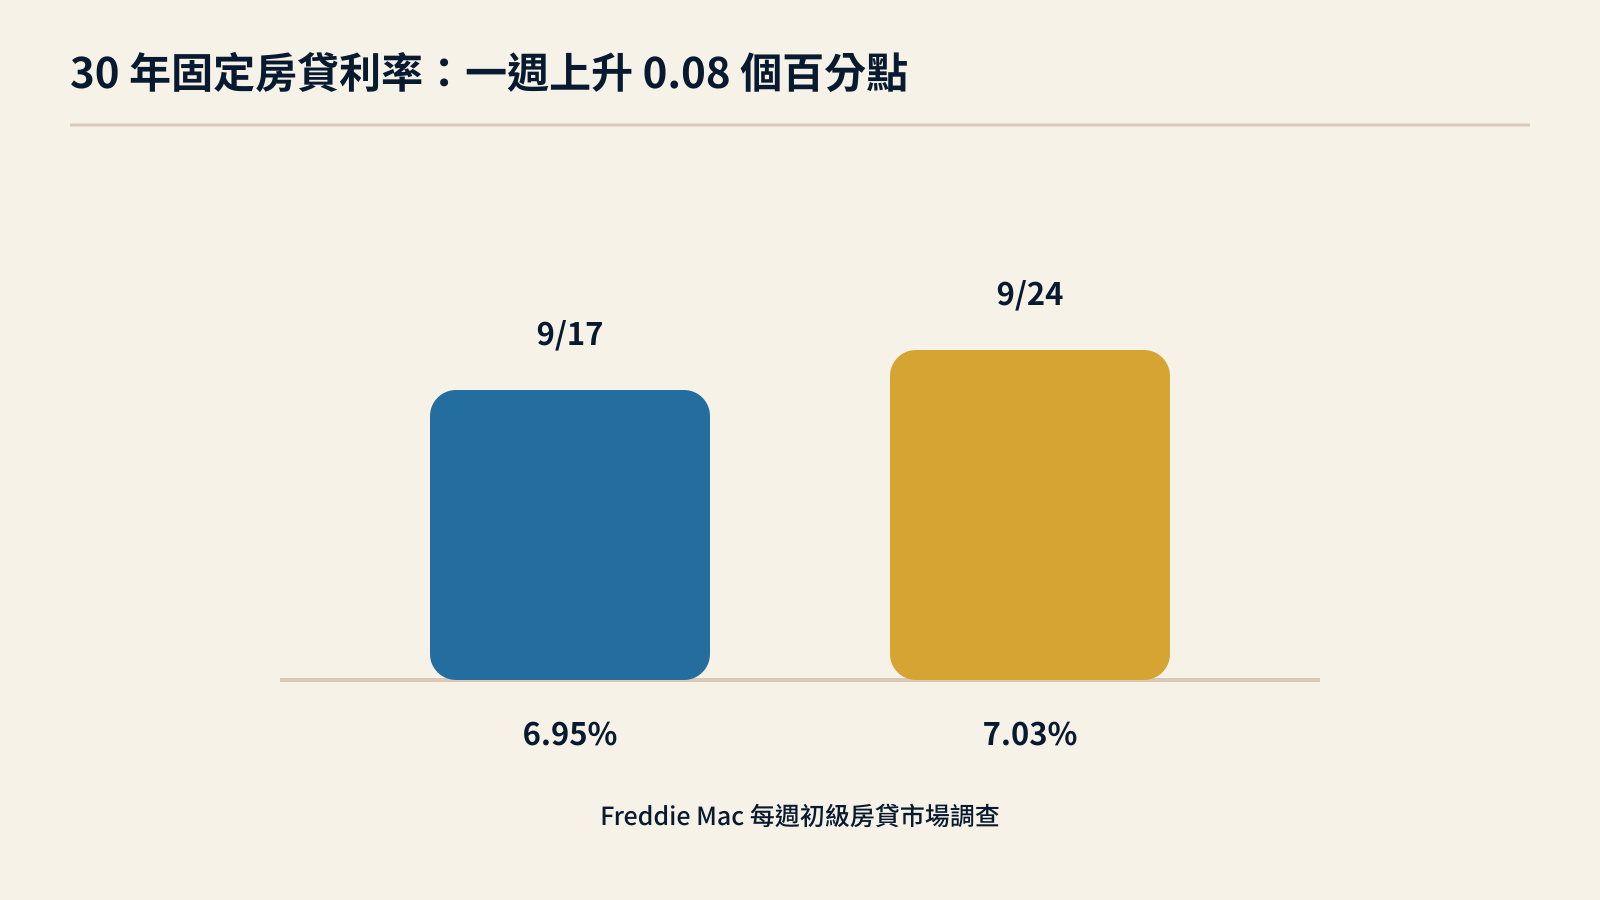
Freddie Mac 的每週初級房貸市場調查顯示,30 年固定房貸利率在 9 月 24 日升至 7.03%,高於前一週的 6.95%;15 年固定利率則為 6.42%,較前週增加 0.16 個百分點。房貸報價與美債殖利率並非一比一連動,還會受到期限溢酬、信用與市場資金條件影響;但長端利率上行會進入房貸定價環境,讓買房和再融資的月付成本承壓。後續應觀察利率上升是否伴隨房貸申請與成屋交易轉弱,不能只由單週報價推論住宅需求已經反轉。
長期殖利率上行,傳導到融資市場需要時間
公債殖利率代表市場對不同期限資金的定價,長端上升會影響房貸、公司債與其他長期融資的基準,但各種借款利率仍有各自的信用利差與合約條件。企業若需再融資,較高的市場利率可能逐步推升利息支出;對新投資案而言,資金成本提高也會改變預算和回收期評估。這些是可能的傳導路徑,不代表每家公司會同步增加融資成本,也無法僅憑殖利率變化判定股市方向。要確認影響是否擴大,需追蹤公司債利差、發債條件和企業財報中的利息費用。
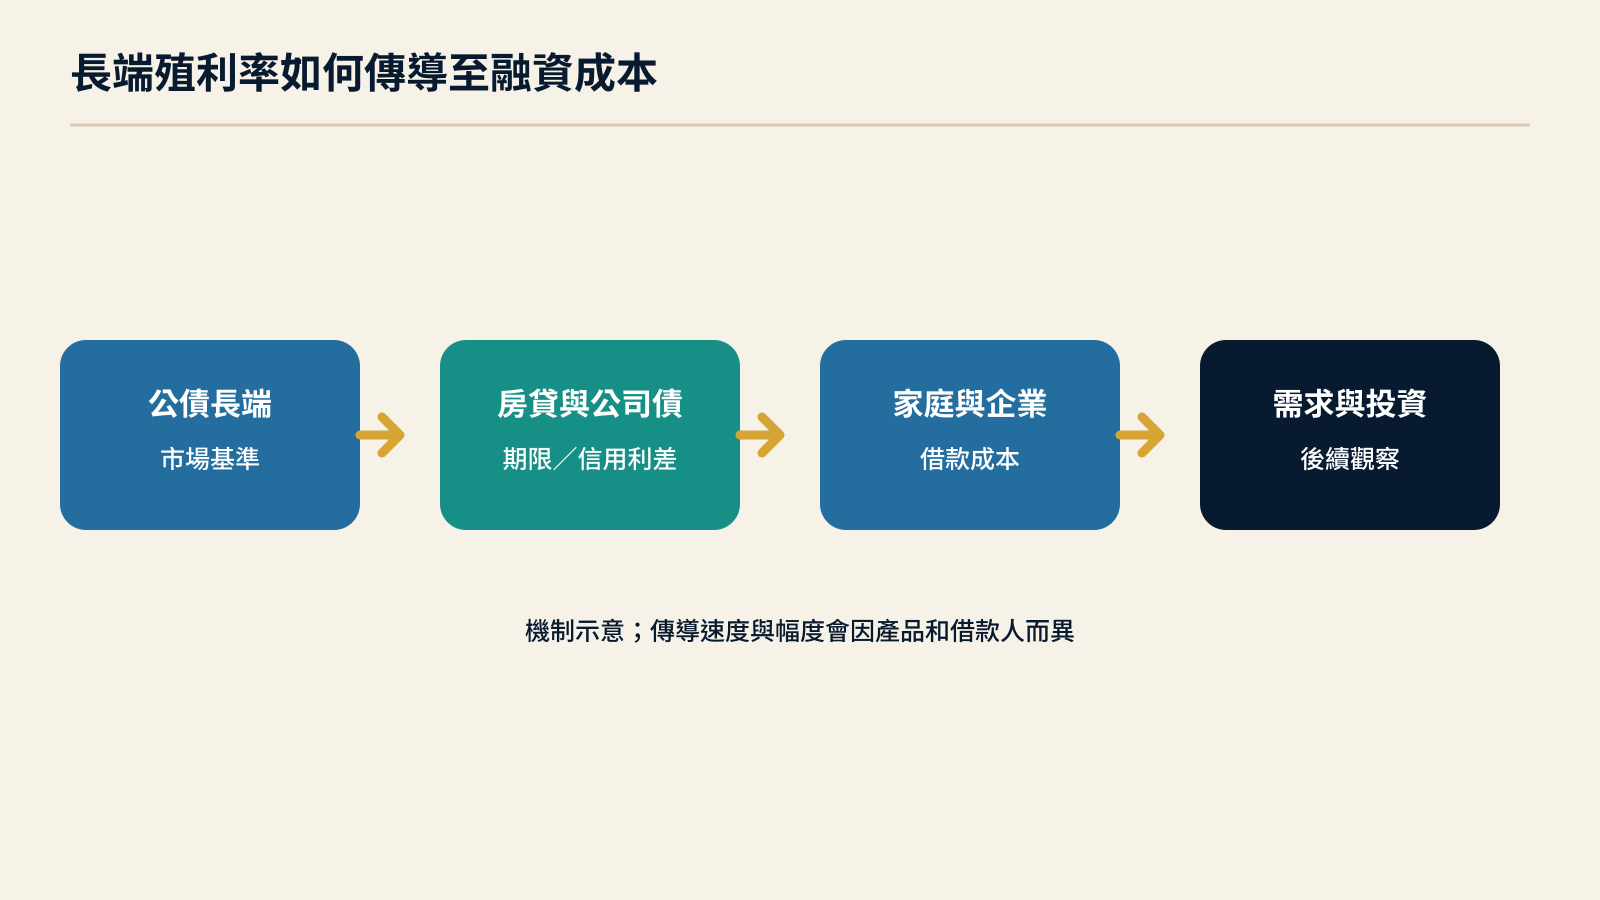
後續追蹤殖利率、房貸與融資條件是否同向
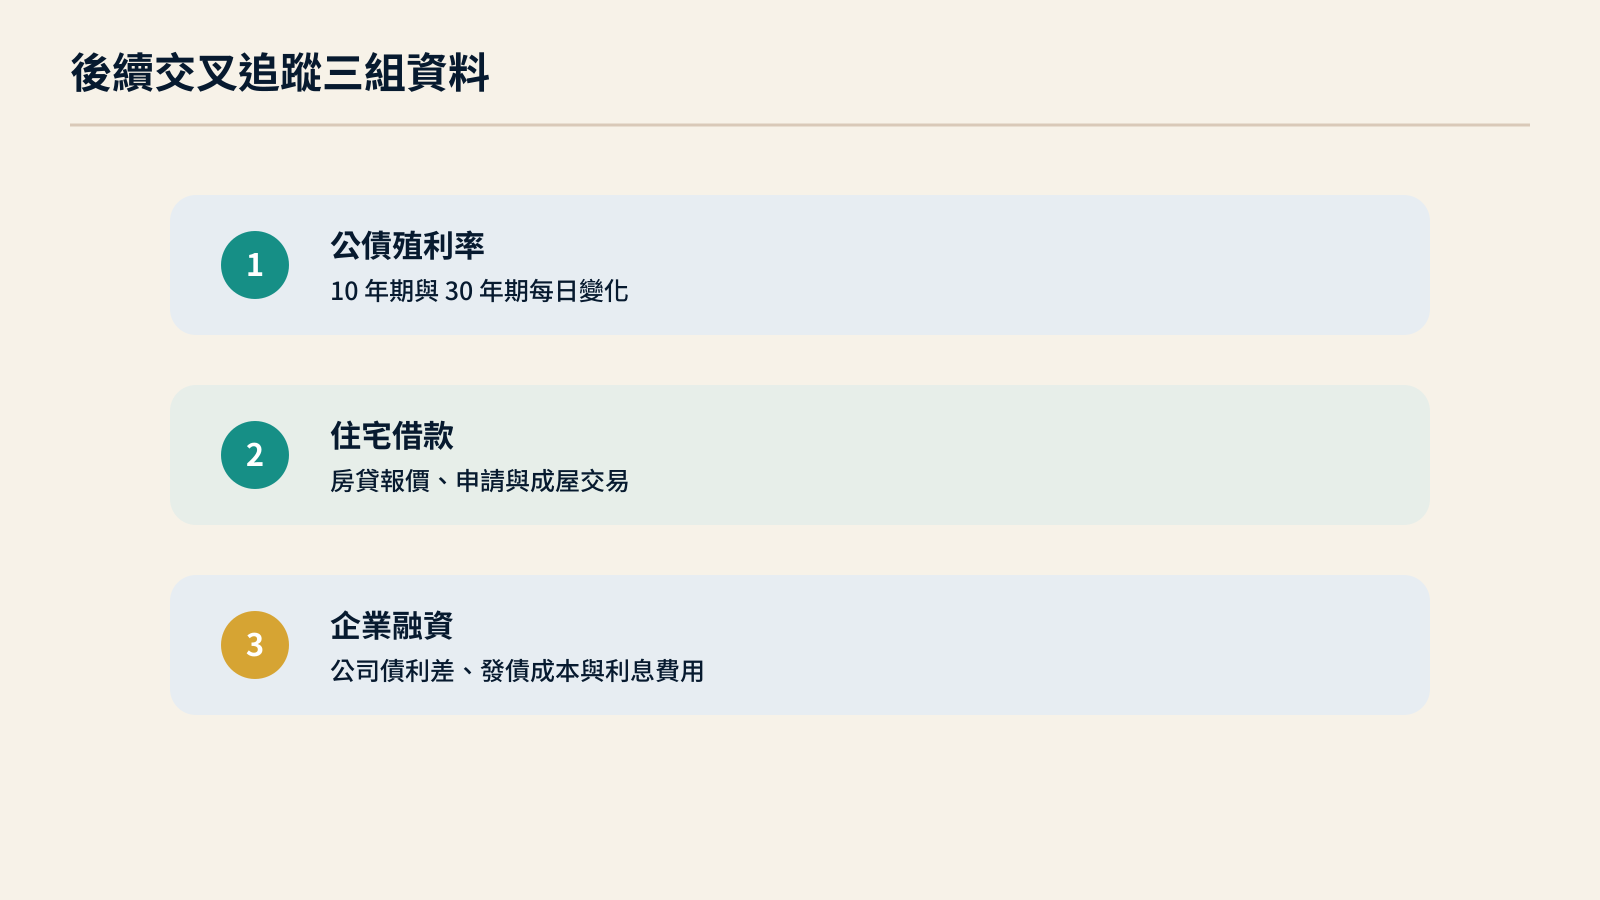
接下來可把觀察拆成三層:先看財政部每日 10 年期與 30 年期殖利率,確認本輪上行是否延續;再追蹤 Freddie Mac 每週房貸利率,以及房貸申請和住宅交易資料,判斷家庭端借款是否受到更大影響;最後留意投資級與非投資級公司債利差、企業新發債成本和利息支出。若公債殖利率回落而房貸報價仍高,可能表示傳導有時間差或其他成本仍在;若各項借款指標一起走升,融資壓力才更廣泛。單一殖利率高點不足以替代這些交叉驗證。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。
文章參考來源
- 美國財政部:Daily Treasury Par Yield Curve Rates — 9 月 1 日至 25 日各天期公債殖利率及資料口徑。
- Freddie Mac:Primary Mortgage Market Survey Archive — 9 月 24 日 30 年及 15 年固定房貸利率週資料。