
目錄
重點速讀 1 分鐘|2 分鐘深讀OPEC+ 維持 11 月產量,供給政策沒有再增加緩衝
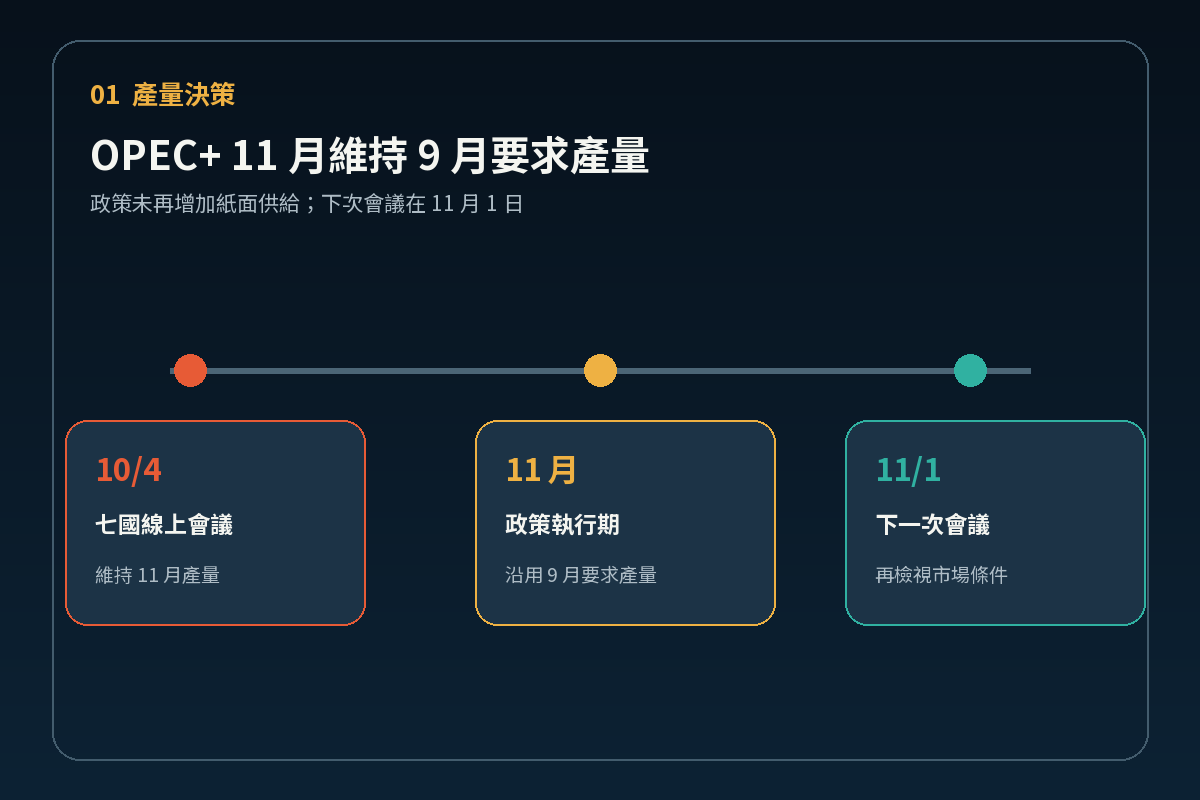
沙烏地阿拉伯、俄羅斯等七個 OPEC+ 成員國 10 月 4 日決定,11 月維持 2026 年 9 月的要求產量,下一次會議訂於 11 月 1 日。這項決定代表產油國沒有在荷莫茲運輸仍受阻時額外提高紙面供給。產量配額只決定可生產規模,原油能否進入全球市場仍取決於裝船、航道、保險與到港效率,因此「維持產量」不等於實際供給已經穩定。
荷莫茲第二季油流降至每日 490 萬桶,運輸仍是供給瓶頸
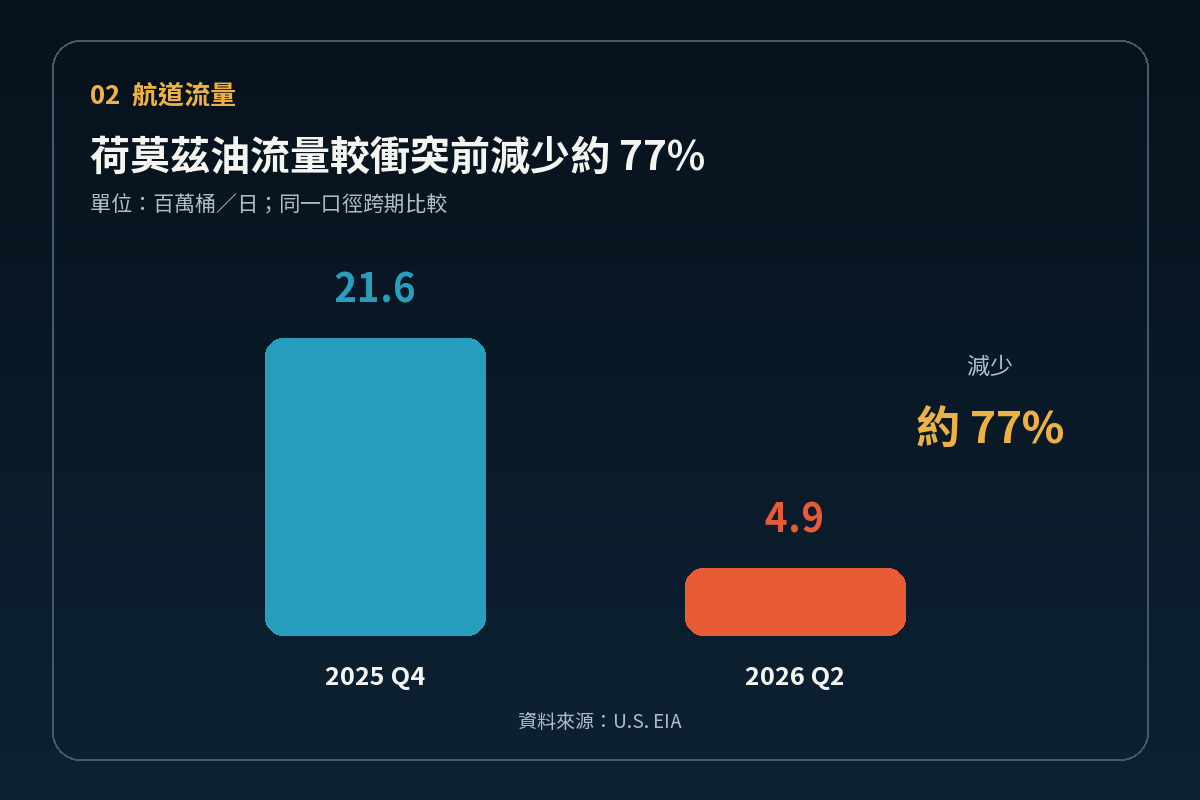
美國能源資訊署估計,荷莫茲海峽石油流量由 2025 年第四季每日 2,160 萬桶,降至 2026 年第二季每日 490 萬桶,減幅約 77%。同期間全球石油供給約每日 9,970 萬桶,顯示海峽受阻已大幅改變中東原油與成品油的出口路徑。沙烏地阿拉伯與阿拉伯聯合大公國雖有繞過海峽的管線,但替代能力只能承接部分流量,實際裝船與到港數據仍比產量配額更能反映供給改善。
G7 釋放 1 億桶儲備,柴油優先但規模屬短期緩衝
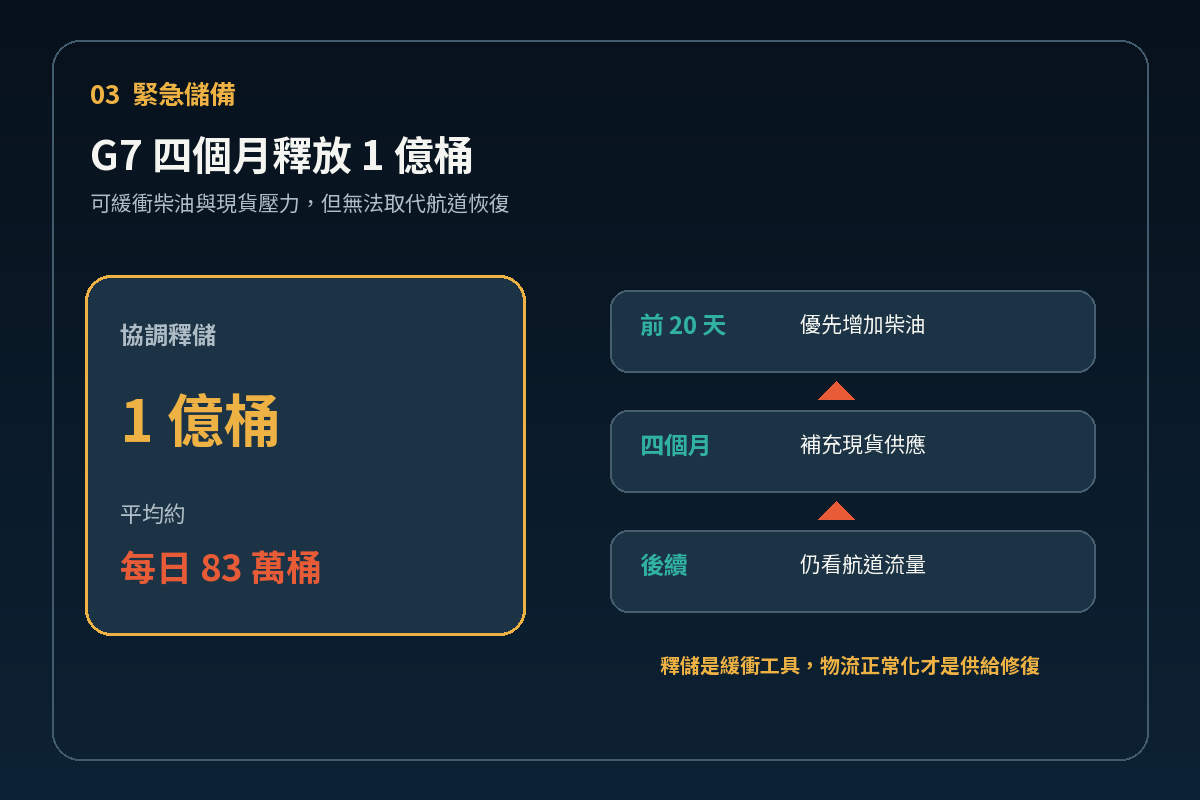
G7 已要求國際能源總署協調,在四個月內釋放 1 億桶原油與成品油儲備,前 20 天優先加快柴油釋放。若平均攤分,1 億桶相當於四個月每日約 83 萬桶,能補充現貨市場並降低柴油供應壓力,但與荷莫茲第二季相較衝突前少掉的每日約 1,670 萬桶流量相比,仍屬緩衝工具。儲備可爭取調整時間,無法取代航道恢復、煉廠供應與船運正常化。
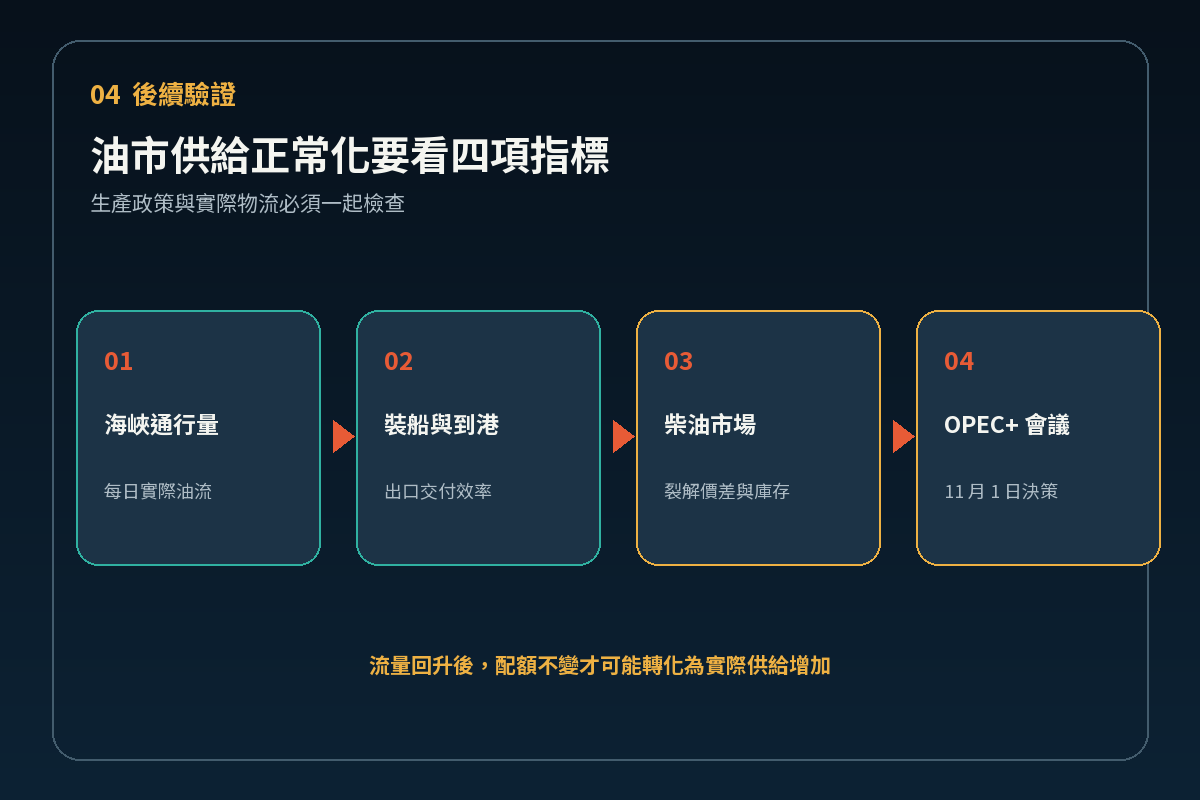
油市後續要看裝船、到港、柴油與 OPEC+ 下一次決策
油市接下來可追蹤四個指標:荷莫茲實際通行量、海灣港口裝船與主要進口地到港量、柴油裂解價差,以及 11 月 1 日 OPEC+ 是否調整產量。若航道流量改善,即使配額不變,實際供給也可能增加;若通行量維持低檔,釋儲消耗後的庫存補充壓力可能重新反映在油價與通膨預期。判斷供給是否正常化,需要同時檢查生產政策與物流數據。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。
文章參考來源
- OPEC:七個 OPEC+ 成員國維持 2026 年 11 月要求產量 — 10 月 4 日決策、11 月產量政策與下一次會議日期。
- OPEC:第 68 次 JMMC 會議 — 海運路線、能源設施與供應穩定性的官方說明。
- U.S. EIA:Short-Term Energy Outlook—Energy Security — 荷莫茲海峽 2025 年第四季至 2026 年第二季的石油流量與全球供給資料。
- G7 Leaders’ Statement on global energy security and market stability — 四個月釋放 1 億桶、前 20 天優先柴油與後續監測安排。
- OKX 星球:荷莫茲仍未開放,OPEC+ 維持 11 月產量不變 — 本次即時選題來源。