目錄
重點速讀 1 分鐘|2 分鐘深讀好市多 Q4 銷售已增 11.3%,財報焦點轉向獲利品質
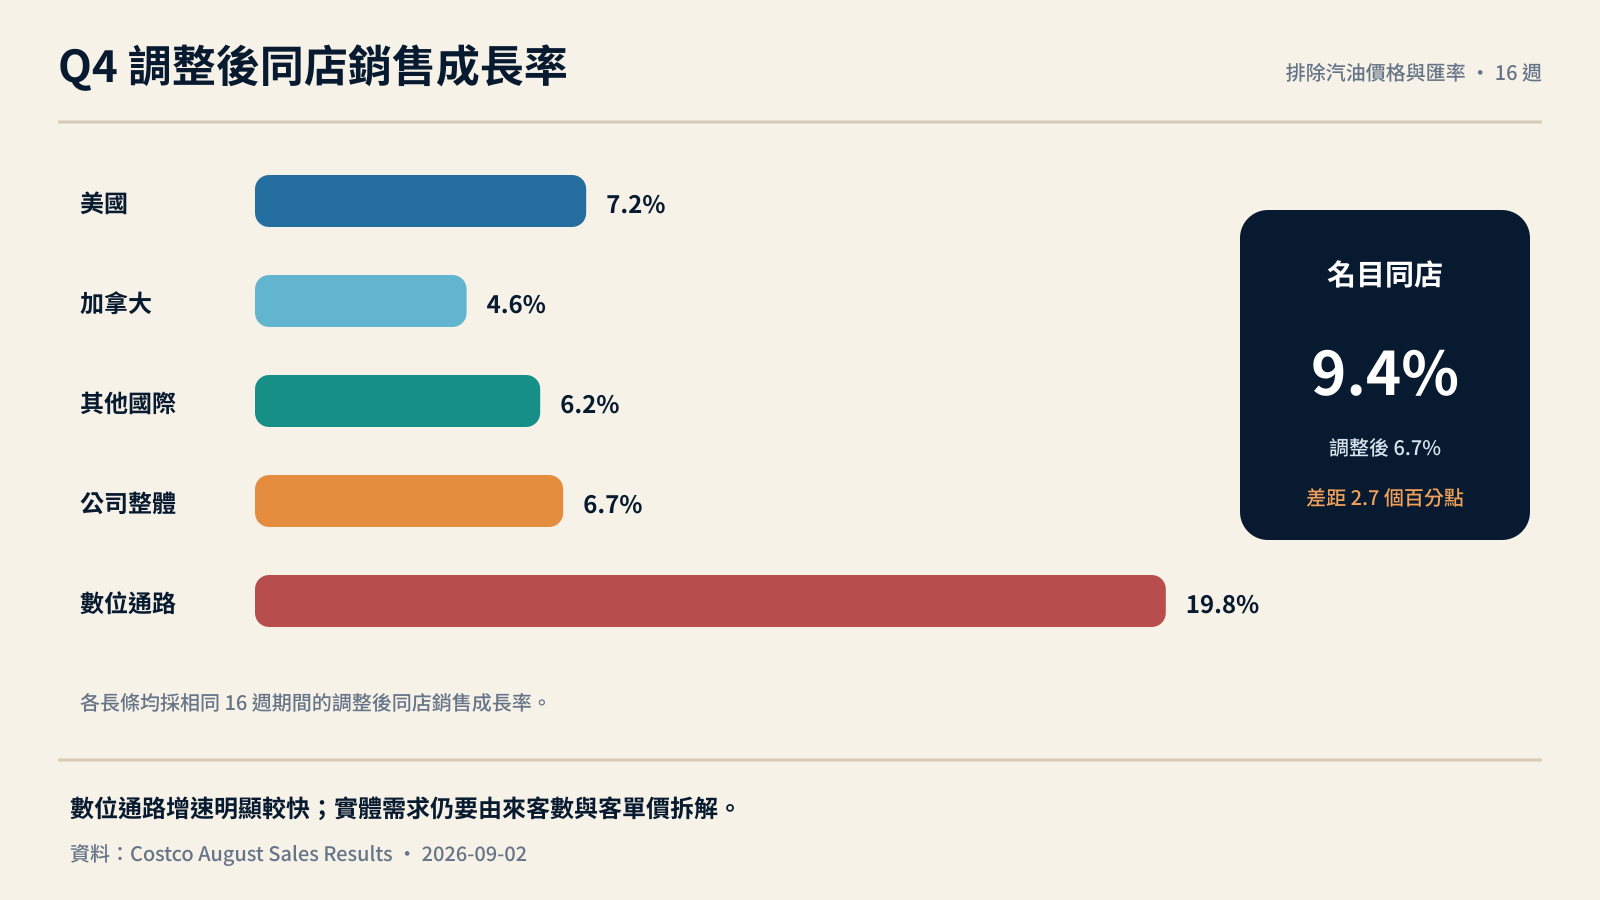
好市多已排定美東時間 9 月 24 日盤後公布 2026 財年第四季結果。公司在財報前先揭露,16 週第四季淨銷售額為 939 億美元,年增 11.3%;全年淨銷售額為 2,973 億美元,年增 10.2%。銷售規模已經確定,但會員收入、續約率、毛利率與每股盈餘仍待正式財報。這讓本次觀察重點從「營收能否成長」轉向成長結構是否足以支持獲利,以及會員制帶來的高續約與遞延收入能否維持。
好市多調整後同店銷售增 6.7%,數位通路增 19.8%
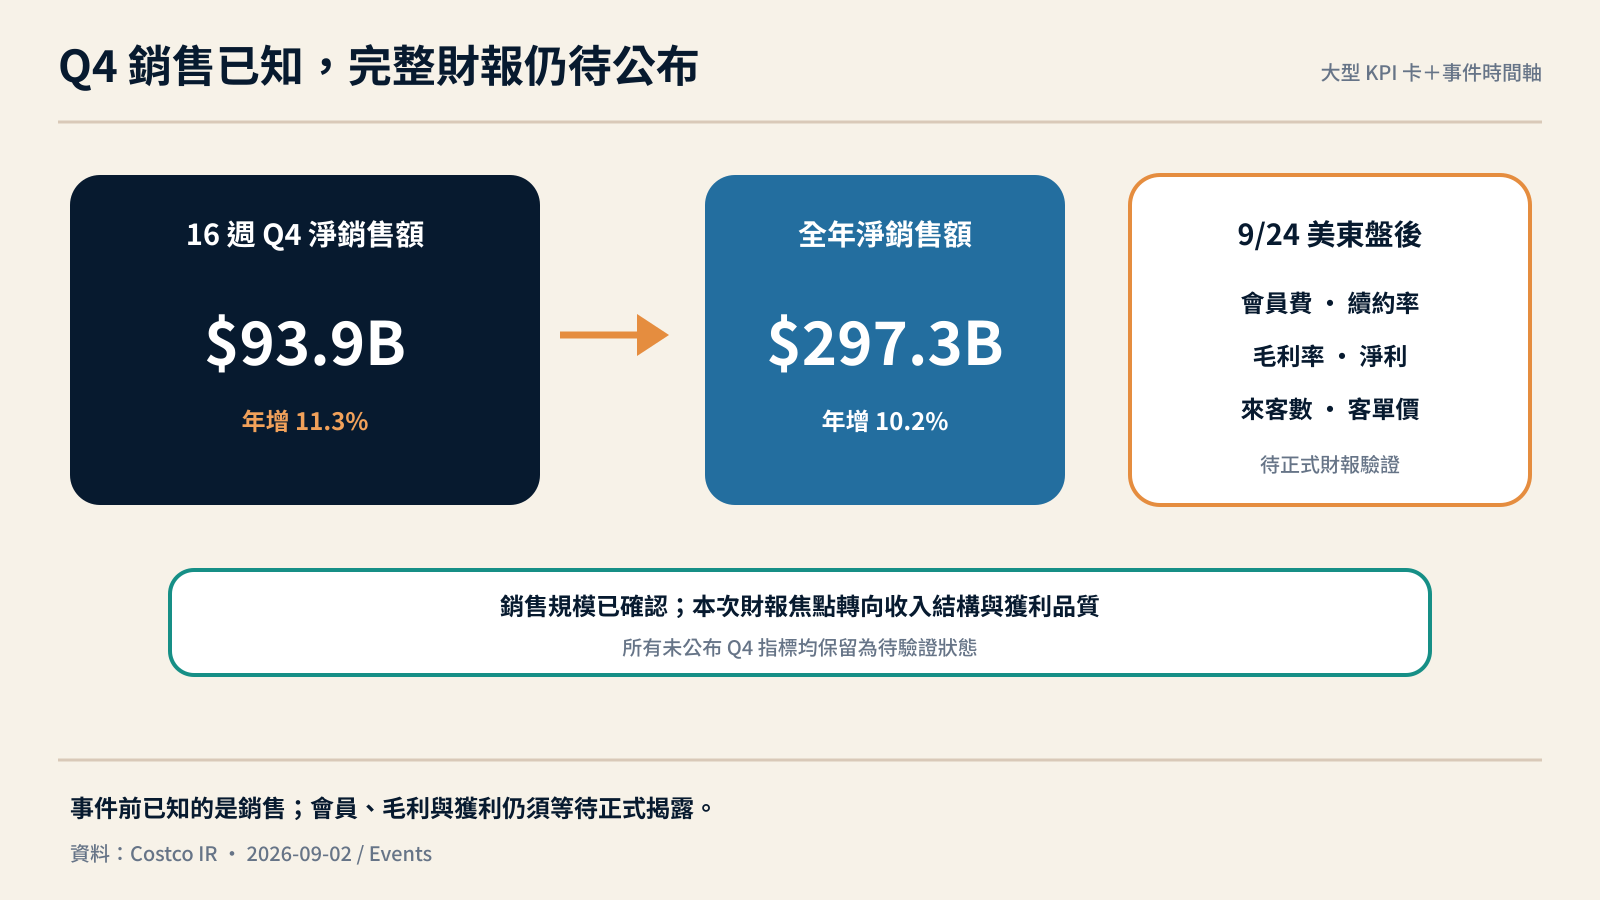
第四季整體同店銷售年增 9.4%,排除汽油價格與匯率後為 6.7%,顯示部分表面增幅來自外部價格與匯率因素。分區調整後同店銷售以美國年增 7.2%最高,其他國際市場為 6.2%,加拿大為 4.6%;數位通路調整後同店銷售則年增 19.8%。因此,財報需要進一步拆解來客數與平均客單價:若基礎成長仍由來客數帶動,消費需求韌性較扎實;若主要依靠價格,後續成長與毛利率的組合就更值得檢視。
好市多續約率接近九成,核心商品毛利仍是壓力點
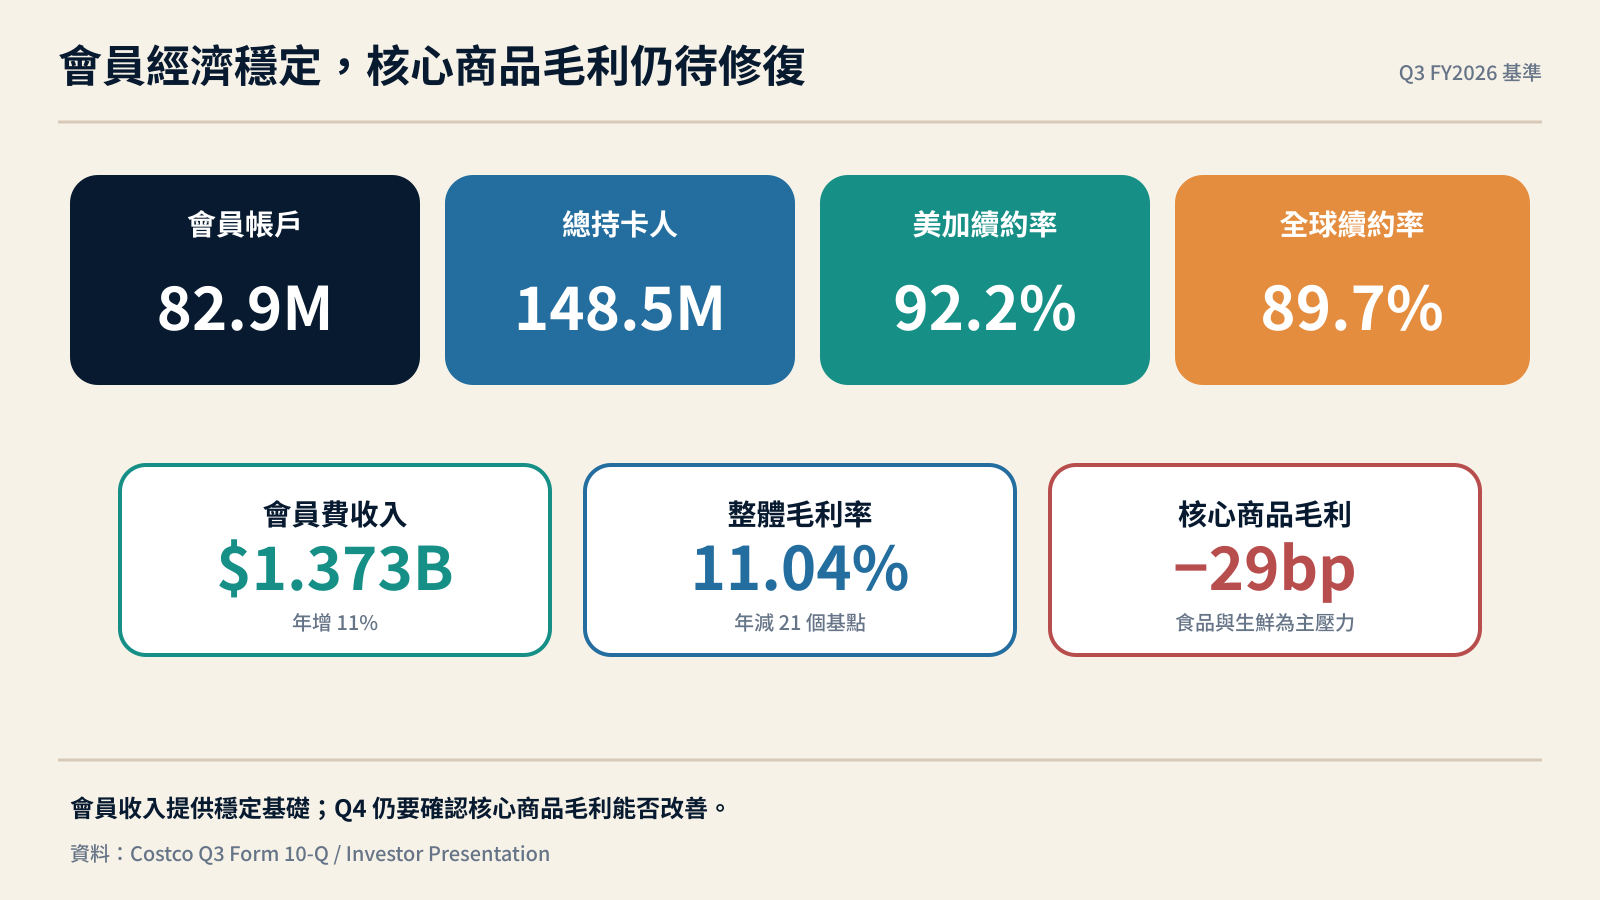
第三季末,好市多會員帳戶為 8,290 萬,持卡人達 1.485 億;美國與加拿大續約率為 92.2%,全球續約率為 89.7%。第三季會員費收入年增 11%至 13.73 億美元,反映新會員、費率調整與高階會員升級。不過,同期整體毛利率為 11.04%,年減 21 個基點;排除汽油價格影響後僅年增 1 個基點,核心商品毛利則年減 29 個基點,主要壓力來自食品與生鮮。Q4 若會員收入續強但核心毛利未改善,獲利成長品質仍可能受到限制。
好市多 Q4 應同時驗證續約、毛利與來客結構
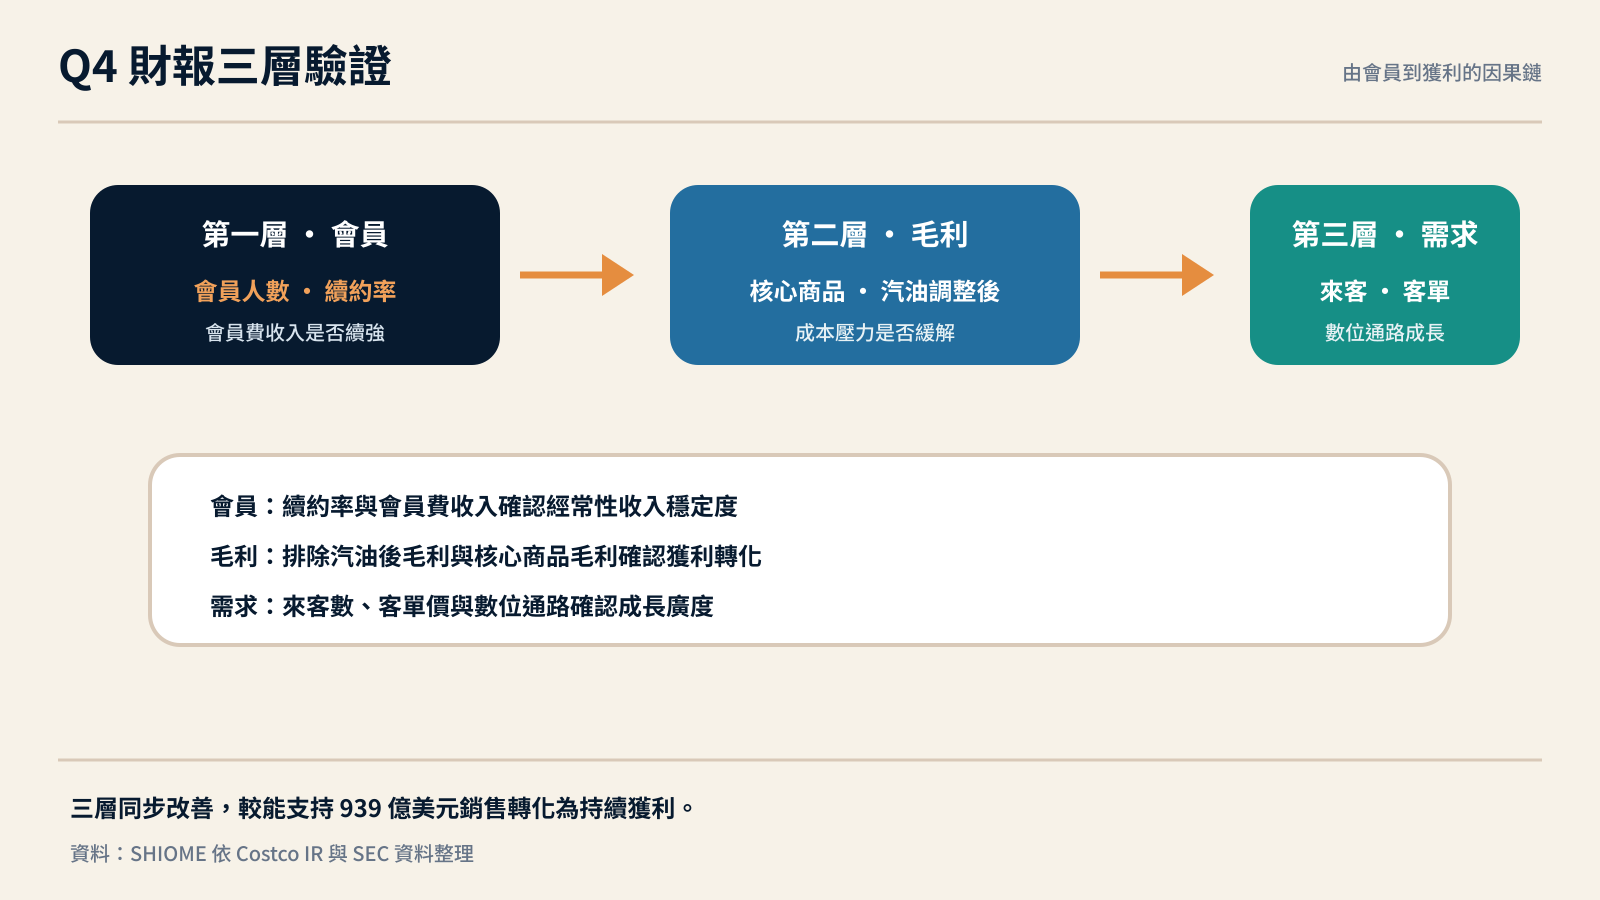
正式財報可依三組數字判斷 939 億美元銷售的含金量。第一組是會員人數、全球續約率與會員費收入,確認會員成長是否仍能支撐穩定收入。第二組是排除汽油影響後的毛利率與核心商品毛利,檢查食品、生鮮及價格策略的成本壓力。第三組是來客數、平均客單價與數位通路成長,判斷消費需求是否廣泛。若三組指標同步改善,銷售成長較可能轉化為獲利;若只有名目銷售強勁,市場仍需等待下一季數據確認延續性。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。