
目錄
重點速讀 2 分鐘|12 分鐘深讀「COIN 昨天漲了 4.3%,會影響比特幣嗎?」一位群友的提問,讓話題從行情走向另一個問題:如果 Coinbase 股票與比特幣經常一起漲跌,能不能買進其中一個、做空另一個,把部分風險抵銷?截圖沒有可核對的交易日期,4.3% 僅作提問背景,不是最新行情。
答案是可以研究部分對沖,但相關性本身不夠,不能保證完全抵銷。 我們還需要知道兩者的波動幅度、應搭配多少部位,以及模型沒解釋到的風險。文中的符號,就是為了逐步回答這些問題。
先認識主角:Coinbase 是提供加密資產交易等服務的公司。Coinbase 股票(NASDAQ:COIN)代表公司的股權,以下簡稱 COIN;BTC 比特幣則是加密資產。 買股票與買比特幣不是同一件事。加密市場熱絡可能同時影響投資情緒與 Coinbase 的交易業務,但公司還有服務收入、成本及經營風險。不能因為兩者同漲,就認定誰帶動誰。
這篇不估計「今天兩者有多相關」,而是教你如何讀懂相關性、判斷對沖的限制。全文統一採用 r=0.75、Beta=1.25 的教學假設,非最新市場數據。 每個名詞都用白話解釋,再搭配數字例子;不必先懂統計。
為什麼一起漲跌?先用相關係數 r 描述
先把價格換成報酬率:100 美元變成 110 美元,就是上漲 10%。比較兩個資產是否一起漲跌,這裡看的是同一期間的報酬率,而不是直接拿股價與幣價相比。
r 衡量兩組報酬率的線性關聯,範圍是 −1 到 +1。 +1 是完全正線性相關,−1 是完全負線性相關,0 則沒有線性相關,但仍可能有其他形式的關係。
例如假設 COIN 與 BTC 的同期日報酬 r=0.75,表示相當明顯的正相關。它不是「75% 的日子一起漲」,也不是「BTC 漲 1%,COIN 漲 0.75%」。如同兩人常常朝同方向走,並不能因此知道誰走得更快。
兩者可能同時回應利率、監管或市場風險偏好;光靠相關係數,不能判定誰造成誰的漲跌。
有相關就能抵銷嗎?先認識報酬與波動
有正相關,只能告訴我們漲跌具有關聯,還不知道兩邊的幅度是否相近。要理解對沖,先認識以下幾個用來衡量損益的詞。
報酬率,就是相對原本投入,賺賠了幾%。 100 美元變成 110 美元,報酬率是 10%;變成 90 美元,就是 −10%。本文先不算股息與費用。
做多,是持有資產、期待它上漲;做空,是建立價格下跌時獲利、上漲時虧損的部位。 例如 10,000 美元的多單下跌 10%,虧 1,000 美元;同額的線性空單在相同跌幅下,約賺 1,000 美元,未計成本。
曝險,是你的損益對某種價格或因素有多敏感;名目金額,是部位對應的資產價值。 12,500 美元的 BTC 空頭曝險,不代表只需投入或最多只會損失某筆保證金。保證金是履約擔保,不是風險上限。
波動率(常以希臘字母 σ 表示),可以先理解成一串報酬起伏的大小;統計上通常用標準差衡量。 例如甲的兩期報酬是+1%、−1%,乙是+2%、−2%,乙的起伏幅度是甲的兩倍。兩者都可能同方向變動,卻不能用相同金額完全抵銷。正式估計還需要足夠的樣本。
要配多少比特幣?用 Beta 決定模型中的比例
Beta(β)是模型中的敏感度:BTC 報酬多變動 1 個百分點,COIN 的預測報酬相應變動多少個百分點。 這裡談的是相對 BTC 的 Beta,不是股票網站常見的相對大盤 Beta。
「迴歸模型」可想成一把用過去資料畫出的尺。它嘗試把 COIN 的報酬拆成:截距+Beta × BTC 報酬+剩餘差距。截距是 BTC 報酬為零時模型給出的基準,不是保證可以賺到的收益。
例如假設 Beta=1.25、截距=0,BTC 漲 10%,模型預測 COIN 漲 12.5%;BTC 跌 10%,則預測 COIN 跌 12.5%。這是線性模型估計,不是每次都會發生。
Beta=r ×(COIN 波動率 ÷ BTC 波動率)。波動率先理解成「報酬起伏有多大」。因此,步伐相似不代表幅度相同,不能直接拿 r 當對沖比例。
把公式代入教學假設:若 r=0.75,COIN 波動率是 BTC 的約 1.667 倍,Beta 就約為 0.75×1.667=1.25。r 回答關聯程度,β 才把波動幅度一起納入對沖比例。
一多一空如何對沖?用三個情境看損益
對沖,是用另一個部位,嘗試抵銷某一類風險。 本例想降低 BTC 方向性曝險,同時保留 COIN 相對模型表現的機會與風險。
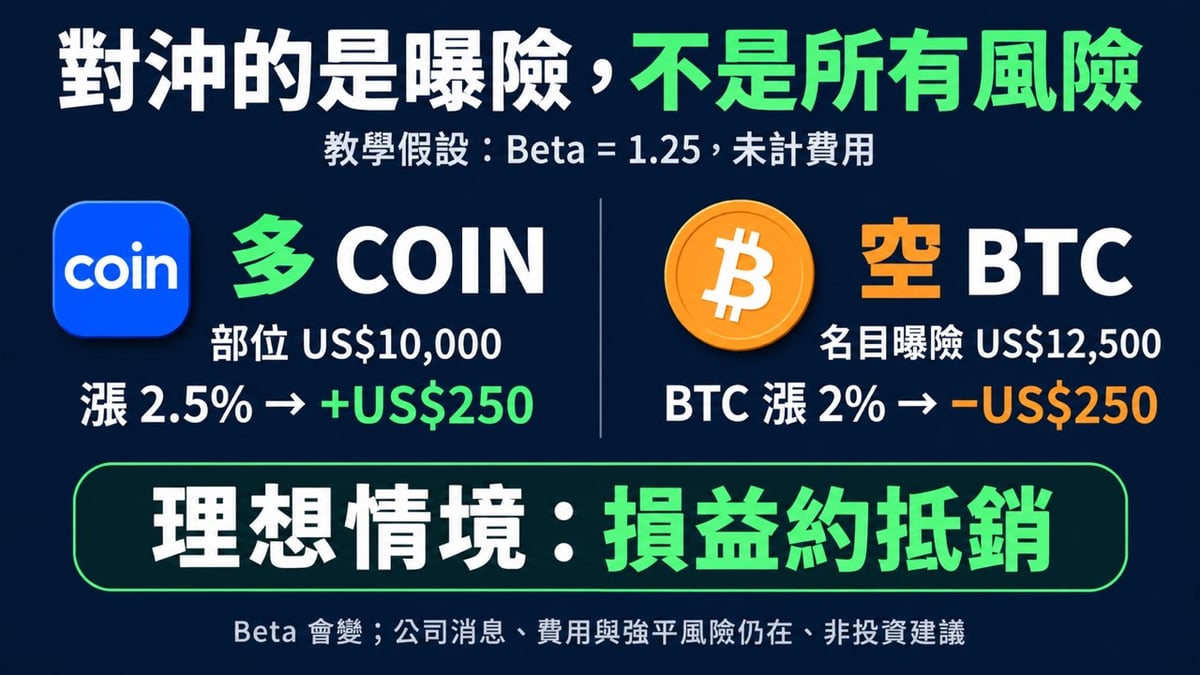
沿用 Beta=1.25、截距=0,假設做多 10,000 美元 COIN,搭配做空 12,500 美元 BTC。因為 10,000 × 1.25=12,500,兩邊不是各放同額。這是美元名目曝險,不是幣數,也不是保證金金額。
以下都假設單一期初部位固定、空頭損益與 BTC 價格線性對應,暫不計手續費、融資、滑價與期現價差。三個情境的 BTC 都下跌 10%。
先認識殘差:它是實際報酬與模型預測的差距。接下來的三種結果,就是模型符合與不符合實際走勢的差別。
情境 A:COIN 跌 12.5%,完全符合模型。 股票虧 1,250 美元,BTC 空單賺 1,250 美元,合計 0 美元,殘差也是 0。
情境 B:COIN 跌 20%,比模型更差。 股票虧 2,000 美元,BTC 空單仍賺 1,250 美元,合計虧 750 美元。殘差是 −20%−(−12.5%)=−7.5 個百分點。
情境 C:COIN 只跌 5%,比模型更好。 股票虧 500 美元,BTC 空單賺 1,250 美元,合計賺 750 美元。殘差是 −5%−(−12.5%)=+7.5 個百分點。
因此,在本例條件下,組合美元損益=10,000 × 殘差(百分比須換成小數,例如 −7.5%=−0.075)。若截距不是零,則還要加上截距的部分。這不等於「只要 COIN 跌得比 BTC 少就一定賺」;我們比較的是 Beta 調整後的預期表現,不是兩者漲跌幅直接相減。
下圖以較小的上漲幅度補充同一個抵銷原理:BTC 漲 2%、COIN 恰好漲 2.5% 時,多單約賺 250 美元、空單約虧 250 美元。
為什麼對沖後還會賠錢?理解殘差
殘差,就是實際報酬減掉模型預測。 它是看見實際結果後才算出的差距,不是事先知道的額外獲利。
例如 BTC 漲 10%,模型預測 COIN 漲 12.5%,但 COIN 實際漲了 18%,殘差就是 18%−12.5%=+5.5 個百分點。百分點是兩個百分比直接相減的差,不是再算一次成長率。
這段落差可能包含財報、監管、美股情緒、模型漏掉的因素與隨機變動。殘差只說「這把尺沒解釋到」,不能直接指認是哪則消息造成,也不等於純粹的公司風險。
模型解釋了多少變異?認識 R²
R² 是模型在樣本內能解釋的報酬變異比例。 「變異」指一串報酬離平均值有多分散,不是漲跌方向的命中率。
在同一組樣本、只有 BTC 報酬一個解釋變數、且包含截距的普通最小平方法迴歸中,R²=r²。最小平方法的意思是:挑一條線,讓所有殘差的平方加總盡量小。
假設 r=0.75,R²=0.75²=0.5625,也就是 56.25%。意思是這個模型解釋了 COIN 樣本報酬約 56.25% 的變異,剩下 43.75% 未被解釋。不是「BTC 造成了 56.25% 的漲跌」,也不是預測勝率。
為什麼出現平方?平方讓正負偏差不會互相抵銷,也是最小平方法衡量誤差的方式;而 R² 恰好等於 r²,還需要上述單一變數、含截距模型的數學條件,不能套到所有模型。
另一個簡單例子:若 COIN 相對平均報酬的偏差平方加總為 100,模型留下的殘差平方加總為 43.75,那麼 R²=1−43.75÷100=56.25%。可以把它想成原本 100 份分散程度,被這把尺整理出其中 56.25 份。
消除 56.25% 變異,為何仍剩約 66.1% 波動率?
變異數是衡量報酬分散的平方尺度;波動率通常指標準差,是變異數的平方根。 它們有關係,但不是同一個數字。
假設用同一組樣本估出的 Beta 做最小變異線性對沖,忽略成本,以原 COIN 部位金額作相同衡量基準,對沖後的樣本變異數比例是 1−R²=43.75%。最小變異指在這組資料中選擇讓損益起伏最小的線性對沖比例,不是最小可能虧損。
波動率要再開平方:√0.4375≈66.1%。例如原 COIN 每日波動率假設為 5%,對沖後約為 5%×66.1%=3.31%,不是 5%×43.75%。
所以,波動率約減少 33.9%,不是減少 56.25%。這是同樣本模型關係,不是未來風險保證,也不是用保證金或多空名目金額加總當分母計算的組合報酬率。
真正交易,還要付哪些代價?
Beta 會變。 用過去三個月算出的比例,未必適合下個月;歷史關係也不能保證在暴跌時維持。
兩邊的時鐘不同。 BTC 全天候交易,COIN 有股票市場交易時段限制,遇到週末消息未必能同步調整。
費用會吃掉抵銷結果。 手續費是成交成本;滑價是預期價格與實際成交價的差;融資或借貸利息是借資金、借資產的代價。若用永續合約,資金費率是多空定期交換的費用,空方可能收也可能付;期貨與現貨的價格差距,則可能讓對沖偏離預期。
強制平倉可能先發生。 即使股票部位正在獲利,BTC 空單所在帳戶若保證金不足,也可能先被平台平倉。兩邊帳戶不一定能互相抵押,帳面抵銷不等於現金能即時互通。
真要估計數值,需明列樣本日期、資料來源及頻率,以一致幣別與對齊的觀察時點計算報酬;股票還要處理拆股、股息等調整。樣本外回測,就是拿沒有用來估計模型的另一段資料,測試策略是否仍有效,並把費用算進去。
讀懂這些數值,各自是為了回答什麼?
| 名詞/符號 | 白話問題 | 本文教學例子 |
|---|---|---|
| 報酬率 | 一段期間漲跌多少? | 100 美元變 110 美元=+10% |
| 相關係數 r | 兩者報酬的線性關聯多強? | 0.75,不是 75% 同方向機率 |
| 波動率 σ | 報酬起伏有多大? | +2%、−2% 比+1%、−1% 起伏更大 |
| Beta(β) | 要配多少 BTC 曝險? | 1.25:10,000 美元股票對應 12,500 美元 BTC 空單 |
| 截距 α | BTC 報酬為零時,模型的基準是多少? | 為方便試算,假設為零;不是保證收益 |
| 殘差 e | 實際結果偏離模型多少? | 18%−12.5%=+5.5 個百分點 |
| R² | 模型解釋了多少樣本報酬變異? | 0.75²=56.25%,不是因果或勝率 |
| 剩餘波動率比例 | 對沖後還有多少起伏? | √(1−0.5625)≈66.1%,不是 43.75% |
以上比例只適用文中說明的同樣本、單一解釋變數、含截距線性模型,以及忽略交易成本的條件,不能直接當作未來績效。
結論:相關性是起點,對沖仍有邊界
兩者有相關性,是研究對沖的起點,不是「風險已經抵銷」的證明。r 告訴我們關聯程度,波動率與 Beta 幫助決定比例,殘差讓我們看見偏離,R² 則幫助理解模型內仍留下多少變異。
因此,多 Coinbase 股票、空比特幣,並不是無風險組合。它嘗試降低 BTC 相關的方向性曝險,同時保留 Coinbase 股票相對 Beta 調整後模型表現的風險與機會。
最後仍要回到投資的理由:你買 Coinbase 股票,是想參與比特幣上漲,還是看好這家公司的經營?如果選擇對沖,是否願意承擔留下來的風險與成本?先把這個問題想清楚,符號與公式才真正有用。
本文數值皆為教學假設,未進行即時市場估計,不構成投資建議。資料查閱:2026 年 10 月 10 日(台北時間)。
資料來源
本文開場來自讀者提供的匿名群聊提問;封面為 AI 編輯示意,人物為虛構年輕研究者,非作者或群聊參與者。r 與 Beta 為教學假設,非最新估計;內文圖亦為教學情境。