
目錄
重點速讀 1 分鐘|2 分鐘深讀Tesla Q3 交付 48.65 萬輛,交付量高於產量 2.21 萬輛
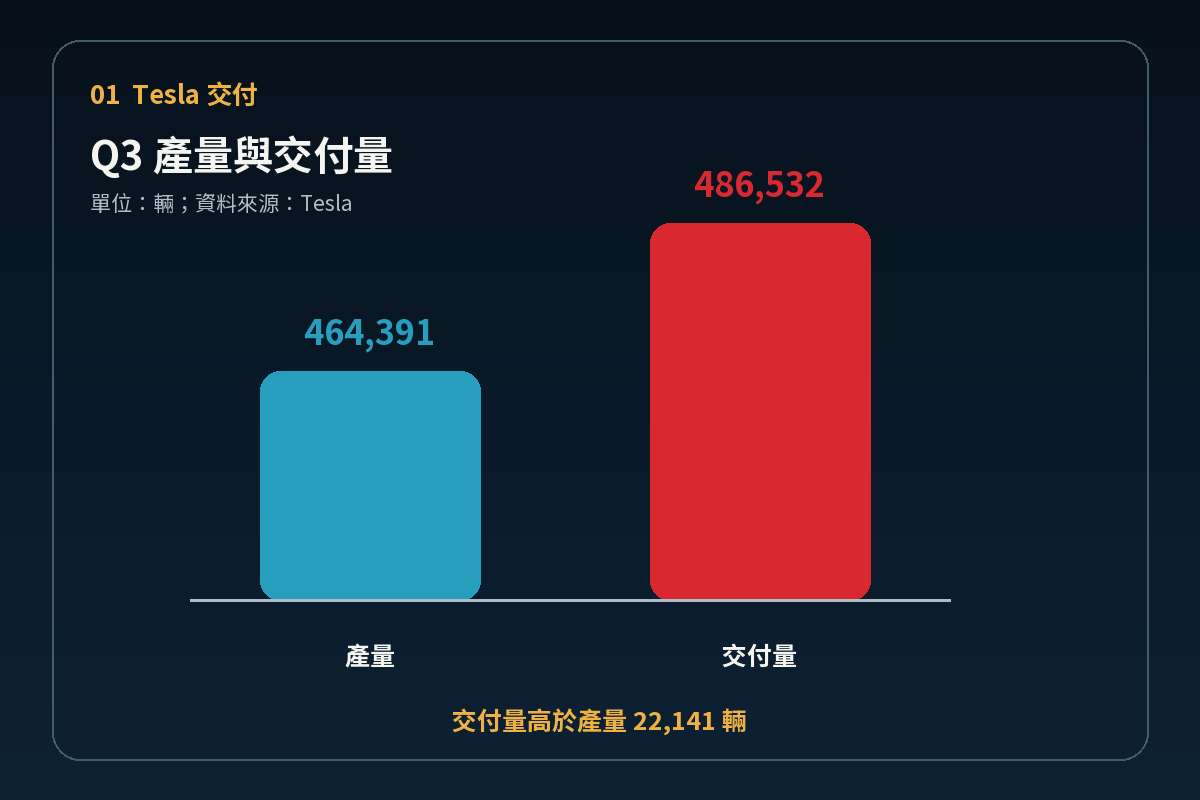
Tesla 將於 10 月 21 日美股盤後公布第三季財報。公司已揭露第三季生產 464,391 輛、交付 486,532 輛,交付量比產量高出 22,141 輛;其中 Model 3 與 Model Y 占交付量約 98%。交付高於產量,可能代表在途車輛與既有庫存加速轉為銷售,有利營運資金回收,但仍不能直接推論獲利率改善。Tesla 也在公告中提醒,平均售價、銷售成本與匯率都會影響最終財報,因此第三季真正的驗證點仍是汽車毛利率與自由現金流。
Tesla Q2 毛利率降至 16.8%,交付成長仍未轉成營業獲利
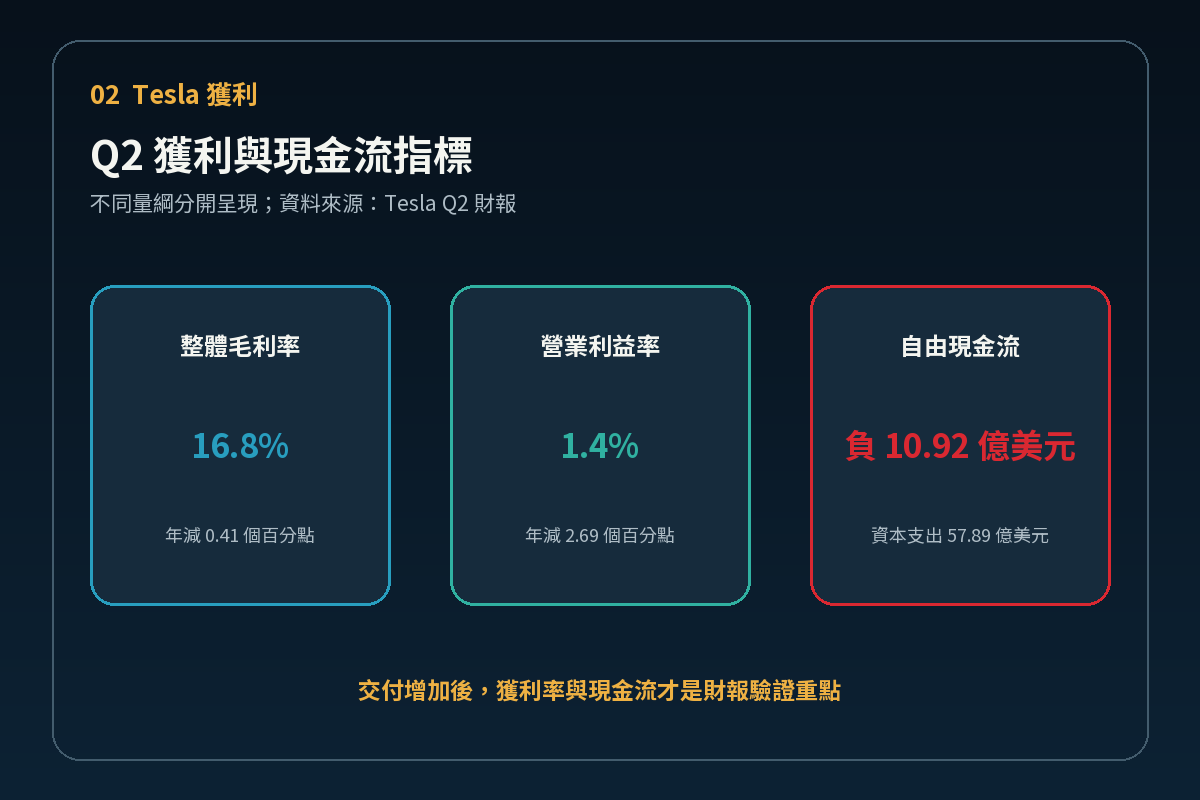
第二季 Tesla 營收 282.36 億美元、年增 26%,汽車業務營收 205.16 億美元、年增 23%;但整體毛利率為 16.8%,年減 0.41 個百分點,營業利益率降至 1.4%,較去年同期減少 2.69 個百分點。這顯示交付規模擴大同時,價格、產品組合、AI 投資與營運費用仍壓縮獲利。第三季若交付量增加、毛利率卻沒有同步回升,市場會更重視單車收入與成本結構;若毛利率改善,則可確認庫存轉化與產能利用率開始帶來財務效果。
Tesla Q3 儲能部署增至 13.7 GWh,能源業務維持成長支柱
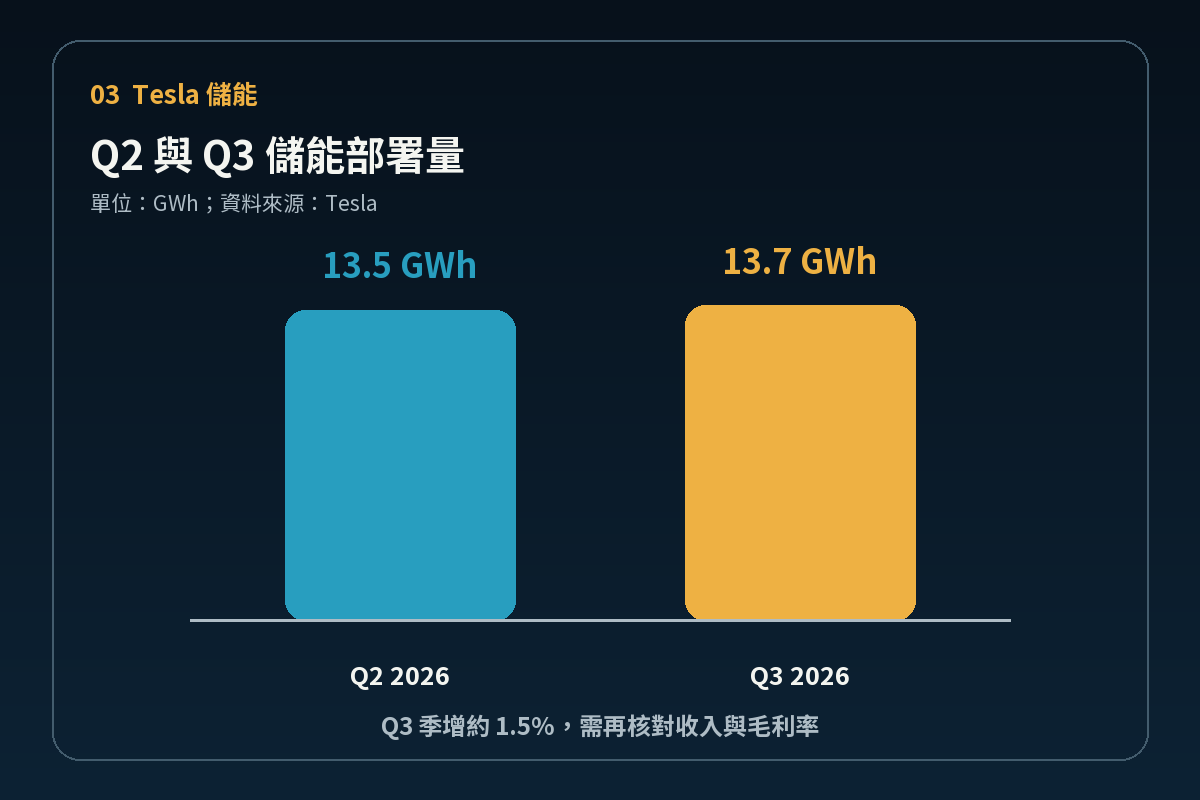
第三季能源儲存部署量達 13.7 GWh,高於第二季的 13.5 GWh,季增約 1.5%。第二季能源發電與儲存業務營收為 31.39 億美元、年增 13%,規模雖低於汽車業務,卻能降低單一產品週期對整體營收的影響。部署量增加仍需搭配收入與毛利率解讀,因為產品組合、專案認列時間與建置成本都可能造成差異。第三季財報應確認能源收入是否與部署量同步成長,以及能源業務能否在汽車毛利率承壓時提供更穩定的獲利貢獻。
Tesla 超過 250 億美元資本支出,使自由現金流成為關鍵
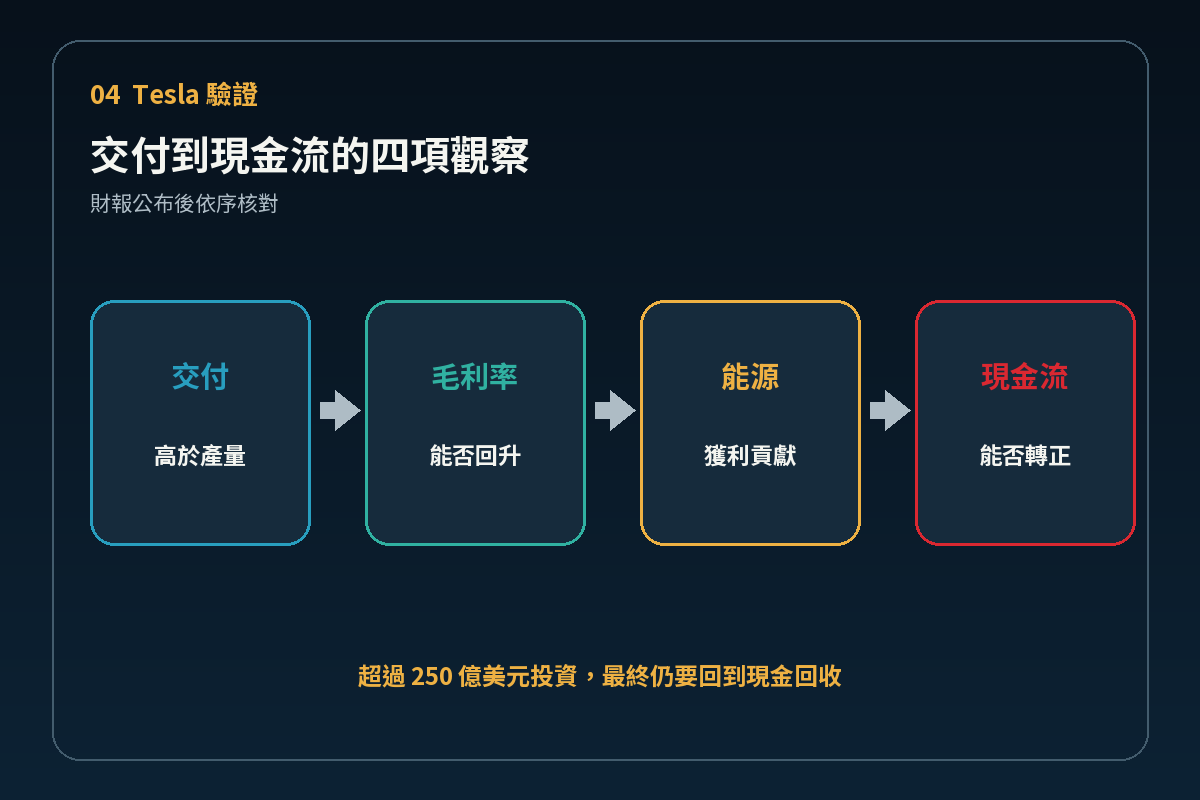
Tesla 第二季資本支出達 57.89 億美元、年增 142%,自由現金流為負 10.92 億美元;公司並預估 2026 年資本支出將超過 250 億美元,主要投入 AI 運算、資料中心、製造與研發產線。高投資能否轉化為收入與現金,將直接影響財報品質。第三季可依序檢查交付高於產量是否降低庫存壓力、汽車毛利率是否回升、能源業務是否擴大獲利,以及自由現金流能否轉正。這四項指標比單一交付數字更能反映 Tesla 的營運改善是否具有延續性。
免責聲明
本文僅供資訊與教育用途,不構成任何投資建議、要約、招攬或保證。投資涉及風險,讀者應依自身財務狀況與風險承受能力獨立判斷,必要時諮詢合格專業人士。
文章參考來源
封面照片:Wcamp9/Wikimedia Commons,依 CC BY 4.0 授權條款 使用;真人照經裁切,背景經 AI 輔助編輯,封面文字為後製加入。職稱依 Tesla 官方資料。